Перейти к содержанию


Как идеи из книги «Секреты стабильно высокой доходности» связаны с моделью Йельского эндаумента — и почему одинаковые принципы не означают одинакового портфеля
Книга Дэвида Свенсена «Секреты стабильно высокой доходности» стала для многих частных инвесторов первым серьёзным знакомством с идеей стратегического распределения активов. Она предлагает смотреть на портфель не как на набор удачных бумаг, а как на систему, построенную вокруг диверсификации, дисциплины, низких издержек и регулярной ребалансировки.
Но за авторитетом этой книги стоит другой, гораздо более масштабный опыт Свенсена — созданная им модель управления эндаументом Йельского университета.
Именно результаты Йеля сделали идеи Свенсена настолько убедительными. В 1985 году, когда он возглавил инвестиционный офис университета, эндаумент составлял около 1,3 млрд долларов. За последующие 36 лет среднегодовая доходность достигла 13,7%, а капитал вырос до 42,3 млрд долларов — несмотря на то что более 21 млрд долларов за это время было направлено на финансирование университета.
Неудивительно, что после знакомства с книгой у частного инвестора возникает вопрос: можно ли использовать модель Йеля для управления собственным капиталом?
Обычно ответ пытаются найти в круговой диаграмме: небольшая доля облигаций, много альтернативных активов, private equity, венчурный капитал, недвижимость и стратегии абсолютной доходности. Кажется, что достаточно приблизить собственное распределение активов к структуре Йеля — и часть его результатов станет доступна частному инвестору.
Но это неверный вывод.
Книга «Секреты стабильно высокой доходности» была написана для частных инвесторов. Модель Йеля создавалась для крупного институционального фонда с бессрочным горизонтом, профессиональной командой и особым доступом к управляющим. Свенсен использовал в обоих случаях одни и те же фундаментальные принципы, но способы их реализации существенно различались.
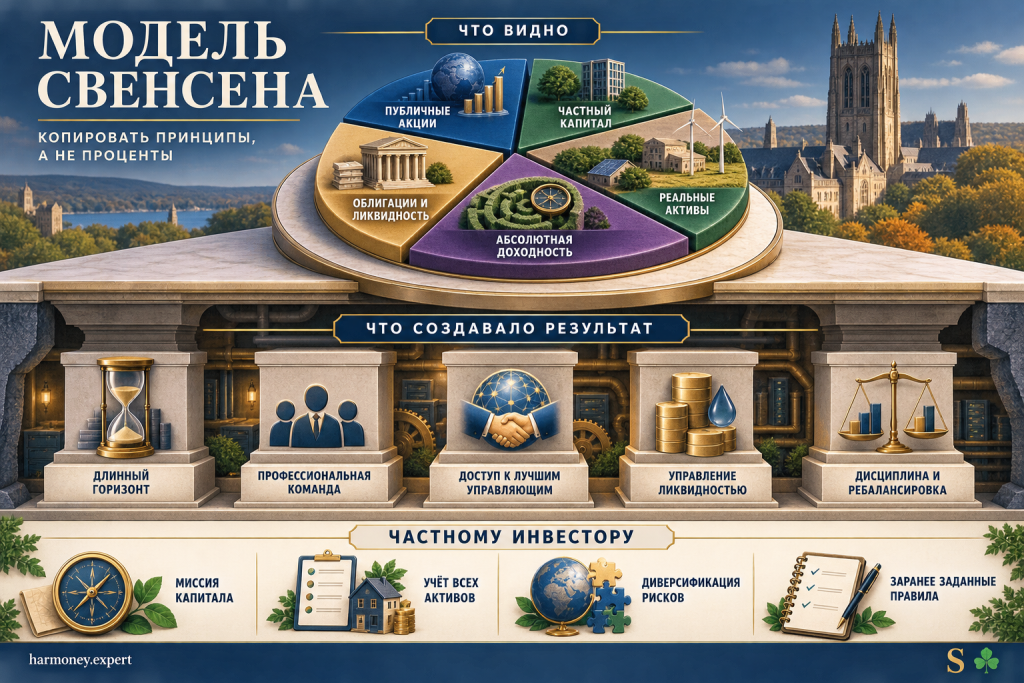
Диаграмма распределения активов — лишь видимая часть модели Йеля. За ней находились предсказуемая политика расходов, инвестиционный комитет, профессиональный отбор управляющих, доступ к фондам, закрытым для большинства участников рынка, и способность годами сохранять неликвидные позиции.
Если скопировать только проценты, но не воспроизвести эту инфраструктуру, получится не модель Свенсена. Получится обычный частный портфель с повышенной сложностью, высокими издержками и недостатком ликвидности.
Поэтому продолжать разбор книги Свенсена следует не с вопроса «сколько процентов вложить в каждый класс активов», а с более важного вопроса:
На какой системе управления капиталом держался успех Йеля — и какие элементы этой системы действительно доступны частному инвестору?
Именно об этом — данная статья.
Что на самом деле представлял собой Йельский эндаумент
Эндаумент — не просто крупный инвестиционный счёт университета. Это капитал, который должен одновременно решать две задачи:
- регулярно финансировать текущую деятельность;
- сохранять покупательную способность для будущих поколений.
Йель рассчитывает ежегодно направлять на расходы около 5,25% стоимости эндаумента. Эти деньги обеспечивают более трети операционного бюджета университета. При этом примерно три четверти капитала имеют целевое назначение: пожертвования нельзя произвольно потратить на любые нужды. Поэтому перед управляющими стоит не абстрактная задача «заработать больше рынка», а вполне конкретная институциональная задача — десятилетиями поддерживать реальную стоимость капитала после расходов.
В 1985 году, когда Дэвид Свенсен возглавил инвестиционный офис Йеля, эндаумент составлял около 1,3 млрд долларов. За 36 лет его работы среднегодовая доходность достигла 13,7%. К июню 2021 года капитал вырос до 42,3 млрд долларов, хотя за тот же период из него было направлено более 21 млрд долларов на нужды университета.
Эти цифры впечатляют, но важнее другое: результат был создан не одной удачной ставкой и не постоянным угадыванием рыночных циклов.
Он был создан архитектурой.
Из чего состояла модель Свенсена
В упрощённом виде модель Йеля строилась вокруг пяти принципов.
1. Длинный горизонт позволял принимать риск иначе
Университет не планирует выйти на пенсию, продать бизнес, оплатить лечение владельца или разделить капитал между наследниками. Он существует бессрочно.
Это не означает, что Йель мог игнорировать ликвидность: университет ежегодно зависел от выплат эндаумента. Но его обязательства были значительно более предсказуемыми, чем обязательства семьи.
Такой горизонт позволял меньше зависеть от краткосрочных колебаний котировок и инвестировать в активы, результат которых раскрывается в течение многих лет.
Для Свенсена риск не сводился к волатильности за квартал. Главным риском была неспособность капитала выполнять свою миссию на длинной дистанции: финансировать университет и сохранять реальную стоимость после инфляции и расходов.
2. Портфель имел выраженную ориентацию на активы роста
До Свенсена крупные институциональные фонды часто опирались на традиционную конструкцию из американских акций и облигаций.
Свенсен считал, что чрезмерная доля инструментов с фиксированным доходом плохо соответствует бессрочному горизонту эндаумента: они способны снизить колебания, но в долгосрочной перспективе могут не обеспечить необходимый рост реальной стоимости.
Поэтому портфель Йеля был ориентирован на долевое участие в экономическом росте — через публичные акции, частный капитал, венчурные инвестиции, недвижимость и другие реальные активы.
Это была не ставка на конкретный прогноз. Это был выбор характера риска, который фонд готов нести десятилетиями.
3. Диверсификация понималась шире, чем количество бумаг
Сто акций в одном портфеле ещё не означают полноценной диверсификации. Они могут зависеть от одного и того же экономического сценария: роста корпоративных прибылей, доступного финансирования и высокой оценки риска рынком.
Йель стремился распределять капитал между разными источниками доходности и различными типами риска. Публичные акции, стратегии абсолютной доходности, венчурный капитал, выкупные фонды, недвижимость и природные ресурсы должны были вести себя неодинаково в разных условиях.
На практике корреляции в кризис способны резко возрастать, а оценки неликвидных активов обновляются с задержкой. Поэтому диверсификация никогда не устраняет риск. Но она снижает зависимость всей системы от одного рыночного двигателя.
4. Активное управление использовалось там, где оно могло иметь смысл
Свенсен достаточно скептически относился к дорогому активному управлению на эффективных публичных рынках. Если информация быстро отражается в цене, а комиссии высоки, среднему управляющему трудно устойчиво обгонять индекс после расходов.
Иная логика действовала в менее прозрачных и менее эффективных сегментах: венчурном капитале, частных компаниях, отдельных стратегиях абсолютной доходности, недвижимости. Там различие между сильным и посредственным управляющим могло быть огромным.
Но отсюда следует важная оговорка, которую часто пропускают поклонники модели Йеля: доходность создавал не сам ярлык «альтернативные инвестиции». Её создавали редкие управляющие, качественный отбор, выгодные условия, глубокая проверка и многолетние партнёрства.
Купить доступный розничному инвестору фонд private equity — не то же самое, что получить доступ к одному из лучших управляющих своего поколения. Формально это один класс активов. Экономически — две совершенно разные инвестиции.
5. Неликвидность использовалась как ресурс, а не как самоцель
Долгий горизонт позволял Йелю связывать часть капитала на годы. В обмен фонд рассчитывал получать доступ к менее конкурентным возможностям, участвовать в создании стоимости частных компаний и, при разумной цене входа, получать компенсацию за отказ от ликвидности.
Но неликвидность сама по себе не производит доходность. Она лишь ограничивает возможность выйти из инвестиции.
Если актив куплен дорого, управляющий слаб, комиссии чрезмерны, а капитал понадобится раньше срока, неликвидность превращается из потенциального преимущества в ловушку.
Йель мог принять этот риск потому, что управлял им на уровне всей системы: прогнозировал расходы, планировал денежные потоки, учитывал будущие взносы в фонды и сохранял ликвидные инструменты для ребалансировки и финансирования обязательств.
Частный инвестор нередко поступает наоборот: сначала покупает неликвидный актив, а затем надеется, что в ближайшие десять лет деньги ему не понадобятся.
Невидимая часть модели: инфраструктура
Именно здесь проходит главная граница между Йелем и частным инвестором.
Профессиональная команда
Инвестиционный офис не просто выбирал классы активов. Он искал управляющих, проверял команды и стратегии, анализировал структуру фондов, оценивал риски, контролировал портфель и годами поддерживал отношения с партнёрами.
Для частного инвестора «добавить альтернативные активы» часто означает выбрать несколько продуктов из презентации банка или брокера.
Между этими действиями примерно такая же разница, как между владением рестораном и заказом ужина через приложение.
Доступ к лучшим управляющим
Лучшие частные фонды обычно не нуждаются в массовом привлечении клиентов. Доступ к ним ограничен, а новые инвесторы могут годами ждать возможности войти.
Репутация Йеля, сеть контактов и длительные отношения с управляющими были самостоятельным активом.
Йель прямо называет поиск лучших инвестиционных партнёров одним из ключевых компонентов своего успеха и сохраняет эти отношения конфиденциальными, чтобы не усиливать конкуренцию за доступ.
Поэтому копировать название класса активов бессмысленно, если невозможно скопировать качество доступа.
Система принятия решений
За портфелем стояли инвестиционный офис, комитет и понятное распределение полномочий. Стратегия не зависела от настроения одного человека после тревожного выпуска новостей.
У частного капитала центр управления часто совпадает с его владельцем. В хорошие годы это выглядит как оперативность. В кризис — как зависимость всей системы от состояния одного человека.
Политика расходов и управление ликвидностью
Йель знает, по каким правилам капитал будет использоваться. Формула выплат сглаживает влияние краткосрочных колебаний стоимости эндаумента на бюджет университета. Одновременно команда видит будущие обязательства по частным фондам и может управлять ликвидностью портфеля в целом.
Семейный капитал устроен менее ровно. Покупка недвижимости, помощь детям, переезд, болезнь, налоговый платёж, снижение дохода бизнеса или раздел наследства могут потребовать крупной суммы именно тогда, когда рынки находятся в плохом состоянии.
Формально у семьи горизонт тоже может составлять несколько десятилетий. Практически часть капитала может понадобиться в любой момент.
Почему механическое копирование Йеля опасно
Ошибка начинается с предположения, что одинаковые доли активов создают одинаковый портфель.
На деле результат определяется не только тем, что куплено, но и тем:
- кем активы отобраны;
- на каких условиях получен доступ;
- сколько инвестор платит;
- как устроены налоги и юридические оболочки;
- какие обязательства предстоит финансировать;
- способен ли владелец выдержать период слабых результатов;
- есть ли ликвидность для ребалансировки и новых взносов;
- кто примет решение, если сам владелец временно недоступен.
Особенно опасно переносить структуру эндаумента на семейный капитал, не учитывая уже существующие активы.
Предположим, предприниматель владеет бизнесом стоимостью 70 млн рублей, недвижимостью на 25 млн и ликвидным портфелем на 35 млн.
Если он направит 40% ликвидного портфеля в закрытые фонды и назовёт это «моделью Йеля», его система не станет лучше диверсифицированной. Напротив, более 80% совокупного капитала окажется неликвидным, а значительная часть благосостояния продолжит зависеть от предпринимательского и долевого риска.
Брокерский счёт может выглядеть разнообразно. Семейный капитал при этом останется концентрированным.
Есть и ещё одна иллюзия. Неликвидные активы оцениваются реже публичных, поэтому их отчётная стоимость выглядит более стабильной. Но отсутствие ежедневной котировки не означает отсутствия экономического риска. Иногда это лишь отсутствие ежедневного напоминания о нём.
Частный инвестор, копирующий Йель по диаграмме, рискует получить одновременно:
- высокие комиссии;
- слабый доступ к управляющим;
- непрозрачную оценку;
- обязательства по будущим взносам;
- невозможность быстро выйти;
- ложное ощущение диверсификации.
Это уже не упрощённая версия модели Свенсена. Это другая модель — и часто значительно менее устойчивая.
Что частному инвестору действительно стоит взять у Свенсена
Отказ от механического копирования не делает опыт Йеля бесполезным. Наоборот, самые ценные элементы модели не требуют миллиардов долларов.
1. Сначала определить миссию капитала
До выбора инструментов необходимо понять, что капитал должен обеспечивать: текущие расходы, финансовую независимость, защиту семьи, передачу следующему поколению, поддержку бизнеса или сочетание этих задач.
Портфель без определённой миссии неизбежно начинает обслуживать рынок: инвестор реагирует на прогнозы, новые продукты и чужие результаты. Система с миссией оценивает каждое решение по тому, помогает ли оно выполнять реальные задачи владельца.
2. Рассматривать весь капитал, а не только биржевой счёт
Бизнес, недвижимость, денежные резервы, долговые обязательства, будущие расходы и зависимость семьи от текущего дохода — части одной финансовой системы.
Если основной актив семьи — частный бизнес, портфель ценных бумаг не должен бездумно усиливать тот же набор рисков.
Если большая часть капитала уже заключена в недвижимости, добавление ещё одного закрытого фонда недвижимости не обязательно создаёт диверсификацию, даже если продукт выпущен в другой стране.
3. Диверсифицировать источники риска, а не названия продуктов
Полезный вопрос звучит не так: «Сколько у меня фондов?»
Он звучит иначе: «От каких экономических условий зависит сохранность моего капитала?»
Валюта, инфляция, процентные ставки, стоимость бизнеса, рынок труда, законодательство, география хранения, доступ к инфраструктуре и ликвидность могут оказаться важнее количества строк в отчёте брокера.
4. Построить архитектуру ликвидности до покупки неликвидных активов
Сначала следует определить деньги, необходимые для текущих расходов, чрезвычайных ситуаций и крупных плановых платежей. Затем — ликвидную часть стратегического портфеля. И только после этого можно решать, какую долю капитала допустимо надолго лишить возможности продажи.
Универсальной цифры здесь нет. Для семьи со стабильным независимым доходом и для предпринимателя, чей бизнес одновременно создаёт доход и составляет большую часть капитала, допустимая неликвидность будет разной.
Главный принцип прост: возможность долго держать актив должна существовать до его покупки, а не возникать в качестве надежды после неё.
5. Разделять дешёвую рыночную доходность и редкое мастерство управляющего
На ликвидных и конкурентных рынках разумной отправной точкой могут быть простые, прозрачные и недорогие инструменты.
Сложное активное управление оправдано лишь там, где есть основания ожидать реального преимущества после комиссий, налогов и операционных рисков.
Если таких оснований нет, отказ от продукта — не упущенная возможность, а качественное инвестиционное решение.
6. Зафиксировать правила до кризиса
Целевые доли, допустимые диапазоны отклонений, порядок ребалансировки, требования к ликвидности и условия пересмотра стратегии должны быть определены заранее.
Ребалансировка почти всегда психологически неудобна: она требует сокращать то, что недавно радовало, и покупать то, что выглядит проблемным. Именно поэтому её нельзя оставлять на усмотрение будущего настроения владельца.
Инвестиционная дисциплина — это не способность сохранять спокойствие. Это наличие правил, которые уменьшают значение спокойствия для результата.
7. Отказаться от управления капиталом через прогнозы
Модель Свенсена не строилась на ежегодном угадывании лучшего класса активов. Стратегическая структура капитала, качественный отбор управляющих, длительные отношения и дисциплина были важнее очередного прогноза процентных ставок или индекса.
Частному инвестору этот принцип особенно полезен. У него меньше информации, меньше ресурсов и обычно меньше возможностей исправить крупную ошибку.
Тем страннее делать прогноз главным двигателем решений.
Не копировать портфель — копировать способ мышления
| Что видно со стороны | Что стоит перенести в частный капитал |
|---|---|
| Большая доля альтернативных активов | Использовать только те риски, которые система способна нести долго |
| Неликвидные фонды | Сначала создать запас ликвидности и карту будущих обязательств |
| Много классов активов | Диверсифицировать экономические источники риска |
| Работа с внешними управляющими | Отбирать их только при понятном преимуществе после всех расходов |
| Бессрочный горизонт | Согласовывать горизонт каждой части капитала с конкретной задачей |
| Стабильная стратегия | Заранее установить диапазоны и правила ребалансировки |
| Инвестиционный комитет | Создать процедуру решений и план на случай недоступности владельца |
Главный урок Свенсена состоит не в том, что частный инвестор должен купить больше private equity, хедж-фондов или лесных участков.
Он состоит в том, что портфель нельзя отделить от владельца, его обязательств, горизонта, инфраструктуры и способности принимать решения.
Йель мог позволить себе неликвидность не потому, что неликвидные активы всегда доходнее. Он мог позволить её потому, что сначала построил систему, способную пережить неликвидность.
Частному инвестору не нужна уменьшенная копия университетского эндаумента. Ему нужна собственная архитектура капитала — с учётом семьи, бизнеса, валют, юрисдикций, расходов, наследования и реального, а не заявленного отношения к риску.
Следовать Свенсену — значит не пытаться выглядеть как Йель. Значит научиться думать как долгосрочный владелец капитала.
И в этом смысле диаграмма распределения активов — далеко не начало модели. Это её итог.
F.A.Q
Что такое модель Дэвида Свенсена простыми словами?
Модель Свенсена — это система долгосрочного управления капиталом, созданная для эндаумента Йельского университета. Она сочетает ориентацию на активы роста, диверсификацию источников риска, значительную долю альтернативных инвестиций, работу с сильными внешними управляющими и строгий контроль ликвидности. Её основой была не конкретная диаграмма распределения активов, а профессиональная инфраструктура принятия решений.
Как книга «Секреты стабильно высокой доходности» связана с моделью Йеля?
В книге Свенсен использует те же базовые принципы, которые лежали в основе управления эндаументом: стратегическое распределение активов, диверсификацию, низкие издержки, дисциплину и регулярную ребалансировку. Однако способы реализации различаются. Для частных инвесторов Свенсен рекомендовал преимущественно простые, прозрачные и недорогие инструменты, а Йель мог использовать закрытые фонды и альтернативные активы благодаря профессиональной команде и особому доступу к управляющим.
Может ли частный инвестор повторить портфель Йельского университета?
Механически повторить доли активов можно, но получить аналогичный результат — практически невозможно. У частного инвестора нет бессрочного горизонта, инвестиционного офиса, доступа к тем же управляющим и сопоставимой способности переносить длительную неликвидность. Кроме того, семейный капитал может включать бизнес, недвижимость и крупные будущие расходы, которых нет в стандартной диаграмме инвестиционного портфеля.
Почему Свенсен делал ставку на альтернативные и неликвидные активы?
Долгий горизонт позволял Йелю вкладывать часть капитала в активы, результат которых раскрывается в течение многих лет. В менее прозрачных сегментах сильные управляющие могли находить возможности, недоступные на эффективных публичных рынках. Но неликвидность сама по себе не гарантирует повышенной доходности: без качественного отбора, разумной цены входа и достаточного запаса ликвидности она становится дополнительным риском.
Какие принципы модели Йеля доступны обычному частному инвестору?
Частный инвестор может определить миссию капитала, учитывать все активы и обязательства семьи, диверсифицировать источники риска, заранее создать запас ликвидности и установить правила ребалансировки. Также применимы отказ от постоянной погони за прогнозами и осторожное отношение к дорогому активному управлению. Следовать Свенсену — значит прежде всего перенять инвестиционную дисциплину, а не процент альтернативных активов в портфеле.
Что читать дальше
- Дэвид Свенсен «Секреты стабильно высокой доходности»: почему эту книгу стоит прочитать думающему инвестору — эссе о главных идеях книги и их значении для частного капитала.
- Распределение активов по Свенсену: что можно использовать в частном портфеле — отдельный разбор структуры портфеля, классов активов и границ применимости. (Скоро на портале)
Источники
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Конкретная структура капитала должна учитывать цели, обязательства, налоговый статус, юрисдикции и допустимый уровень риска владельца.