
О капитале · материал Сергей Гореев
На каком языке вы принимаете инвестиционные решения? Информационная ловушка русскоязычного инвестора за рубежом
Русскоязычный инвестор может жить в Германии, ОАЭ или Испании, пользоваться зарубежными банками и инвестировать на международных рынках, но продолжать принимать решения под влиянием российской финансовой повестки. Почему привычная информация не всегда соответствует новой структуре капитала?
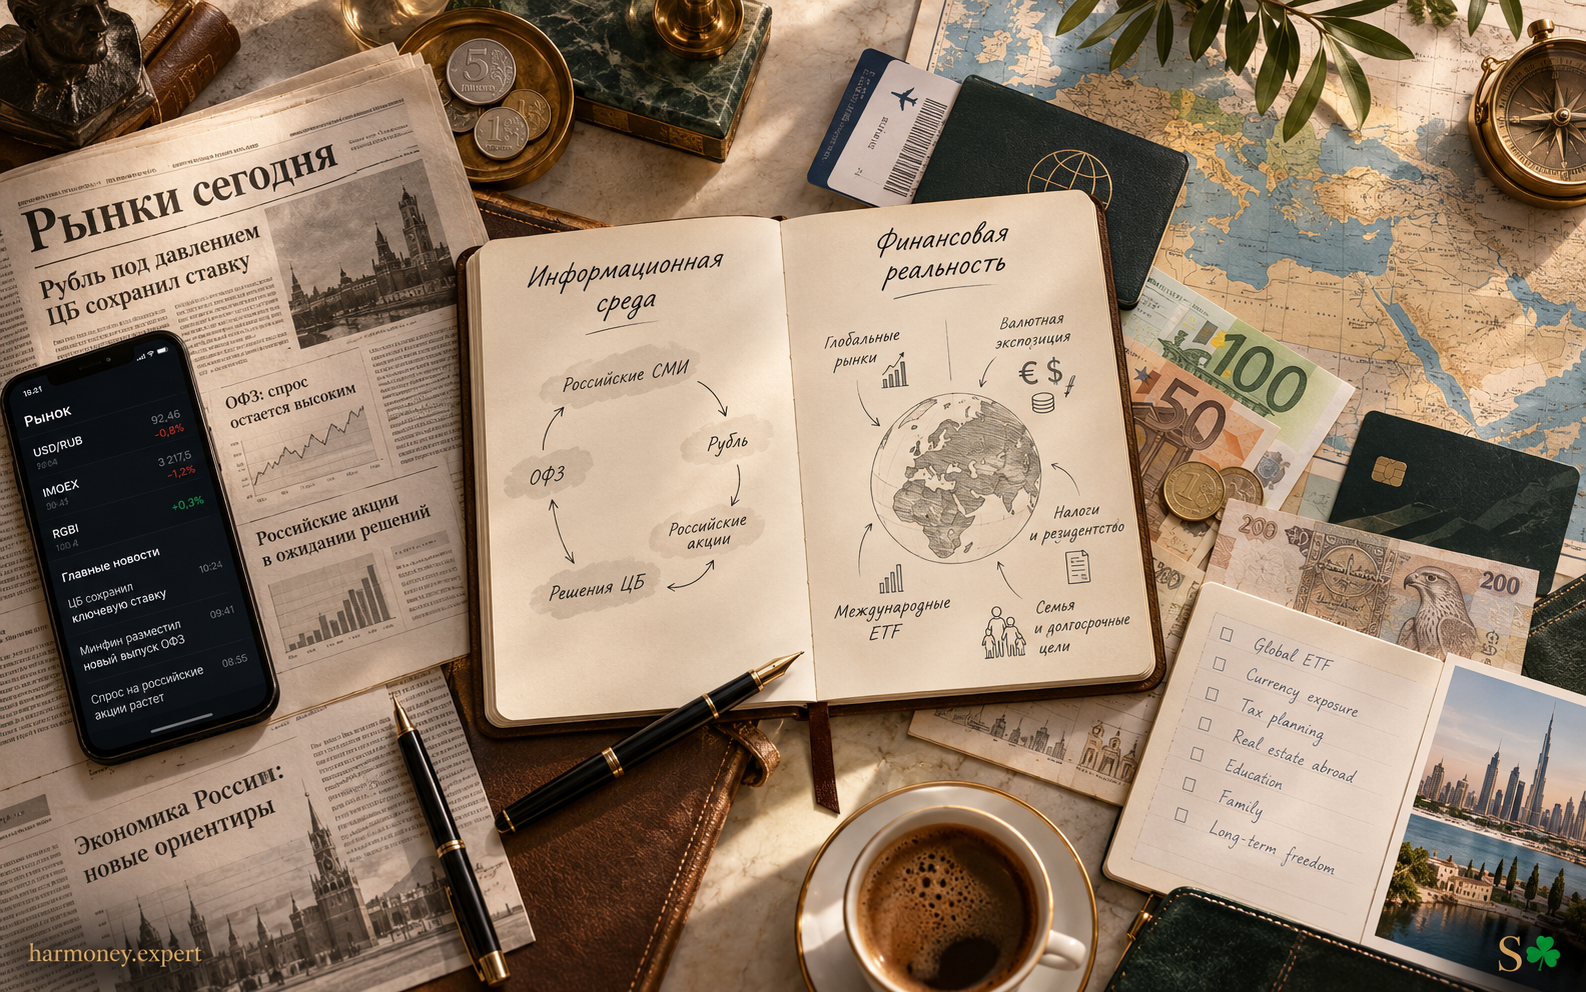
Можно сменить страну проживания, налоговую юрисдикцию, банки и валюту расходов. Но значительно труднее сменить информационную среду, в которой формируются инвестиционные решения.
Переехать можно за несколько дней. Инвестиционное мышление иногда остаётся на прежнем месте годами
Один инвестор переехал в Германию. Другой — в Объединённые Арабские Эмираты. Третий обосновался на Кипре. Кто-то выбрал Сербию, Черногорию или Грузию. Кто-то живёт в Израиле, Турции, Испании или Португалии.
География разная. Обстоятельства переезда тоже. Одни давно планировали международную жизнь, другие принимали решение довольно быстро. Кто-то перевёз семью и бизнес, кто-то сохранил значительную часть активов в России, а кто-то практически полностью перестроил финансовую инфраструктуру.
Но у многих этих людей обнаруживается одна любопытная общая черта.
Утром инвестор открывает приложение немецкого банка, проверяет счёт в евро, оплачивает местную страховку и думает о покупке недвижимости в Мюнхене.
Затем открывает привычный российский финансовый Telegram-канал.
И следующие сорок минут узнаёт, что будет с рублём, насколько ЦБ РФ снизит ключевую ставку, какие ОФЗ интереснее покупать и почему российский фондовый рынок снова оказался недооценённым.
Вечером он обсуждает с друзьями перспективы индекса Мосбиржи.
А о том, что происходит с европейскими облигациями, налоговыми правилами страны проживания, валютной структурой собственных расходов или доступными ему международными инвестиционными инструментами, знает значительно меньше.
Получается своеобразная конструкция.
Человек физически живёт в одной финансовой системе, юридически и экономически зависит от неё, но интеллектуально продолжает находиться в другой.
Само по себе это не катастрофа. Более того, такая ситуация совершенно естественна.
Проблема начинается позже — когда привычная информационная повестка незаметно превращается в основу инвестиционной стратегии.
И здесь возникает вопрос, который редко задают себе даже опытные инвесторы:
А соответствует ли информация, которую я ежедневно потребляю, той финансовой реальности, в которой я теперь живу?
Русский язык здесь совершенно ни при чём
Сразу договоримся об одном принципиальном обстоятельстве.
Эта статья не о том, что русскоязычному инвестору необходимо перестать читать российские СМИ, отказаться от российских аналитиков или срочно перейти на английский язык.
Язык — всего лишь инструмент передачи информации.
Можно читать исключительно русскоязычные материалы и при этом обладать прекрасно выстроенной международной инвестиционной картиной. И наоборот: можно ежедневно просматривать Bloomberg, Financial Times и десятки англоязычных обзоров, оставаясь в плену довольно примитивных представлений о рынках.
Проблема не в языке.
Проблема в географическом и институциональном перекосе источников информации.
Российская инвестиционная аналитика преимущественно ориентирована на человека, чьи доходы, расходы, налоги, обязательства и инвестиционные возможности связаны с Россией.
Это логично. Именно такую аудиторию обслуживает значительная часть российских финансовых медиа.
Когда аналитик рассуждает о привлекательности рублёвых облигаций с доходностью 14%, он может быть совершенно прав в рамках определённой инвестиционной задачи.
Но у инвестора, живущего в Германии, доходы могут быть в евро, будущие расходы — тоже в евро, налоговые обязательства — перед немецкими органами, а основные финансовые риски — совершенно иными.
Доходность в рублях и результат в евро — не одно и то же.
И даже если рублёвые облигации окажутся прекрасной инвестицией, это ещё не означает, что они должны занимать заметное место именно в его портфеле.
Качественная аналитика может приводить к неправильным решениям, если применяется к чужой финансовой ситуации.
Это гораздо опаснее, чем просто плохая аналитика.
Плохую иногда удаётся распознать. Хорошей, но не относящейся к вашим обстоятельствам, доверять значительно легче.
Финансовая жизнь изменилась. Информационные привычки — нет
Почему так происходит?
Причин несколько, и далеко не все они связаны с инвестициями.
Во-первых, информационные привычки формируются годами. Человек привыкает к определённым авторам, каналам, терминологии, способам объяснения происходящего.
Во-вторых, знакомая финансовая среда создаёт ощущение компетентности.
Инвестор может прекрасно понимать, чем отличаются ОФЗ с фиксированным купоном от флоатеров, следить за решениями Банка России и ориентироваться в корпоративных облигациях российских эмитентов.
Но попробуйте предложить ему объяснить устройство рынка облигаций страны нового проживания, особенности местного налогообложения ETF или различия между доступными ему инвестиционными счетами.
Уверенность нередко сменяется осторожностью.
В российской повестке он эксперт. В новой финансовой системе — снова ученик. О том, как прежний опыт способен ограничивать мышление, — в статье «Почему опыт почти всегда переоценён активом».
А возвращаться в положение ученика, особенно после двадцати лет инвестиционного опыта, нравится далеко не всем.
В-третьих, знакомая информационная среда поддерживает связь с прежней жизнью.
И это вполне человеческое обстоятельство. Человек может не испытывать ни малейшего желания возвращаться в Россию, но продолжать читать российскую экономическую прессу, потому что понимает контекст, узнаёт имена и способен оценить аргументы.
В этом нет противоречия.
Противоречие возникает, когда эмоциональная и интеллектуальная близость к одной стране начинает определять распределение капитала в другой.
Самая незаметная ошибка: путать важные новости с важными для вас новостями
Представим двух инвесторов.
Первый живёт в Москве. Его бизнес приносит рублёвый доход, основные расходы связаны с Россией, а инвестиционный портфель преимущественно состоит из российских активов.
Второй живёт в Дубае. Его бизнес международный, часть доходов номинирована в долларах, семья планирует образование детей за рубежом, а долгосрочные расходы распределены между несколькими странами.
Оба ежедневно читают одну и ту же российскую инвестиционную аналитику.
Для первого очередное решение Банка России по ключевой ставке может иметь прямое отношение к доходности портфеля, стоимости кредитования и финансовому положению бизнеса.
Для второго эта новость тоже может быть важна — особенно если у него остались рублёвые активы или российские обязательства.
Но если российская часть капитала невелика, вряд ли именно она должна занимать центральное место в его инвестиционном мышлении.
Между тем внимание человека устроено не как хорошо сбалансированный портфель.
Оно распределяется не пропорционально экономической значимости информации, а в зависимости от её доступности, эмоциональной привлекательности и частоты повторения. Подробнее о влиянии человеческого фактора — в материале «Ваш главный риск — не рынок».
В результате возникает любопытный эффект.
Человек может тратить час ежедневно на обсуждение перспектив рубля и практически не уделять времени валютной структуре собственного семейного капитала.
Он знает прогнозы десятка аналитиков относительно российского фондового рынка, но не может ответить, какая доля его состояния зависит от одной страны проживания, одного банка или одной налоговой системы.
И самое неприятное: чем больше информации он потребляет, тем более обоснованными ему кажутся собственные решения.
Хотя качество этих решений может совершенно не улучшаться.
Портфель начинает отражать не вашу жизнь, а вашу ленту новостей
Информационная среда влияет на инвестиционные решения значительно сильнее, чем принято признавать.
Не обязательно через прямые рекомендации «покупать» или «продавать».
Гораздо чаще влияние происходит через определение круга возможностей.
Если человек ежедневно читает о российских акциях, облигациях и денежном рынке, именно эти инструменты постепенно начинают казаться ему естественным набором инвестиционных альтернатив.
А то, о чём он почти не читает, воспринимается как нечто далёкое, сложное или излишне рискованное.
Здесь действует знакомый поведенческим финансам механизм: инвесторы склонны предпочитать знакомые рынки и инструменты, даже когда более широкая диверсификация могла бы соответствовать их задачам лучше.
Это явление часто называют home bias — склонностью инвестировать в активы собственной страны. Масштаб этого перекоса иллюстрирует исследование Vanguard.
Однако для человека, переехавшего за рубеж, ситуация приобретает дополнительную сложность.
Что считать своей страной с инвестиционной точки зрения?
Страну рождения? Страну гражданства? Страну налогового резидентства? Место проживания семьи? Юрисдикцию бизнеса? Или государство, где инвестор планирует провести следующие двадцать лет?
У разных людей ответы будут различаться.
Но есть принципиальная разница между осознанным выбором географической экспозиции и ситуацией, когда эта экспозиция сформировалась потому, что инвестор просто лучше знаком с определённым рынком.
Допустим, человек живёт в Испании, получает доходы в евро и планирует там же выйти на пенсию.
При этом существенная часть его ликвидного портфеля остаётся в рублёвых инструментах.
Возможно, это рациональное решение. У него могут быть российские обязательства, особые инвестиционные возможности или сознательная готовность принимать валютный и страновой риск.
Но возможен и другой вариант.
Он просто продолжает инвестировать туда, где понимает новости.
Знакомый актив не обязательно является подходящим активом. Географические ограничения портфеля подробнее рассматриваются в статье «Географическая диверсификация: сколько стран достаточно».
Особенно когда финансовая биография инвестора уже изменилась.
Три информационные ловушки инвестора за рубежом
Ловушка №1. Ложная компетентность
Инвестор хорошо ориентируется в одном рынке и незаметно переносит эту уверенность на собственную инвестиционную стратегию в целом.
Он может уверенно рассуждать о российских процентных ставках, кредитных спредах и дивидендных политиках компаний.
Но понимание одного рынка не означает понимания всей системы управления капиталом.
Для инвестора, живущего между несколькими юрисдикциями, не менее важны вопросы налогового резидентства, доступа к инструментам, валюты будущих обязательств, наследования и трансграничного перемещения активов.
Знание рынка — только часть этой конструкции. Снизить влияние подобных ловушек помогает система принятия решений: см. «Как защититься от собственных ошибок в инвестициях».
Причём не всегда главная.
Ловушка №2. Информационная асимметрия
Инвестор получает много подробной информации о знакомых активах и значительно меньше — о доступных международных альтернативах.
Возникает искажение.
Один инструмент кажется понятным, потому что о нём ежедневно публикуют обзоры, прогнозы и комментарии.
Другой — рискованным, потому что о нём инвестор почти ничего не знает.
Хотя реальное соотношение рисков может оказаться обратным.
Незнакомое не обязательно опаснее знакомого.
Иногда оно просто хуже представлено в вашей информационной ленте.
Ловушка №3. Подмена финансовых приоритетов
Это, пожалуй, наиболее серьёзная проблема.
Вместо вопросов о структуре капитала инвестор постоянно обсуждает текущую рыночную конъюнктуру.
Вместо оценки страновых рисков — прогнозы валютных курсов.
Вместо анализа долгосрочных обязательств — решения центрального банка, которые могут иметь к этим обязательствам лишь косвенное отношение.
Человек становится очень информированным участником дискуссии, но не обязательно более эффективным управляющим собственным капиталом.
Можно прекрасно знать, что происходит на фондовом рынке, и при этом недостаточно хорошо понимать, что происходит с вашим состоянием.
Это разные компетенции.
Российская аналитика может быть полезна. Но она не должна автоматически становиться центром системы
Здесь важно избежать противоположной крайности.
После переезда вовсе не требуется избавляться от российских активов, прекращать следить за российской экономикой или считать любой международный инструмент заведомо более качественным.
Такая логика была бы столь же поверхностной.
Если значительная часть капитала связана с Россией, российская аналитика остаётся необходимой.
Если у инвестора есть российский бизнес, недвижимость, долговые обязательства или семейные интересы, события в российской экономике могут непосредственно влиять на его финансовое положение.
Более того, даже при небольшой российской экспозиции знание местного рынка иногда позволяет видеть возможности, которые остаются незаметными международному инвестору.
Но здесь есть существенная оговорка.
Нужно различать два вопроса:
«Какие инвестиционные возможности существуют на российском рынке?»
и
«Какое место российский рынок должен занимать в структуре именно моего капитала?»
На первый вопрос вполне может ответить качественная российская аналитика.
На второй — только инвестиционная система, построенная вокруг обстоятельств конкретного человека.
Причём точно такое же правило относится к американской, европейской или любой другой национальной аналитике.
Американские финансовые медиа тоже преимущественно смотрят на мир глазами американского инвестора. Европейские — через собственную институциональную систему.
Просто заменить российскую информационную зависимость американской — ещё не означает сформировать международный инвестиционный взгляд.
Международный инвестор — не тот, у кого открыт иностранный брокерский счёт
Иногда международность инвестиционной стратегии понимают довольно буквально.
Открыт счёт у зарубежного брокера. Куплены американские ETF. Часть денег хранится в долларах. Значит, портфель международный.
Не обязательно.
Можно владеть активами десяти стран и по-прежнему принимать решения исключительно через призму одной национальной экономической повестки.
И наоборот: можно иметь сравнительно небольшое число инструментов, но управлять капиталом с учётом нескольких валют, правовых систем, страновых рисков и долгосрочных обязательств.
Международный подход определяется не количеством иностранных ценных бумаг. О специфических рисках зарубежных вложений напоминает и руководство SEC по международному инвестированию.
Он определяется тем, насколько инвестиционные решения согласованы с реальной географией вашей финансовой жизни.
Для одного человека это означает прежде всего защиту будущих расходов в евро.
Для другого — снижение зависимости семейного состояния от одного государства.
Для третьего — организацию наследования активов, находящихся в нескольких юрисдикциях.
Для четвёртого — сохранение разумной связи с российским рынком при постепенном расширении международной диверсификации.
Универсальной модели здесь нет.
Именно поэтому универсальные рекомендации в духе «сейчас лучше покупать облигации» или «пора увеличивать долю акций» для международного инвестора особенно малоинформативны.
Прежде необходимо выяснить: в какой валюте он измеряет результат, какие риски способен принимать и где находятся его будущие обязательства.
Без этого даже самый точный рыночный прогноз может оказаться практически бесполезным.
Как проверить собственную информационную диету
Предлагаю небольшой эксперимент.
Не нужно менять портфель, продавать активы или отказываться от любимых аналитических каналов.
Достаточно в течение двух недель наблюдать за тем, какую финансовую информацию вы потребляете.
Каждый материал можно мысленно отнести к одной из трёх категорий.
| Категория информации | Главный вопрос |
|---|---|
| Непосредственно влияет на мой капитал | Связана ли информация с моими активами, обязательствами, налогами или финансовыми решениями? |
| Расширяет понимание рынков | Помогает ли она оценивать риски и возможности за пределами привычной инвестиционной среды? |
| Просто интересна | Читаю ли я это преимущественно по привычке, из любопытства или ради участия в обсуждении? |
Третья категория совершенно законна.
Финансовая информация может быть интеллектуальным развлечением. В конце концов, кто-то следит за футболом, а кто-то — за заседаниями центральных банков.
Главное — не путать увлечение с управлением капиталом.
После двух недель полезно задать себе несколько вопросов.
- Какая доля моего внимания приходится на страну, где я больше не живу?
- Достаточно ли я понимаю финансовую систему страны своего проживания?
- Какие существенные риски моего капитала почти не появляются в привычных источниках?
- Знаю ли я международные альтернативы инструментам, которые привык использовать?
- Могу ли я объяснить структуру своего портфеля без ссылок на текущие прогнозы аналитиков?
Последний вопрос особенно полезен.
Если объяснение инвестиционной стратегии начинается со слов «сейчас аналитики ожидают…», возможно, стратегию стоит ещё раз внимательно изучить.
Информационная архитектура должна следовать за архитектурой капитала
В управлении значительным состоянием существует простая, но часто игнорируемая последовательность.
Сначала необходимо понять, как устроен капитал. Подробнее об этой последовательности — в статье «Архитектура капитала: почему портфель — это только один слой системы».
Где находятся активы? В каких валютах возникают доходы и расходы? Какие юрисдикции влияют на собственность и налогообложение? Какие обязательства предстоит финансировать через пять, десять или двадцать лет? Какие риски способны нанести состоянию действительно серьёзный ущерб?
Затем формируется инвестиционная политика. Формализовать процесс обсуждения и отбора инвестиционных идей помогает личный инвестиционный комитет.
И только после этого определяется, какая информация необходима для принятия решений.
На практике нередко происходит наоборот.
Человек ежедневно потребляет большой поток финансовой аналитики, находит в нём привлекательные идеи, совершает сделки, а затем пытается объяснить, какую роль новые активы играют в общей структуре капитала.
Это похоже на строительство дома по принципу: сначала покупаем понравившуюся мебель, а затем решаем, сколько комнат нам потребуется.
Иногда получается. Но архитекторы обычно предпочитают другую последовательность.
Для состоятельного инвестора особенно важно отделять информационный поток от системы принятия решений.
Ведь с увеличением капитала растёт не только потенциальная стоимость ошибок.
Увеличивается количество взаимосвязей: между активами, валютами, компаниями, членами семьи, странами и будущими обязательствами.
И если информационная среда не отражает этих взаимосвязей, она способна формировать весьма искажённую картину реальности.
Не потому, что источники плохие.
А потому, что они отвечают на вопросы, которые для вас уже не являются главными.
Переезд не требует отказаться от прошлого. Но требует пересмотреть финансовую оптику
Русскоязычный инвестор за рубежом находится в особом положении.
Он может обладать глубоким знанием российского рынка, многолетним инвестиционным опытом и одновременно осваивать совершенно другую финансовую инфраструктуру.
Это не недостаток. При правильном подходе такая комбинация может стать преимуществом.
Знание нескольких экономических систем позволяет сравнивать инструменты, институциональные риски и инвестиционные подходы.
Но преимущество возникает только тогда, когда инвестор действительно сравнивает системы, а не продолжает смотреть на одну из них издалека.
Поэтому задача состоит не в том, чтобы перестать читать российскую аналитику.
Задача — перестать считать её автоматически достаточной.
Не нужно менять язык инвестиционного мышления.
Нужно расширить географию вопросов, на которые это мышление ищет ответы.
И, возможно, самое важное изменение происходит в тот момент, когда инвестор перестаёт спрашивать:
«Что сейчас происходит на знакомом мне рынке?»
И начинает спрашивать:
«Какие события, в каких странах и финансовых системах действительно способны повлиять на мой капитал и жизнь моей семьи?»
Это уже другой уровень управления состоянием.
Вместо заключения
У инвестора, который переехал из России, может быть немецкий банк, кипрская компания, недвижимость в Испании, брокерский счёт в другой юрисдикции и дети, получающие образование в Великобритании.
А главным финансовым событием его недели по-прежнему остаётся заседание Банка России.
Возможно, для этого есть веские причины.
Но если их нет, стоит задуматься.
Ваш капитал уже живёт в международном мире. Убедитесь, что ваши инвестиционные решения не остались в границах прежней информационной карты.
Иначе получится довольно странная форма международной диверсификации: активы распределены между странами, а все инвестиционные идеи по-прежнему приходят из одного Telegram-канала.
Переезд в другую страну меняет финансовую реальность инвестора, но далеко не всегда меняет его информационные привычки. Проблема не в том, на каком языке человек читает аналитику, а в том, насколько эта аналитика соответствует структуре его капитала, валюте расходов, обязательствам и долгосрочным целям. Международное инвестиционное мышление начинается не с открытия иностранного брокерского счёта, а с умения смотреть на собственный капитал за пределами привычной национальной повестки.
Материал прежде всего адресован русскоязычным инвесторам, которые живут за пределами России или распределяют капитал между несколькими юрисдикциями.
Если основная часть активов, доходов и обязательств по-прежнему связана с Россией, российская финансовая аналитика вполне обоснованно может занимать центральное место в информационной системе инвестора. Речь не об отказе от российских источников и активов, а о соответствии инвестиционных решений реальной географии капитала. Сама по себе международная диверсификация не гарантирует снижения рисков: налоговые, валютные, правовые ограничения и доступность финансовых инструментов всегда требуют индивидуальной оценки.Что читать дальше


Сергей Гореев
2 ответов
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.
Сам замечаю, что новости про рубль, ставку ЦБ и российские акции читаю гораздо чаще, чем про зарубежные рынки. Просто потому, что всё знакомо и понятно. Хотя большая часть инвестиций и расходы уже давно не только в рублях. Получается, что привычка следить за рынком осталась, а насколько эта информация мне сейчас нужна — особо и не задумывался.
Следить нужно за той информацией, в первую очередь, где у тебя размещены основные активы. И не важно на каком языке эта информация…