
Семейный инвестиционный комитет: зачем он нужен, если вы не миллиардер
Инвестиционный комитет нужен не только миллиардерам. Разбираем, когда семье необходим единый порядок управления капиталом и как его создать без собственного Family Office.
 Перейти к содержанию

Инвестиционный комитет нужен не только миллиардерам. Разбираем, когда семье необходим единый порядок управления капиталом и как его создать без собственного Family Office.

Модель Йеля часто пытаются свести к высокой доле альтернативных и неликвидных активов. Но её результаты обеспечивала не круговая диаграмма, а целая инфраструктура: долгий горизонт, профессиональная команда, доступ к лучшим управляющим и строгая дисциплина.

Знакомство с активом создаёт ощущение контроля. Но собственный бизнес, привычная недвижимость или акции известной компании могут не снижать риск, а лишь делать его менее заметным.

Private Banking может качественно управлять банковскими активами, но не всей финансовой системой семьи. Разбираемся, почему премиальное обслуживание не заменяет Family Office Thinking и как увидеть капитал целиком.

Болезнь или потеря дееспособности владельца может оставить семью с активами, которыми некому управлять. Разбираем риски для портфеля, бизнеса, ликвидности и обязательств.
Высокая доходность может скрывать концентрацию, неликвидность и чрезмерный риск. Разбираемся, по каким критериям состоятельному инвестору действительно следует оценивать качество своего портфеля.
Владелец успешного бизнеса может быть состоятельным, но оставаться финансово несвободным. Разбираем, как отделить бизнес от семейной безопасности и превратить набор активов в устойчивую архитектуру капитала.
Высокие ставки и рыночные колебания — не главные угрозы для состоятельного инвестора. Настоящий риск возникает, когда капитал теряет ликвидность, доступность и управляемость. Разбираем пять системных угроз на горизонте 2026–2028 годов.
Наследование начинается не с завещания. Для семьи с капиталом 30–150 млн рублей главный вопрос — не только кому перейдут активы, а кто сможет сохранить управляемость капитала, доступ к документам, ликвидность и логику решений.
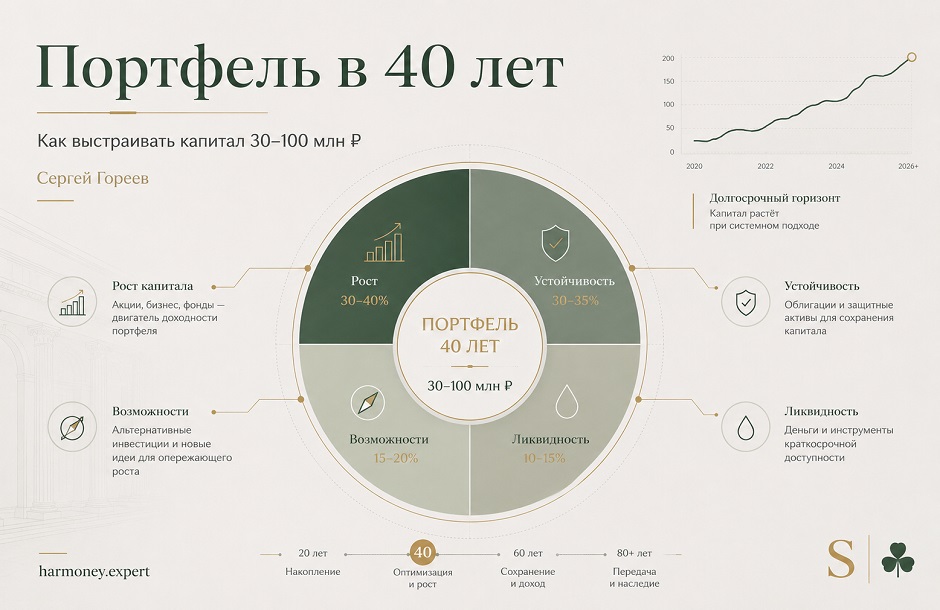
В 40 лет портфель уже нельзя строить как эксперимент, но ещё рано превращать его в полностью защитную конструкцию. Для инвестора с капиталом 30–100 млн рублей главная задача — соединить рост, устойчивость, ликвидность и свободу будущих решений.
Инвестор может сменить страну, банк и брокера, но продолжать принимать решения в старой системе координат. Разбираем, что после переезда действительно меняется, а какие принципы управления капиталом остаются прежними.
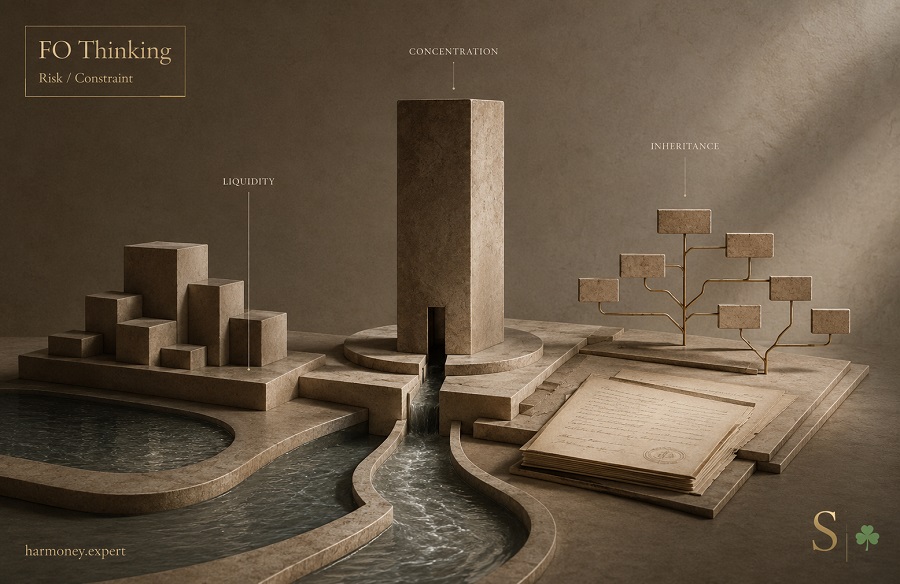
Крупное состояние может выглядеть устойчивым, но зависеть от одного бизнеса, одного источника ликвидности и одного человека. В логике Family Office Thinking концентрация, ликвидность и наследование рассматриваются как единая система рисков, способная лишить семью свободы действий даже без прямой потери активов.

Создано для тех, кто стремится к финансовой стабильности и внутреннему балансу.