инвестиционный портфель

Модель Дэвида Свенсена и инфраструктура Йельского эндаумента

Модель Дэвида Свенсена: почему частный инвестор не может просто скопировать Йель

Модель Йеля часто пытаются свести к высокой доле альтернативных и неликвидных активов. Но её результаты обеспечивала не круговая диаграмма, а целая инфраструктура: долгий горизонт, профессиональная команда, доступ к лучшим управляющим и строгая дисциплина.

Распределение активов между акциями, облигациями, золотом, денежными инструментами и недвижимостью

Распределение активов как главный источник доходности портфеля

Почему долгосрочный результат портфеля определяется прежде всего долями акций, облигаций, денежных инструментов, золота и других классов активов, а не поиском одной удачной бумаги.

Высокая доходность и скрытые риски инвестиционного портфеля

Почему высокая доходность не равна хорошему портфелю.

Высокая доходность может скрывать концентрацию, неликвидность и чрезмерный риск. Разбираемся, по каким критериям состоятельному инвестору действительно следует оценивать качество своего портфеля.

Молодой инвестор анализирует портфель и финансовые документы в современном кабинете

Как инвестировать при капитале 5–10 млн рублей

Капитал 5–10 млн рублей — это уже не просто накопления, но ещё не полноценная финансовая система. На этом этапе инвестору важнее не искать «лучшую идею», а выстроить порядок: резерв, защитную часть, долю риска, валютную логику и правила поведения при просадках.

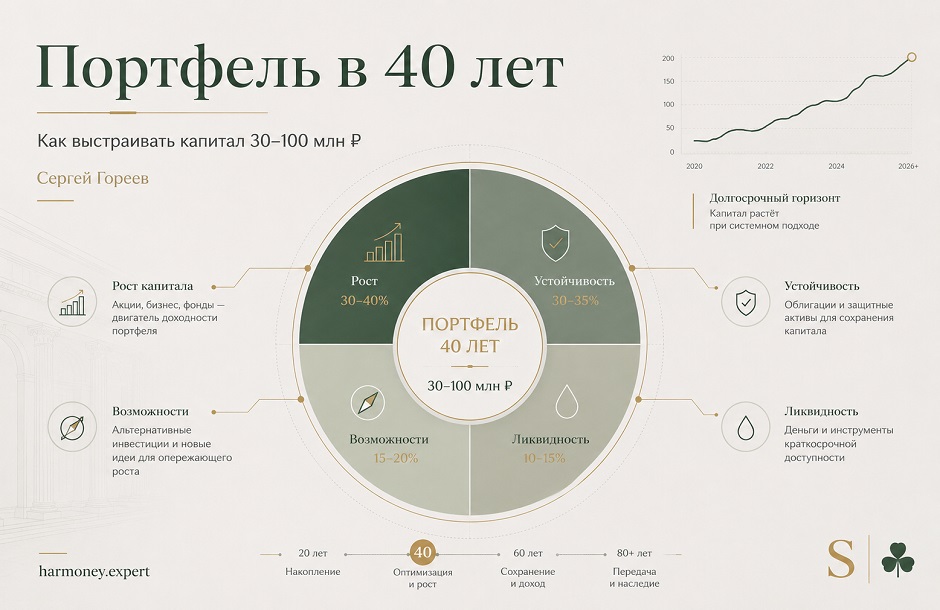
Строгая инфографика о портфеле инвестора в 40 лет с капиталом 30–100 млн рублей

Портфель в 40 лет: когда капитал уже есть, но главная работа только начинается

В 40 лет портфель уже нельзя строить как эксперимент, но ещё рано превращать его в полностью защитную конструкцию. Для инвестора с капиталом 30–100 млн рублей главная задача — соединить рост, устойчивость, ликвидность и свободу будущих решений.

Риск-профиль состоятельного инвестора: деловая встреча по структуре инвестиционного портфеля и допустимой просадке

Он думал, что готов к риску. Пока не увидел, как будет жить при просадке. Случай из практики.

Реальный случай из практики. Состоятельный инвестор был уверен, что готов к риску. Но когда возможная просадка перестала быть процентом в таблице и превратилась в конкретные миллионы, семейные вопросы и тревожные решения, его настоящий риск-профиль оказался совсем другим.

Семейный баланс. Как увидеть весь капитал_

Семейный баланс: как состоятельному инвестору увидеть весь капитал целиком

Семейный баланс помогает состоятельному инвестору увидеть капитал не как набор разрозненных активов, а как единую систему. Бизнес, портфель, недвижимость, резервы, валюты, обязательства и семейные цели должны рассматриваться вместе — иначе крупный капитал может выглядеть внушительно, но оставаться уязвимым.

Обложка статьи о том, сколько нужно капитала для финансовой независимости: светлый кабинет с видом на город, финансовый план, инвестиционные расчёты и собака у кресла

Сколько нужно капитала для финансовой независимости

Финансовая независимость начинается не с абстрактной суммы, а с честного расчёта: сколько вы тратите, какой капитал действительно работает и какую часть дохода можно изымать без разрушения системы. Для одного человека 100 млн рублей могут быть достаточны, для другого и 300 млн не дадут спокойствия, если расходы высоки, активы неликвидны, а структура капитала хаотична.

Инвестиционный портфель на 20 млн рублей: стратегия управления капиталом, защита сбережений и долгосрочный рост

20 млн рублей — еще не много, но уже не мало. Как выстроить стратегию инвестиционного портфеля

20 млн рублей — это ещё не капитал, который позволяет полностью перестать думать о доходах. Но это уже сумма, к которой нельзя относиться как к обычным накоплениям. На этом уровне инвестору нужна не погоня за максимальной доходностью, а ясная стратегия: резерв, защита, долгосрочный рост, валютная устойчивость и понимание собственной готовности к риску.

Инвестиционный портфель в долгом горизонте: как состоятельному инвестору подготовиться к снижению доходности и сохранить устойчивость капитала

Как готовиться к снижению доходности в долгом горизонте

Снижение доходности — это не катастрофа, а нормальная смена рыночного режима. Опасность начинается тогда, когда инвестор привык жить на временно высоких ставках и строит расходы семьи так, будто такая доходность будет вечной. В статье разбираем, как заранее проверить портфель, уровень изъятий, ликвидность и структуру капитала, чтобы падение доходности не превратило долгосрочного инвестора в охотника за сомнительными рисками.

Фазы инвестиционного цикла и ловушка «всё сейчас выгодно»: акции, облигации, золото, валюта, кэш и недвижимость вокруг рыночного цикла

Ошибка «всё сейчас выгодно»: ловушка фаз цикла

Когда инвестору кажется, что «сейчас выгодно всё» — акции, облигации, золото, валюта, недвижимость и даже кэш, — это не всегда признак редкой инвестиционной возможности. Часто это симптом потери системы координат.

В статье разбираем ловушку фаз инвестиционного цикла: почему каждый актив может выглядеть убедительно в свой момент, чем опасна покупка «всего понемногу» и как отличить стратегию от набора случайных рыночных соблазнов.

Стать автором

Обсудить сотрудничество