О капитале · материал S.Ricardo
Инвестиционная декларация семьи: документ важнее прогноза рынка
Когда в семье нет согласованных правил управления капиталом, каждое рыночное событие превращается в новый спор о стратегии. Как составить семейную инвестиционную декларацию: цели, риск, ликвидность, валюты, полномочия и наследование. Практический шаблон.
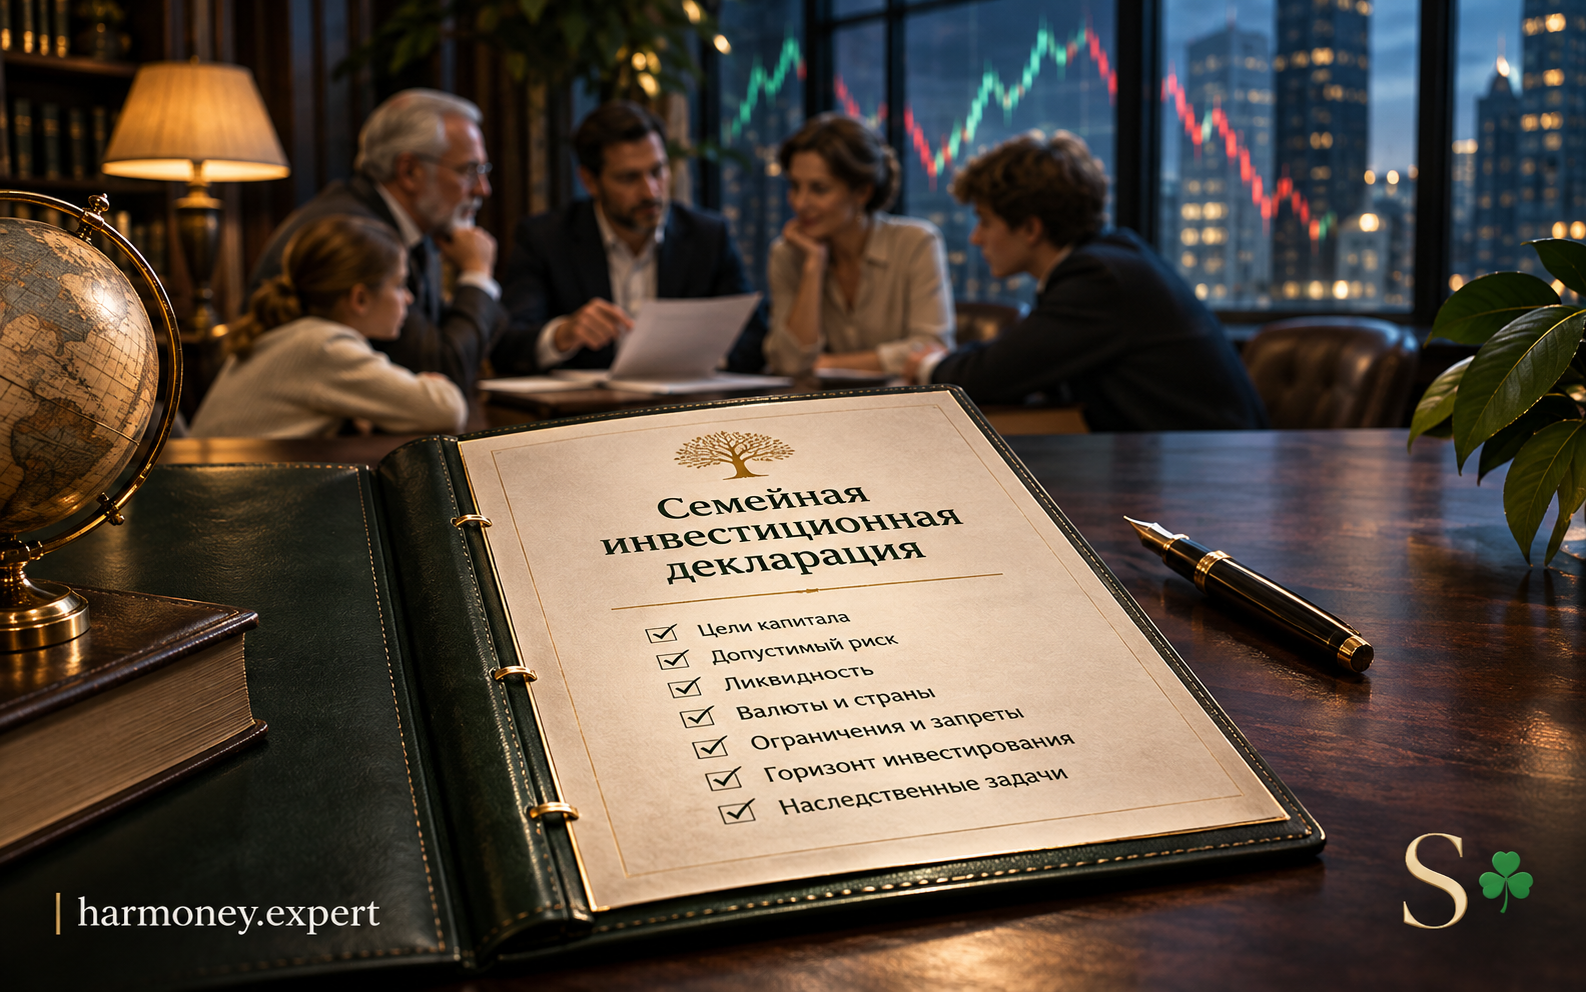
Когда у семьи нет согласованных правил управления капиталом, каждое серьёзное рыночное событие может превращаться в новый спор о стратегии. Инвестиционная декларация не предсказывает будущее. Она позволяет семье заранее договориться, как действовать, когда будущее окажется не таким, как ожидалось.
Представим достаточно обычную ситуацию.
У семьи есть бизнес, недвижимость, банковские счета и инвестиционный портфель. Капитал создавался много лет, решения принимались последовательно, крупных ошибок удалось избежать.
Пока рынки спокойны, вопросов почти не возникает.
Но затем фондовый рынок падает на 25%. Один из супругов предлагает продать акции, чтобы сохранить оставшееся. Другой считает падение возможностью для покупок. Взрослый сын уверен, что семейные деньги вообще следовало вложить в недвижимость. А владелец бизнеса неожиданно сообщает, что компании может понадобиться дополнительное финансирование.
У каждого есть аргументы. Некоторые вполне разумны.
Проблема не в том, кто из них лучше понимает рынок.
Проблема в том, что семья никогда не договаривалась, для чего предназначены эти деньги, каким риском можно распоряжаться и кто вправе принимать окончательные решения.
Получается странная конструкция: активы существуют, управляющие есть, брокерские отчёты приходят регулярно, но общей инвестиционной политики нет.
И вот уже приходится обсуждать не только падение рынка, но и всю философию управления капиталом — причём в самый неподходящий момент.
Семейная инвестиционная декларация нужна не тогда, когда все согласны. Она нужна именно тогда, когда согласие начинает исчезать.
Почему прогноз рынка не заменяет правила
Инвесторы много времени тратят на попытки понять будущее.
Что будет с процентными ставками? Укрепится ли доллар? Продолжится ли рост акций? Не слишком ли дорогой стала недвижимость? Нужно ли уменьшать долю облигаций?
Эти вопросы имеют значение. Но их ответы постоянно меняются.
Сегодня аналитики ждут снижения ставки. Завтра инфляция оказывается выше ожиданий. Через месяц возникает политический кризис, и прежние прогнозы отправляются в архив.
Если инвестиционная стратегия семьи строится преимущественно на текущих прогнозах, она неизбежно становится подвижной.
Каждый новый прогноз требует пересмотра предыдущего решения.
Каждый кризис ставит под сомнение всю конструкцию.
Каждый участник обсуждения получает возможность предложить собственную стратегию.
Но семейный капитал существует не ради победы в споре о следующем движении рынка.
Он должен обеспечивать определённые жизненные цели, финансовую независимость, устойчивость семьи и, возможно, передачу части состояния следующим поколениям.
Эти задачи значительно устойчивее рыночных прогнозов.
В профессиональной практике управления капиталом существует понятие Investment Policy Statement, или IPS, — письменного документа, определяющего цели инвестирования, допустимые риски, ограничения и порядок управления портфелем.
Подобный документ применяют институциональные инвесторы, семейные офисы и частные клиенты. В материалах CFA Institute о подготовке Investment Policy Statement раскрываются цели, риск, горизонт, ликвидность и другие ограничения, которые необходимо учитывать при разработке инвестиционной политики.
Смысл не в том, чтобы предусмотреть каждую будущую ситуацию.
Смысл в другом: отделить постоянные принципы управления капиталом от временных представлений о рынке.
Прогноз можно пересматривать хоть каждую неделю. Фундаментальные правила семьи не должны меняться с такой же частотой.
Семейная декларация — не инвестиционная стратегия одного человека
Здесь важно различать два документа.
Личная инвестиционная стратегия отвечает на вопросы владельца капитала: какие инструменты использовать, как распределять активы, какую доходность стремиться получить и какой риск принимать.
Семейная инвестиционная декларация решает более широкую задачу.
Она должна учитывать не только инвестиционные предпочтения управляющего, но и обстоятельства семьи, её обязательства, разные горизонты планирования и распределение ответственности.
Предприниматель может спокойно относиться к значительным колебаниям стоимости активов. Он привык к риску.
Его супруг или супруга могут воспринимать те же колебания иначе, поскольку видят в капитале прежде всего основу безопасности семьи.
Оба могут быть правы, исходя из собственных задач.
Но инвестиционная политика не должна определяться исключительно тем, чей голос в семье звучит увереннее.
Сначала необходимо согласовать, какие именно задачи решает капитал.
При этом слово «семейный» не означает, что все активы становятся общей собственностью или что каждый родственник приобретает право участвовать в инвестиционных решениях. Юридические права владельцев, полномочия управляющих и порядок семейного обсуждения должны быть разделены.
Это особенно важно для капитала, распределённого между супругами, взрослыми детьми, компаниями и разными юрисдикциями.
1. Цели капитала: сначала предназначение, затем доходность
Первая часть инвестиционной декларации должна отвечать на вопрос, который состоятельные инвесторы иногда считают слишком простым:
Для чего семье вообще нужен капитал?
Ответ «для сохранения и приумножения» почти ничего не объясняет.
Сохранения чего? Приумножения ради чего? На каком горизонте? Какую часть можно расходовать, а какую желательно передать дальше?
Рассмотрим несколько возможных задач:
- Поддерживать привычный уровень жизни независимо от текущих результатов бизнеса.
- Обеспечить образование детей и помощь пожилым родителям.
- Создать финансовую независимость владельцев после прекращения активной работы.
- Сохранить покупательную способность капитала на протяжении нескольких десятилетий.
- Передать следующему поколению определённую часть состояния.
- Сформировать резерв для переезда или изменения страны проживания.
Все эти задачи законны. Но они предъявляют разные требования к инвестициям.
Деньги, которые потребуются через два года на обучение ребёнка, не должны автоматически участвовать в той же стратегии, что и капитал, предназначенный для следующего поколения.
Поэтому полезно разделить семейный капитал на несколько функциональных частей.
Одна обеспечивает текущую жизнь и ближайшие обязательства. Другая отвечает за устойчивость в неблагоприятных обстоятельствах. Третья может работать на долгосрочный рост.
Четвёртая, если размер состояния позволяет, предназначается для передачи следующим поколениям.
Необязательно создавать четыре отдельных портфеля или счёта. Но разницу в предназначении средств следует зафиксировать.
И здесь обнаруживается важная особенность семейной декларации.
Она должна устанавливать не только цели, но и их приоритетность в ситуации, когда денег на всё одновременно недостаточно.
Например, что важнее: сохранить долгосрочные вложения или профинансировать расширение семейного бизнеса? Продолжать инвестировать или увеличить резерв на случай переезда?
Хорошая декларация позволяет ответить на такие вопросы до того, как возникнет конфликт интересов.
2. Допустимый риск: готовность потерять и способность выдержать — разные вещи
Оценка риска — один из наиболее сложных элементов семейной инвестиционной политики.
Обычно инвестора спрашивают, какую просадку портфеля он готов пережить. В российской практике профессионального доверительного управления похожий принцип отражён в разъяснении Банка России об инвестиционном профиле: инвестиционные решения должны учитывать цели клиента и приемлемый риск. Семейная декларация при этом остаётся самостоятельным внутренним документом, а не заменой инвестиционного профиля по договору доверительного управления.
10%? 20%? 30%?
Но в случае семейного капитала такой вопрос недостаточен.
Допустимый риск определяется как минимум тремя обстоятельствами.
Первое — экономическая способность выдержать потери. Если стоимость инвестиционного портфеля снизится, сможет ли семья выполнять свои обязательства без вынужденной продажи активов?
Второе — психологическая устойчивость. Смогут ли люди, участвующие в принятии решений, выдержать падение стоимости активов, не разрушая согласованную стратегию?
Третье — необходимость рисковать. Действительно ли семейные цели требуют столь высокой доходности, ради которой приходится принимать дополнительный риск?
Последний вопрос часто недооценивают.
Семье, уже достигшей финансовой независимости, не всегда нужен риск, приемлемый для человека, который только формирует состояние.
Поэтому в декларации разумно фиксировать не абстрактный «умеренный риск», а конкретные ограничения.
Например, предельную концентрацию в одном активе, допустимое использование заёмных средств, ограничения на неликвидные вложения и сценарии потерь, которые семья должна быть способна выдержать.
Можно определить и ориентир предельно неприятной просадки портфеля. Но необходимо понимать: указанная в документе величина не является гарантированной границей рыночных потерь.
Её назначение — проверять соответствие стратегии обстоятельствам семьи, а не обещать, что рынок остановится на выбранном проценте.
О практической оценке устойчивости мы отдельно говорили в материале «Как состоятельному инвестору определить свой реальный риск-профиль».
Семейная декларация должна превращать результаты такой оценки в правила управления капиталом.
3. Ликвидность: капитал должен быть доступен тогда, когда он нужен
Можно владеть значительным состоянием и одновременно испытывать серьёзные финансовые затруднения.
Особенно если большая часть капитала сосредоточена в бизнесе и недвижимости.
Рыночная стоимость имущества сама по себе не отвечает на вопрос, сколько денег семья сможет получить в течение недели, месяца или полугода.
А именно этот вопрос становится решающим в сложной ситуации.
Допустим, семейный бизнес переживает спад выручки. Одновременно возникает необходимость помочь родственнику, оплатить крупное лечение или выполнить обязательства по кредиту.
На бумаге семья может быть состоятельной.
Но если свободных денег недостаточно, ей придётся продавать активы, возможно, по невыгодной цене.
Поэтому в декларации должны существовать правила ликвидности.
Нужно определить:
- Минимальный объём доступного денежного резерва.
- Какие будущие расходы должны быть обеспечены заранее.
- Какие активы нельзя считать источником быстрой ликвидности.
- На каких условиях допускается использование семейных резервов для финансирования бизнеса.
- Как восстанавливается резерв после его расходования.
Последний пункт особенно важен.
Если деньги из резерва использованы, это не должно незаметно превращаться в постоянное снижение финансовой защиты семьи.
Ликвидность — не просто одна из характеристик портфеля.
Это возможность не принимать вынужденные решения в неподходящий момент.
4. Валюты и страны: диверсификация должна соответствовать жизни семьи
У семейного капитала есть валютная и географическая структура.
Но она не всегда совпадает с тем, что видно в брокерском отчёте.
Можно владеть иностранными акциями, держать их через посредника в третьей стране и при этом иметь практически все расходы в рублях.
Можно получать доход от бизнеса в России, содержать недвижимость в Европе и планировать обучение детей за границей.
В каждом случае возникают разные валютные потребности и юридические ограничения.
Поэтому семейная декларация должна разграничивать несколько понятий:
Валюта расходов. В каких денежных единицах семья будет выполнять будущие обязательства?
Валюта активов. От изменения каких валют зависит их экономическая стоимость?
Страна экономического риска. С какими рынками и экономиками связаны активы и доходы?
Юрисдикция хранения и владения. Где находятся счета, зарегистрированы компании, действуют договоры и возникают права собственности?
Это не одно и то же.
Владение акциями американской компании через европейского брокера не устраняет американский рыночный риск. При этом страна брокера создаёт отдельный контур юридических и операционных рисков.
Семья может иметь достаточно хорошо диверсифицированный портфель по активам, но оставаться чрезмерно зависимой от одного банка, одной валюты расходов или одной юрисдикции.
В декларации не обязательно навсегда устанавливать точные валютные доли.
Гораздо важнее зафиксировать принципы: какие обязательства требуют валютного соответствия, какие концентрации неприемлемы, какие страны допускаются для хранения капитала и в каких случаях необходимо пересматривать географическую структуру.
В статье «Акции в портфеле состоятельного инвестора» мы разбирали, почему диверсификация должна оцениваться на уровне всего капитала семьи.
Семейная декларация соединяет инвестиционную диверсификацию с реальными потребностями семьи. Дополнительный контекст — в серии «Формирование инвестиционного портфеля».
5. Ограничения и запрещённые решения: иногда важнее определить, чего делать нельзя
Это, возможно, самая недооценённая часть инвестиционной декларации.
Большинство инвесторов хорошо формулируют, что они хотели бы купить.
Гораздо реже заранее определяют, чего не будут делать ни при каких обычных рыночных обстоятельствах.
Между тем устойчивость системы часто зависит именно от таких запретов.
Например:
- Не использовать заёмные деньги для спекулятивной торговли.
- Не предоставлять инвестиционный портфель в залог без отдельного согласования.
- Не направлять средства семейного резерва в высокорискованные проекты.
- Не приобретать инструменты, риски которых участники управления не способны объяснить.
- Не превышать согласованные лимиты концентрации.
- Не финансировать проекты родственников без процедуры оценки и раскрытия конфликта интересов.
- Не принимать крупные инвестиционные решения исключительно под влиянием новостей или рыночной паники.
Это не универсальный перечень. У каждой семьи будут собственные ограничения.
Но принципиально важно наличие самой категории запрещённых решений.
В период роста рынков запреты кажутся излишне строгими. Во время кризиса — слишком неудобными.
Именно поэтому их нужно утверждать заранее.
Инвестиционная политика, которую можно отменить после первого эмоционального спора, фактически не существует.
При этом нужно различать абсолютные запреты и действия, требующие специального согласования.
Некоторые операции могут быть допустимы в исключительных обстоятельствах. Но исключение должно иметь установленную процедуру, а не возникать потому, что кому-то очень понравилась новая инвестиционная идея.
6. Горизонт: у семьи нет одного инвестиционного срока
У частного инвестора часто существует один условный горизонт: до пенсии, до покупки недвижимости или до достижения определённого размера капитала.
У семьи таких горизонтов несколько.
Через год может потребоваться крупная сумма на переезд.
Через пять лет — средства на образование ребёнка.
Через десять лет владелец планирует сократить участие в бизнесе.
А часть капитала желательно сохранить для поколения, которое пока даже не участвует в семейных обсуждениях.
Поэтому фраза «мы инвестируем на двадцать лет» может быть одновременно правильной и опасной.
Правильной — для одной части капитала.
Опасной — если под этот горизонт фактически попадают деньги, которые понадобятся значительно раньше.
Семейная декларация должна связывать разные инвестиционные горизонты с соответствующими обязательствами.
Особое место занимают наследственные задачи.
Важно заранее определить, предполагается ли постепенная передача имущества, сохранение семейного бизнеса, формирование капитала для наследников или разделение активов между разными направлениями.
Инвестиционная декларация не заменяет завещание, наследственный договор, корпоративные соглашения или другие юридические инструменты.
Но она должна быть согласована с ними.
Иначе может возникнуть ситуация, когда инвестиционная стратегия предполагает сохранение активов на десятилетия, а наследственная конструкция фактически требует их раздела или продажи.
В статье «Карта семейного капитала: что должны знать наследники» мы рассматривали информационную сторону преемственности.
Инвестиционная декларация отвечает на соседний вопрос: по каким принципам капитал должен управляться до и после смены ответственных лиц.
7. Кто принимает решения и кто имеет право остановить ошибку
Наличие письменных правил ещё не означает, что они будут соблюдаться.
Для этого необходимо определить порядок принятия решений.
В небольшой семье всеми инвестициями может управлять один человек.
Но даже в таком случае желательно разграничить обычные операции в пределах стратегии и решения, которые существенно меняют риск всего капитала.
Например, плановая покупка облигаций в установленных пределах — одна ситуация.
Продажа значительной части портфеля для финансирования нового бизнеса — совершенно другая.
Вторая операция затрагивает не только инвестиции, но и финансовую устойчивость семьи.
Поэтому декларация должна отвечать на вопросы:
Кто отвечает за исполнение стратегии? Кто контролирует соблюдение ограничений? Какие решения требуют согласования? Кто получает информацию о результатах? Что происходит при несогласии? Кто исполняет необходимые действия, если основной управляющий временно недоступен?
Последний вопрос невозможно решить одной декларацией: нужны надлежащие полномочия, документы и процедуры доступа.
Но отсутствие этих вопросов в инвестиционной политике — самостоятельный признак слабой системы управления.
О распределении полномочий мы подробно писали в материале «Кто должен входить в семейный инвестиционный комитет».
При этом семейный комитет необязательно должен существовать в виде формального органа с протоколами и сложным регламентом.
Для небольшой семьи часто достаточно определить двух-трёх ответственных людей и порядок согласования наиболее существенных операций.
Сложность системы должна соответствовать сложности капитала.
8. Когда декларацию нужно пересматривать
Инвестиционная декларация не должна быть неизменной догмой.
Семейные обстоятельства меняются.
Продаётся бизнес. Возникают новые обязательства. Дети становятся взрослыми. Меняются страны проживания, налоговое резидентство, семейный состав и распределение собственности.
Такие события действительно могут потребовать пересмотра инвестиционной политики.
Но здесь необходимо установить принципиальное различие.
Изменение обстоятельств семьи — основание пересмотреть декларацию. Изменение рыночного прогноза само по себе — нет.
Если центральный банк неожиданно изменил ставку, это ещё не означает, что семья должна переписывать фундаментальные правила управления капиталом.
Если же бизнес продан и значительная доля состояния превратилась в денежные средства, ситуация принципиально иная.
В этом случае меняется вся архитектура капитала, а вместе с ней — инвестиционные задачи и допустимый риск.
Разумная практика — пересматривать декларацию не реже одного раза в год, а при существенных изменениях семейных обстоятельств проводить внеочередную проверку.
Однако пересмотр не должен превращаться в формальность.
Нужно выяснять, что именно изменилось: цели, обязательства, способность нести риск или лишь настроение участников.
Пример: две семьи с одинаковым капиталом, но разными правилами
Представим две семьи. У каждой капитал оценивается в 120 млн рублей.
Обе владеют бизнесом, недвижимостью и инвестиционными активами.
В первой семье все решения принимает основатель. Он опытен, хорошо знает рынок и пользуется доверием близких.
Но никаких согласованных правил нет.
Когда бизнес сталкивается с трудностями, основатель принимает решение направить на его поддержку значительную часть ликвидного портфеля.
С точки зрения предпринимателя это может казаться рациональным: он защищает актив, который создавал много лет.
Но остальные члены семьи считали инвестиционный портфель независимым резервом, предназначенным для защиты от проблем именно этого бизнеса.
Возникает конфликт.
Не обязательно потому, что решение экономически ошибочно.
А потому, что участники совершенно по-разному понимали предназначение одних и тех же денег.
Во второй семье подобная ситуация была рассмотрена заранее.
Декларация устанавливает минимальный семейный резерв, правила финансирования бизнеса и перечень решений, требующих отдельного согласования.
Это не гарантирует правильного результата.
Возможно, семье всё равно придётся выбирать между сохранением бизнеса и сокращением других активов.
Но теперь обсуждение начинается не с вопроса «кто здесь главный и кому принадлежит право решать», а с оценки заранее согласованных приоритетов.
И это принципиально другое качество управления капиталом.
Почему декларация на три страницы может быть полезнее отчёта на сто
Состоятельным людям нередко кажется, что серьёзный документ обязательно должен быть сложным.
Подробные инвестиционные меморандумы, презентации банков, аналитические прогнозы и многостраничные отчёты производят впечатление профессиональной работы.
Иногда вполне заслуженно.
Но инвестиционная декларация выполняет другую функцию.
Она должна быть понятна людям, которым предстоит следовать установленным правилам, даже если они не обладают одинаковой инвестиционной подготовкой.
Если для понимания семейной стратегии требуется прочитать сто страниц финансовой терминологии, велика вероятность, что в трудный момент никто не станет обращаться к такому документу.
Основные принципы вполне можно изложить на двух-трёх страницах.
Детальные модели портфеля, расчёты лимитов, перечни активов, юридические документы и операционные инструкции могут храниться отдельно и обновляться по собственному графику.
Сама декларация должна оставаться коротким документом, который помогает быстро ответить на вопрос:
Соответствует ли предлагаемое решение тому, о чём мы договорились как семья?
Именно поэтому я рассматриваю семейную инвестиционную декларацию не как бюрократическое дополнение к портфелю, а как часть архитектуры капитала.
Она не должна заменять здравый смысл и профессиональное управление.
Она должна ограничивать импровизацию там, где её цена становится слишком высокой.
Как составить инвестиционную декларацию семьи: практическая часть
Обсудить необходимость декларации значительно проще, чем действительно её написать.
Обычно сложности начинаются там, где общие слова приходится переводить в конкретные договорённости.
Почти любая семья согласится с необходимостью сохранять капитал, контролировать риск и учитывать интересы близких.
Но гораздо труднее решить, какую часть средств нельзя использовать для бизнеса, какие потери считаются допустимыми, кто вправе изменить стратегию и какие инвестиционные решения запрещены даже при очень привлекательных обещаниях доходности.
Именно эти договорённости делают декларацию работающим инструментом.
Что находится в закрытой части
Для практического применения подготовлен шаблон семейной инвестиционной декларации на 2–3 страницы. Это не образец общих пожеланий, а структура документа, которую можно заполнить, обсудить с членами семьи и использовать как основу собственных инвестиционных правил.
В шаблон включены:
- Цели и приоритеты капитала: какие задачи он должен обеспечивать, что важнее при конфликте целей и какие средства предназначены следующим поколениям.
- Риск и ограничения: поля для допустимой просадки, лимитов концентрации, неликвидных вложений и использования заёмных средств.
- Ликвидность: минимальный резерв, предстоящие обязательства, условия расходования средств и порядок восстановления резерва.
- Валюты и география: принципы распределения активов, валютные потребности семьи, ограничения по странам и организациям хранения.
- Запрещённые решения: отдельный раздел для операций, которые нельзя совершать в обычном порядке независимо от привлекательности инвестиционной идеи.
- Управление и полномочия: кто принимает решения, кто согласовывает исключения, кто отвечает за контроль и когда требуется пересмотр декларации.
- Преемственность: правила сохранения инвестиционной политики при смене управляющего и связь с наследственными задачами семьи.
Документ дополнен порядком согласования существенных отклонений от стратегии, полями для ответственных лиц и датой следующего пересмотра.
Практическая ценность шаблона — не в том, чтобы получить ещё один документ для семейного архива. Его задача — превратить разрозненные представления о капитале в конкретные правила, которые можно проверить до совершения очередной крупной сделки.
Если декларация подготовлена правильно, на следующем семейном обсуждении уже не придётся заново спорить о том, зачем нужны инвестиции, кому принадлежит резерв и какой риск семья готова принимать.
Эти вопросы будут решены заранее.
Продолжение статьи доступно только для зарегистрированных пользователей
Зарегистрируйтесь, чтобы получить полный доступ ко всем материалам
Практикум. Шаблон семейной инвестиционной декларации
Рабочий документ для обсуждения и утверждения семьёй. Заполняемые поля обозначены квадратными скобками. Образец предполагает оформление на трёх страницах А4.
Новости проекта
Новые статьи, подборки и важные обновления на портале.
Что вы будете получать Подписаться
Семейная инвестиционная декларация превращает личные представления об управлении капиталом в согласованные правила. Её ценность определяется не точностью прогнозов, а способностью семьи сохранять последовательность решений, когда рынки падают, обстоятельства меняются и интересы участников начинают расходиться.
Что читать дальше
 Для русскоязычных инвесторов в разных странах
На каком языке вы принимаете инвестиционные решения? Информационная ловушка русскоязычного инвестора за рубежом
 Family Office Thinking.
Ваш личный инвестиционный комитет: как принимать решения по капиталу, если family office у вас формально нет
 О капитале
Чем больше капитал, тем опаснее простые решения

S.Ricardo
Основатель проекта Harmoney.expert
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.