Перейти к содержанию

Почему выбор классов активов обычно важнее выбора отдельных бумаг
Большинство инвестиционных разговоров начинается не с того вопроса.
Инвесторы обсуждают, какую акцию купить, какой выпуск облигаций выбрать, стоит ли входить в золото сейчас или подождать коррекции. Кто-то ищет недооценённую компанию. Кто-то сравнивает дивидендные доходности. Кто-то пытается определить, какой фонд окажется лучшим в следующем году.
Всё это может иметь значение. Но обычно гораздо меньшее, чем кажется.
Прежде чем выбирать конкретные бумаги, инвестор уже должен принять решения, которые во многом определят будущий результат:
- сколько капитала будет находиться в акциях;
- сколько — в инструментах с фиксированным доходом;
- какая часть останется в ликвидной форме;
- будет ли в портфеле золото;
- как распределятся валюты;
- насколько широко будет представлена география;
- какую долю можно направить в неликвидные или альтернативные активы.
Именно эта конструкция создаёт основной профиль будущей доходности и риска.
Выбор конкретных бумаг происходит внутри уже заданной архитектуры. Хорошая акция не превратит консервативный портфель в высокодоходный. Неудачная облигация может причинить ущерб, но не изменит того факта, что портфель на 80% состоит из долговых инструментов. А идеально выбранный фонд американских акций не поможет, если доля акций в портфеле составляет всего 10%.
Инвесторы часто сосредоточены на деталях, потому что детали создают ощущение деятельности. Но портфель формируется не количеством принятых решений, а важностью каждого из них.
После определения структуры возникает следующий вопрос — строить ядро портфеля на ETF или отдельных акциях.
Что такое распределение активов
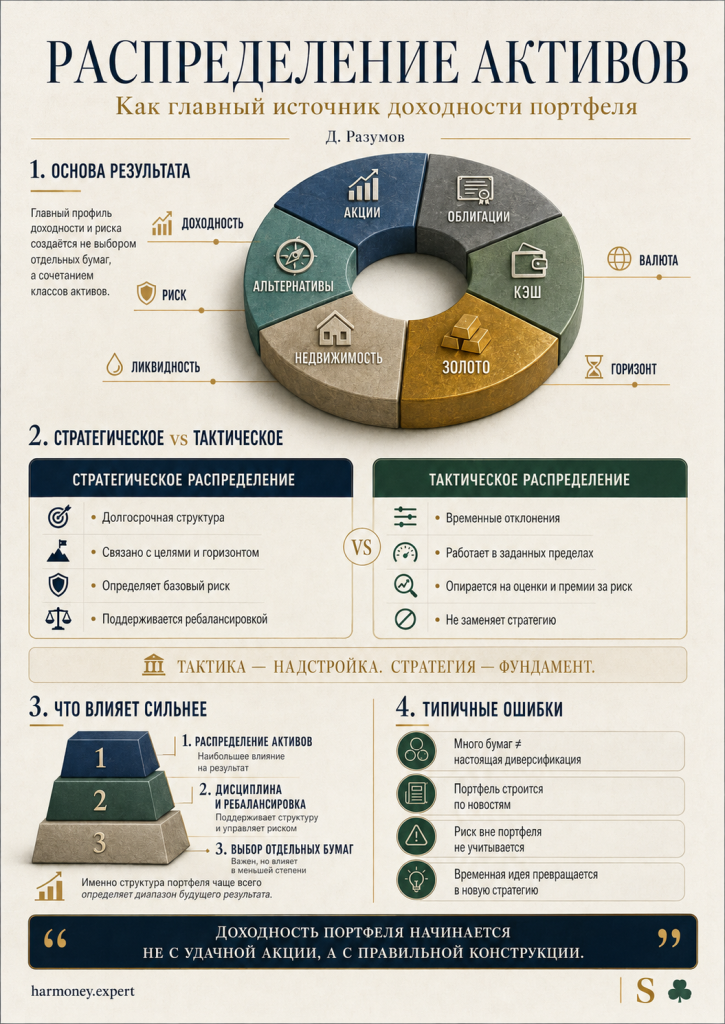
Распределение активов — это определение долей различных классов инвестиций в портфеле.
На базовом уровне речь может идти о сочетании:
- акций;
- облигаций;
- денежных инструментов;
- золота и других реальных активов;
- недвижимости;
- альтернативных и частных инвестиций.
Однако простого перечисления классов недостаточно. Внутри каждого из них существуют разные источники риска.
Российские акции и глобальные акции относятся к одному классу, но несут разный валютный, страновой и инфраструктурный риск. Краткосрочные государственные облигации и длинные корпоративные выпуски формально входят в долговую часть, но совершенно по-разному реагируют на изменение ставок и кредитных условий.
Поэтому зрелое распределение активов строится не по принципу «немного акций, немного облигаций и золото для спокойствия». Оно должно учитывать, какие именно экономические риски принимает инвестор:
- риск падения бизнеса и корпоративных прибылей;
- процентный риск;
- инфляционный риск;
- валютный риск;
- кредитный риск;
- страновой риск;
- риск потери ликвидности;
- риск недоступности активов.
Распределение активов — это не способ красиво разложить деньги по категориям. Это способ определить, за какие риски портфель рассчитывает получать доходность.
Действительно ли распределение активов определяет 90% доходности
В инвестиционной литературе часто повторяется утверждение: «Распределение активов определяет более 90% доходности портфеля».
Фраза эффектная, но в таком виде неточная.
Она восходит к исследованиям Гэри Бринсона, Рэндольфа Худа и Гилберта Бибауэра, в которых сравнивались результаты пенсионных фондов с их стратегическими портфелями. Исследователи показали, что политика распределения активов объясняла значительную часть колебаний доходности конкретного фонда во времени. Речь шла прежде всего о статистической изменчивости результата, а не о том, что выбор классов гарантированно создаёт ровно 90% заработанной прибыли.
Позднее Роджер Ибботсон и Пол Каплан уточнили картину. По их расчётам, стратегическое распределение объясняло около 90% изменчивости доходности одного фонда во времени, около 40% различий в результатах между разными фондами и в среднем примерно весь общий уровень доходности типичного сбалансированного фонда. Ответ зависел от того, какой именно вопрос задавался.
Иными словами, корректный вывод звучит не так:
Распределение активов всегда создаёт 90% инвестиционной прибыли.
А так:
Основной профиль доходности и риска портфеля определяется тем, в каких классах активов и в каких пропорциях находится капитал.
Это менее эффектная формулировка. Зато она верна.
Исследования роли распределения активов показывают, что результат зависит от того, какую именно характеристику доходности мы пытаемся объяснить.
Почему класс активов важнее конкретной бумаги
Представим два портфеля.
Первый на 80% состоит из акций и на 20% — из облигаций. Второй, наоборот, держит 20% в акциях и 80% в облигациях.
Внутри обоих портфелей могут находиться качественные инструменты. Управляющие могут внимательно выбирать эмитентов, анализировать отчётность и избегать откровенно слабых бумаг.
Но долгосрочное поведение этих портфелей будет различаться фундаментально.
Первый портфель, скорее всего, получит более высокий потенциал роста, но столкнётся с более глубокими просадками. Второй будет стабильнее, однако его ожидаемая реальная доходность окажется ниже. Разница между ними возникнет прежде всего не из-за выбора отдельных акций или облигаций, а из-за соотношения классов активов.
Выбор конкретной бумаги отвечает на вопрос:
Как именно получить доходность внутри класса?
Распределение активов отвечает на более важный вопрос:
Из каких источников вообще должна появиться доходность портфеля?
Можно выбрать лучшую облигацию среди доступных, но она всё равно останется облигацией. Можно купить высококачественную акцию, однако в кризис она, вероятно, будет вести себя скорее как акция, чем как депозит. Название эмитента не отменяет экономической природы инструмента.
Стратегическое распределение: конструкция на годы
Стратегическое распределение активов — это долгосрочная структура портфеля, соответствующая целям инвестора, горизонту, потребности в ликвидности и способности переносить убытки.
В терминологии CFA Institute стратегическое распределение задаёт долгосрочные классы активов и целевые доли, тогда как тактическое распределение предполагает временные отклонения от этих целей.
Например, стратегическая структура инвестиционного портфеля может предусматривать:
- 45% акций;
- 35% облигаций;
- 10% золота;
- 10% денежных инструментов.
Эти цифры не должны возникать из прогноза на ближайший квартал. Они являются следствием более фундаментальных обстоятельств:
- на какой срок инвестируется капитал;
- какие изъятия ожидаются;
- насколько доходы семьи зависят от бизнеса;
- в каких валютах возникают будущие расходы;
- какую просадку владелец действительно способен выдержать;
- какая часть капитала должна оставаться доступной при любых обстоятельствах.
При формировании инвестиционной стратегии необходимо учитывать цель, срок вложений и допустимый уровень риска.
Стратегическое распределение не обязано быть неизменным навсегда. Оно пересматривается, когда изменяется положение инвестора: продаётся бизнес, появляется крупное обязательство, меняется страна проживания, начинается период регулярного потребления капитала или существенно сокращается инвестиционный горизонт.
Но оно не должно меняться только потому, что в новостях снова наступил «поворотный момент».
Поворотные моменты на финансовых рынках происходят примерно каждые две недели. По крайней мере, если судить по заголовкам.
Тактическое распределение: отклонение, а не новая религия
Тактическое распределение активов — это временное изменение долей относительно стратегической структуры.
Если стратегическая доля акций составляет 45%, инвестор может временно сократить её до 40% при особенно неблагоприятном соотношении потенциальной доходности и риска. Или увеличить до 50%, если премия за риск стала существенно привлекательнее.
Здесь важно слово временно.
Тактическое решение не должно незаметно превращаться в новую стратегию. Если инвестор продал все акции из-за тревожного прогноза и уже третий год ожидает «окончательного подтверждения разворота», это не тактическое управление. Это отсутствие стратегии, оформленное экономической лексикой.
У тактических решений есть несколько проблем.
Во-первых, необходимо правильно определить отклонение рынка от нормального состояния.
Во-вторых, нужно выбрать момент входа.
В-третьих, затем требуется выбрать момент выхода.
В-четвёртых, результат должен перекрыть комиссии, налоги, спреды и стоимость ошибки.
И всё это необходимо проделать лучше других участников рынка, которые читают те же данные и часто располагают более сильной аналитической инфраструктурой.
Исследования тактического управления не доказывают, что оно бесполезно в принципе. Но они достаточно ясно показывают: систематически добавлять доходность посредством частых изменений структуры значительно труднее, чем кажется. В исследованиях, рассматриваемых Vanguard, фонды со стратегическим подходом в среднем показывали более высокую медианную доходность и меньший разброс результатов, чем фонды с тактическим распределением.
Тактика может быть полезна. Но она должна быть надстройкой над стратегией, а не её заменой.
Почему инвесторы переоценивают выбор бумаг
Выбор отдельных бумаг психологически привлекателен.
Во-первых, он конкретен. Инвестору проще обсуждать компанию, купон или дивиденд, чем собственную способность выдержать падение портфеля на 25%.
Во-вторых, отдельная идея создаёт потенциально красивую историю. Можно рассказать, как акция выросла в три раза. Значительно труднее впечатлить окружающих сообщением о том, что портфель пятнадцать лет сохранял подходящую долю акций и регулярно ребалансировался.
В-третьих, выбор бумаг позволяет приписывать результат собственному интеллекту. Рост всего класса активов воспринимается как фон, а удачный эмитент — как доказательство профессионализма.
Наконец, поиск отдельных идей поддерживается всей инвестиционной индустрией. Новую бумагу, фонд или структурный продукт можно продать. Дисциплинированное поддержание распределения активов продаётся хуже. Оно не выглядит срочным и редко сопровождается презентацией на сорок слайдов.
Однако инвестор получает доходность не за объём изученных материалов. Он получает её за владение определёнными рисками в течение определённого времени.
Распределение определяет не только доходность
Главная функция распределения активов — не максимизация ожидаемой прибыли.
Его задача шире: создать портфель, который способен выполнять предназначенную ему функцию.
Для одного инвестора портфель должен наращивать капитал в течение двадцати лет. Для другого — финансировать семейные расходы. Для третьего — компенсировать концентрацию состояния в операционном бизнесе. Для четвёртого — сохранять покупательную способность капитала между несколькими странами и валютами.
Одинаковый набор бумаг не может одинаково хорошо решать все эти задачи.
Распределение активов определяет:
- ожидаемый диапазон доходности;
- глубину возможных просадок;
- объём ликвидности;
- чувствительность к инфляции и процентным ставкам;
- валютную структуру;
- зависимость от экономического роста;
- способность портфеля финансировать изъятия в неблагоприятный период.
Поэтому «самый доходный портфель» — бессодержательное понятие без указания срока, риска, обязательств и допустимых потерь.
Портфель можно сделать более доходным за несколько секунд: достаточно увеличить долю рискованных активов. Сложность заключается не в том, чтобы поднять ожидаемую доходность. Сложность — определить, какой риск инвестор способен не только принять на бумаге, но и удерживать в реальности.
Более высокая фактическая доходность ещё не доказывает, что перед нами действительно хороший инвестиционный портфель.
Не существует универсального оптимального распределения
Популярная пропорция 60/40 не является законом природы. Равное распределение между классами тоже не является нейтральным. А высокая доля облигаций не всегда означает низкий риск.
Подходящая структура зависит от всей финансовой системы владельца капитала.
Предприниматель, чьё состояние в основном сосредоточено в бизнесе, уже имеет крупную экспозицию к экономическому росту, корпоративному риску и собственной стране. Его инвестиционный портфель не обязательно должен дополнительно повторять эти риски.
Инвестор, живущий на доходы от портфеля, сильнее зависит от ликвидности и последовательности доходностей. Для него глубокая просадка в первые годы изъятий может быть значительно опаснее, чем для человека, продолжающего пополнять капитал.
Семья, расходы которой распределены между рублями, евро и долларами, должна рассматривать валюты не только как источник спекулятивной доходности, но и как способ согласовать активы с будущими обязательствами.
Поэтому распределение активов нельзя выбирать по возрастной таблице или готовой диаграмме из интернета.
Таблица не знает, что у инвестора есть бизнес, три объекта недвижимости, дети в зарубежном университете и привычка принимать решения после полуночи на фоне падения рынка.
Главные ошибки при распределении активов
Первая ошибка — считать диверсификацией большое количество бумаг.
Портфель из двадцати российских акций может оставаться одной крупной ставкой на российский фондовый рынок, рубль, сырьевой цикл и внутреннюю финансовую инфраструктуру.
Вторая ошибка — распределять деньги, а не риск.
Если 60% капитала находятся в облигациях и 40% — в акциях, это ещё не означает, что риск разделён в той же пропорции. Волатильность акций может определять основную часть колебаний всего портфеля.
Третья ошибка — строить стратегическую структуру на текущем прогнозе.
Высокие ставки, дорогие акции или слабая валюта должны учитываться. Но долгосрочный портфель нельзя каждый год проектировать заново под последнюю макроэкономическую картину.
Четвёртая ошибка — путать изменение обстоятельств инвестора с изменением настроения рынка.
Стратегию следует пересматривать, если изменились цели, обязательства или возможности владельца капитала. Падение индекса само по себе не означает, что изменилась его инвестиционная задача.
Пятая ошибка — не определить границы тактических решений.
Без заранее заданных лимитов любая временная идея может захватить портфель целиком.
Перед закрытой частью
Правильное распределение активов нельзя получить из универсальной формулы. Но его можно выстроить как последовательный процесс.
Для этого необходимо ответить не только на вопрос, сколько держать в акциях или облигациях. Нужно определить:
- какую доходность портфель действительно должен обеспечивать;
- какие обязательства он обязан финансировать;
- какой риск уже находится за пределами портфеля;
- какую просадку можно пережить без изменения стратегии;
- в каких пределах допустимы тактические отклонения;
- какие события требуют пересмотра всей структуры.
В закрытой части разберём практическую схему построения стратегического распределения, правила тактического управления и пример того, как один и тот же капитал может требовать совершенно разной структуры в зависимости от задач владельца.
Закрытая часть
Как построить стратегическое распределение активов
Продолжение статьи доступно только для зарегистрированных пользователей
Зарегистрируйтесь, чтобы получить полный доступ ко всем материалам
Итог
Выбор отдельных бумаг важен. Особенно когда речь идёт о кредитном качестве, концентрации, стоимости управления и риске постоянной потери капитала.
Но выбор бумаг не способен заменить правильное распределение активов.
Стратегическая структура определяет, какие экономические риски принимает портфель, на какую доходность он может рассчитывать и насколько тяжёлым окажется путь к этой доходности.
Тактика может улучшить результат, если применяется ограниченно и дисциплинированно. Но попытка постоянно угадывать лучший класс активов чаще создаёт дополнительный источник ошибок, чем устойчивое преимущество.
Зрелый инвестор начинает не с вопроса:
Что сейчас купить?
Он начинает с других вопросов:
Какую задачу должен решить мой капитал?
Какие риски я готов удерживать годами?
Как должны быть распределены активы, чтобы портфель продолжал работать, когда мои прогнозы окажутся ошибочными?
И только после этого выбирает конкретные бумаги.
Потому что доходность портфеля начинается не с удачной акции.
Она начинается с конструкции, в которой этой акции отведено правильное место.
F.A.Q.
Что такое распределение активов в инвестиционном портфеле?
Распределение активов — это определение долей различных классов инвестиций: акций, облигаций, денежных инструментов, золота, недвижимости и альтернативных активов. Оно задаёт основной профиль доходности, риска, ликвидности и возможных просадок портфеля.
Правда ли, что распределение активов определяет 90% доходности портфеля?
Не совсем. Популярное утверждение о «90% доходности» часто трактуют неправильно. Исследования показывали, что стратегическое распределение активов объясняет значительную часть колебаний доходности конкретного портфеля во времени. Это не означает, что оно буквально создаёт 90% всей прибыли. Корректнее говорить, что именно структура портфеля в основном определяет характер его долгосрочного результата.
Чем стратегическое распределение активов отличается от тактического?
Стратегическое распределение — это долгосрочная структура портфеля, сформированная на основе целей, горизонта, потребности в ликвидности и допустимого риска. Тактическое распределение — временное отклонение от целевых долей в расчёте на рыночные возможности. Тактика должна дополнять стратегию, а не заменять её.
Почему выбор классов активов важнее выбора отдельных бумаг?
Класс актива определяет основной источник риска и доходности. Даже качественная акция остаётся акцией и может значительно снижаться вместе с рынком. Надёжная облигация остаётся долговым инструментом с ограниченным потенциалом роста. Поэтому сначала инвестор решает, какую долю капитала направить в каждый класс, и только затем выбирает конкретные бумаги внутри него.
Как часто нужно пересматривать структуру портфеля?
Стратегическую структуру следует пересматривать при изменении целей, горизонта, состава семьи, источников дохода, валюты расходов, налогового статуса или потребности в регулярных изъятиях. Рыночные колебания сами по себе обычно являются основанием для ребалансировки, но не для полной смены стратегии.
Чем ребалансировка отличается от изменения стратегии?
Ребалансировка возвращает доли активов к заранее установленным значениям после изменения рыночных цен. Изменение стратегии означает пересмотр самих целевых долей. Ребалансировка поддерживает выбранную конструкцию портфеля, а изменение стратегии создаёт новую конструкцию.
Можно ли построить портфель только из акций и облигаций?
Да, для многих инвесторов сочетание акций и облигаций может быть достаточной основой портфеля. Однако конкретная структура зависит от задач. Денежные инструменты могут понадобиться для ликвидности, золото — для защиты при отдельных системных сценариях, а другие активы — для диверсификации источников риска. Добавлять класс активов следует только тогда, когда его функция в портфеле понятна.
Почему большое количество бумаг не всегда означает диверсификацию?
Потому что разные бумаги могут зависеть от одних и тех же факторов. Портфель из нескольких десятков акций одной страны может оставаться крупной ставкой на её экономику, валюту и финансовую инфраструктуру. Настоящая диверсификация требует распределения не только между эмитентами, но и между классами активов, странами, валютами и источниками риска.
Границы применимости
Материал описывает общие принципы построения инвестиционного портфеля и не учитывает индивидуальные налоговые, юридические, валютные и инфраструктурные ограничения. Для владельцев бизнеса и семей со сложной структурой капитала распределение биржевых активов следует рассматривать как один из элементов общей финансовой архитектуры, наряду с ликвидностью, недвижимостью, корпоративными активами, обязательствами и наследственным планированием.
Что читать дальше
Формирование инвестиционного портфеля
Практическое продолжение темы: последовательность построения портфеля, распределение капитала по функциям, правила ребалансировки и примеры структуры.