
О капитале · материал S.Ricardo
Чем больше капитал, тем опаснее простые решения
То, что хорошо работает с капиталом в 5 млн рублей, при 100 млн может стать источником серьёзного риска. Масштаб меняет требования не столько к инструментам, сколько к конструкции всей финансовой системы.
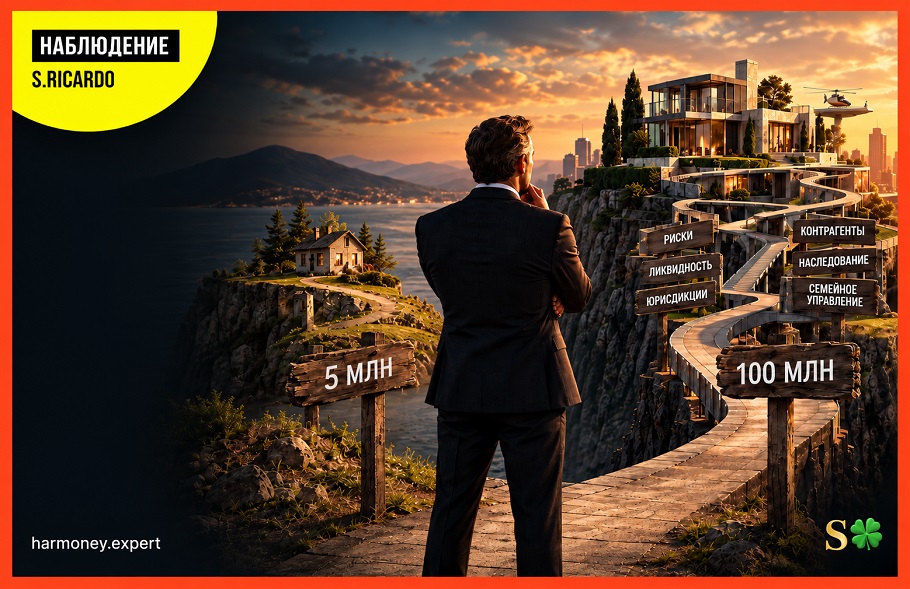
Есть финансовые решения, которые прекрасно работают, пока капитал относительно невелик.
Один банк.
Один брокер.
Несколько понятных инструментов.
Большая доля денег в собственном бизнесе или недвижимости.
Резерв на депозите — и кажется, что система вполне надёжна.
С капиталом в 5 млн рублей такая конструкция действительно может быть разумной.
Но при 100 млн те же самые решения начинают означать совсем другое.
Один банк — уже не просто удобство, а концентрация инфраструктурного риска.
Один брокер — единая точка отказа.
Большая доля одного актива — уже не ставка, а зависимость капитала от одного сценария.
Крупная сумма в недвижимости — это не только «надёжный актив», но и вопрос ликвидности: насколько быстро семья сможет получить деньги именно тогда, когда они понадобятся.
Именно поэтому рост капитала редко требует пропорционального роста количества инвестиционных идей. Гораздо важнее наладить процедуру проверки решений — этому посвящён материал «Ваш личный инвестиционный комитет».
Он требует роста качества конструкции.
Появляются разные уровни ликвидности, несколько финансовых контрагентов, валюты, юрисдикции, резервные сценарии, правила доступа к активам, вопросы наследования и семейного управления.
Со стороны такая система иногда кажется избыточной.
Пока всё хорошо.
Но архитектура капитала строится не для хороших времён. Она нужна для момента, когда одновременно происходит несколько неприятных событий и простое решение внезапно перестаёт быть простым.
Наблюдение:
чем больше становится капитал, тем меньше инвестор может позволить себе оценивать отдельный актив только по доходности.
На определённом уровне главный вопрос меняется.
Не «сколько это принесёт?», а:
«Что произойдёт со всей системой, если именно здесь что-то пойдёт не так?»
Ответ на этот вопрос начинается с понимания архитектуры капитала как единой системы, а не набора отдельных активов и счетов.
— S.Ricardo
Что читать дальше


S.Ricardo
Основатель проекта Harmoney.expert
2 ответов
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.
Не уверен, что согласен
Чем больше капитал, тем опаснее не простые решения, а любовь к сложности. Появляется ощущение, что серьёзные деньги обязательно требуют десяти счетов, пяти юрисдикций, экзотических инструментов и пары консультантов для солидности.
А потом выясняется, что половина этой конструкции ничего не улучшает, кроме количества комиссий и поводов для ошибок.
Так что я бы не боялся простоты. Я бы боялся решений, которые выглядят умными только потому, что их трудно объяснить.
“Есть финансовые решения, которые прекрасно работают, пока капитал относительно невелик” – но есть простые решения которые прекрасно работают и когда капитал уже велик…