

О капитале · материал S.Ricardo
Кто должен входить в семейный инвестиционный комитет
Ошибка — приглашать в семейный инвестиционный комитет всех близких. Разбираем, кто должен принимать решения, кто консультирует, а кто только получает информацию.
Когда у семьи появляется капитал в 30–150 млн рублей, управление им может по-прежнему держаться на одном человеке.
Он знает, где открыты счета, почему куплены определённые активы, сколько денег можно потратить и какие суммы лучше не трогать. Остальные знают, что «у нас всё в порядке».
До первой крупной покупки, неожиданной потребности бизнеса в деньгах или ситуации, когда этот человек временно выпадает из управления.
Тогда обнаруживается: представления о семейном капитале у всех разные. Один считает его источником текущих расходов. Другой — резервом на старость. Третий уже рассчитывает на помощь со своим проектом. При этом обсуждать эти ожидания заранее никто не привык.
Семейный инвестиционный комитет помогает сделать такие договорённости явными. В простой семье начать можно с двух-трёх человек, регулярной встречи и одной страницы с принятыми решениями.
Но сначала нужно определить, кто будет участвовать и за что отвечать.
О том, зачем семье нужен инвестиционный комитет и когда его стоит создавать, мы говорили отдельно. Здесь разберём его состав и распределение ответственности.
Семейный инвестиционный комитет — это не про равенство голосов. Это про ясность ролей.
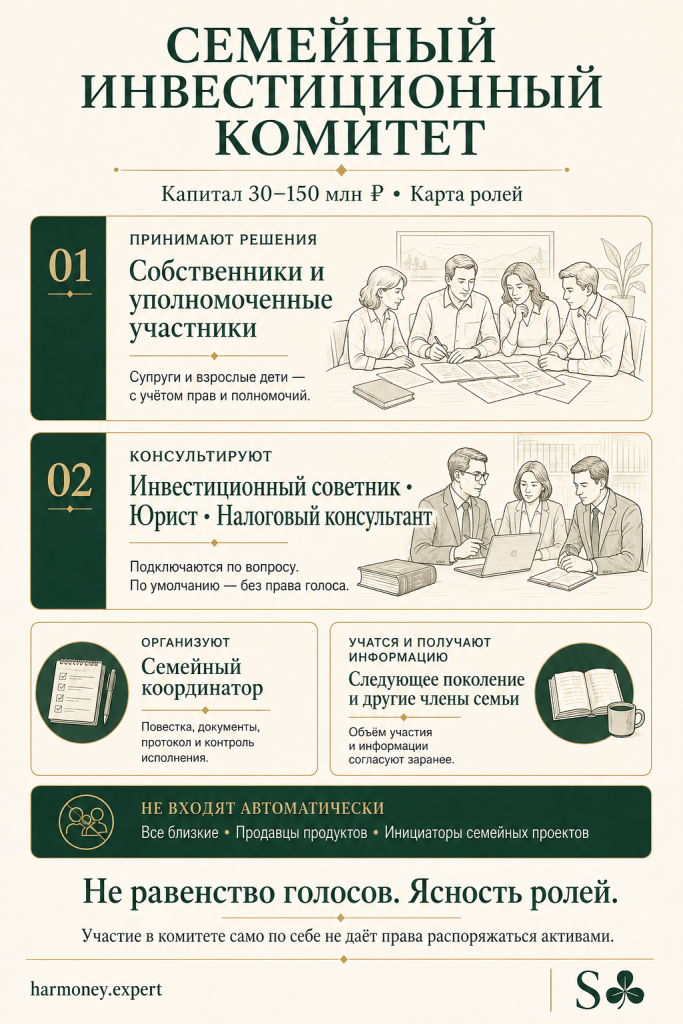
В семейный инвестиционный комитет должны входить не все близкие, а те, кто отвечает за капитал, понимает обстоятельства семьи или готовится принять управление в будущем. Для семьи с капиталом 30–150 млн рублей обычно достаточно собственника, супруга или супруги и одного подготовленного представителя следующего поколения. Советника, юриста и налогового консультанта подключают по необходимости.
Для капитала 30–150 млн достаточно начать с простой модели
Сам размер состояния ещё не определяет сложность управления. Важно, из чего состоит капитал, кому принадлежат активы и сколько людей зависит от доходов.
Портфель с одним собственником и понятными расходами требует одного порядка обсуждений. Бизнес, недвижимость, несколько совладельцев и обязательства перед разными поколениями — другого.
Поэтому я бы начинал с небольшого постоянного состава: собственник, супруг или супруга и, при готовности, взрослый ребёнок. Специалистов можно приглашать к конкретным вопросам.
Перечисленные далее роли — функции, которые необходимо распределить. Они вполне могут совмещаться. Супруг может вести протокол, взрослый ребёнок — собирать отчётность, собственник — готовить предложения по портфелю.
Сложности совмещения семейных и управленческих ролей отдельно рассматриваются в руководстве IFC по управлению семейным бизнесом. Для нашей задачи полезен сам принцип: в обсуждении нужно понимать, в каком качестве выступает человек и какими полномочиями он обладает.
На первой встрече достаточно разобрать три вопроса:
- Какие расходы и обязательства обеспечивает капитал?
- Какие решения требуют предварительного обсуждения?
- Кто сможет разобраться в активах при отсутствии основного управляющего?
Обсуждение этих вопросов уже даёт больше определённости, чем привычное «если что, разберёмся».
Собственник капитала
Собственник объясняет логику, на которой держится управление: зачем семье эти активы, какие деньги предназначены для текущих расходов, какие — для будущего и какой риск приемлем.
Особенно полезно обозначить границу между капиталом бизнеса и семейными средствами.
Предприниматель может воспринимать деньги на личном счёте как временно свободный ресурс для компании. Его супруг — как резерв, благодаря которому семья не зависит от очередного сложного периода в бизнесе. Оба исходят из своей картины происходящего.
Пока это различие не проговорено, даже разумное с точки зрения бизнеса решение способно нарушить семейные договорённости.
Я бы предложил собственнику заранее сформулировать: какие средства можно возвращать в бизнес, при каких условиях и чьё согласие для этого требуется.
Затем нужно определить полномочия самого комитета. Он может готовить рекомендации, оставляя окончательное решение собственнику. Может принимать определённые решения в согласованных пределах. Участники должны знать, какой порядок действует.
Если владельцев несколько, необходимо учитывать права каждого. История создания капитала и сегодняшнее право распоряжаться конкретным активом могут различаться.
Супруг или супруга
Супругу необязательно уметь выбирать облигации или разбирать отчётность компаний, чтобы приносить пользу в обсуждении.
Его вклад может заключаться в понимании семейных обязательств: расходов на родителей, образования детей, планируемого переезда, ремонта или изменения привычного дохода.
Предположим, собственник рассматривает вложение на пять лет. По расчётам оно выглядит привлекательным. Но через полтора года семье понадобятся деньги на крупную покупку, которую второй супруг считает уже согласованной.
Доходность здесь ещё не главный вопрос. Сначала нужно выяснить, действительно ли эти деньги свободны на пять лет.
Супругу важно понимать хотя бы общую структуру капитала: откуда поступают деньги на жизнь, какие активы можно сравнительно быстро продать и к кому обращаться по вопросам управления.
Чтобы такие противоречия были видны заранее, полезно составить семейный баланс: собрать в одном документе активы, обязательства и будущие расходы семьи.
Право голоса определяется с учётом прав на имущество и согласованных полномочий. Знание семейных расходов не заменяет права собственности, а отсутствие интереса к рынку не отменяет существующих имущественных прав.
Взрослые дети
Взрослых детей стоит включать в работу постепенно, с понятной задачей на каждом этапе.
Сначала — объяснить устройство капитала и обязательства семьи. Затем — пригласить на обсуждение и поручить небольшой участок подготовки: свести комиссии, проверить сроки вкладов, собрать календарь ожидаемых выплат.
Это позволяет увидеть, готов ли человек читать документы, уточнять непонятное и доводить поручение до конца.
Такую подготовку следующего поколения рассматривает и UBS в материале о семейном инвестиционном комитете: участие в работе помогает развивать знания и навыки будущих ответственных членов семьи.
При этом статус наблюдателя не должен становиться бессрочным. Полезно договориться, например, через полгода обсудить результаты и следующий уровень участия. Сам срок ничего не гарантирует — важны освоенные задачи и готовность принять ответственность.
Если взрослый ребёнок уже владеет частью активов, его права учитываются независимо от учебного статуса.
Принуждать к постоянному участию тоже не стоит. Можно установить другой формат: человек получает согласованный обзор, понимает основные правила и знает, к кому обратиться.
Если в состав капитала входит семейный бизнес, подготовка следующего поколения требует отдельного внимания: передать долю в компании проще, чем передать способность ею управлять.
Внешний инвестиционный советник
Для семьи с капиталом 30–150 млн рублей участие советника может быть связано с конкретной задачей: проверить структуру портфеля, оценить сложное предложение или помочь после продажи бизнеса.
Необязательно делать его постоянным участником каждой семейной встречи.
Задачу лучше формулировать через последствия для семьи. Например: «Покажите, сможем ли мы покрывать согласованные расходы, если выплаты по этому вложению задержатся».
Такая постановка помогает обсуждать инвестицию в контексте всего капитала.
До начала работы нужно понять, за что специалист получает вознаграждение и есть ли у него дополнительная заинтересованность в предлагаемых продуктах.
При выборе советника важно понимать границы его работы. Мы отдельно разбирали, почему Private Banking не заменяет управление всей системой семейного капитала: обслуживание счетов само по себе не решает вопросы семейных обязательств, преемственности и общей ликвидности.
В предлагаемой модели советник анализирует и рекомендует. Решение принимают уполномоченные участники семьи. Если ему передаются дополнительные полномочия, их отдельно оговаривают и оформляют.
Советник должен уметь объяснить предложение так, чтобы семья понимала принимаемый риск. Согласие из уважения к профессиональному языку — слабое основание для вложения денег.
Юрист и налоговый консультант
Эти специалисты подключаются, когда вопрос затрагивает договоры, структуру собственности, налоги, наследование или активы в разных юрисдикциях.
Для многих семей удобен формат отдельной консультации по подготовленному перечню вопросов. Регулярность зависит от сложности дел.
Обращаться за заключением стоит до окончательного согласия на сделку. Тогда ещё можно изменить условия или отказаться от конструкции, последствия которой оказались неприемлемыми.
Полезный результат консультации — понятное описание обязательств, ограничений, расходов и нерешённых вопросов.
Например: кто будет собственником приобретаемого актива, какие согласия необходимы, как оформляется выход из сделки и какие налоговые последствия возникают.
Если инвестиция юридически допустима, это ещё не отвечает на вопрос, подходит ли она семье по риску и срокам. Эти выводы нужно рассматривать вместе.
Семейный координатор
Координатором может стать любой участник, который готов поддерживать порядок в работе.
Он собирает вопросы, напоминает о встрече, сохраняет материалы и записывает решения. Для небольшого комитета этого достаточно.
Вместо подробной стенограммы можно вести короткую запись:
«Обсудили вложение. Решение отложено до расчёта семейных расходов. Расчёт готовит Анна к следующей встрече».
В такой записи есть результат, ответственный и следующий шаг. Через месяц участникам не придётся восстанавливать договорённости по памяти.
Координатор также может поддерживать актуальный перечень активов, документов и контактов специалистов. Доступ к сведениям определяется его задачами; организационная функция сама по себе не даёт права совершать операции.
Если эту роль выполняет супруг или собственник, дополнительных голосов у него не появляется.
Практическую ценность этой работы легко проверить вопросом: что произойдёт с капиталом, если его владелец станет недоступен? Семья должна знать, где найти документы, кому позвонить и какие платежи требуют внимания.
Кто не должен входить в постоянный состав
Близость к семье сама по себе не создаёт полезной роли в управлении капиталом.
В постоянный состав не стоит включать человека, который не готов готовиться к встречам, нарушает конфиденциальность, скрывает личную заинтересованность или приходит преимущественно за финансированием собственных идей.
Родственник может представить свой проект. Знакомый банкир — объяснить условия продукта. Для этого достаточно приглашения к соответствующему вопросу.
Особенно внимательно нужно относиться к конфликту интересов. Если участник просит деньги на собственный бизнес, порядок независимого рассмотрения его предложения следует определить заранее.
При этом несогласие с собственником не является основанием для исключения. Человек, который напоминает о рисках и обязательствах, может приносить больше пользы, чем самый уверенный сторонник новой идеи.
Остальным членам семьи нужен понятный порядок информирования. Они должны знать, какие сведения получают, как сообщить об изменившихся потребностях и где задать вопросы. Небольшой состав комитета не освобождает от этого разговора.
Где заканчивается обсуждение и начинается ответственность
Собрать подходящих людей — только первый шаг.
Настоящая проверка наступит, когда бизнесу срочно понадобятся деньги, взрослый ребёнок попросит вложиться в свой проект или один из супругов предложит крупную покупку.
Тогда выяснится, что слово «обсудили» каждый понимает по-своему. Для одного это означает разрешение действовать. Для другого — предварительный разговор. Третий вообще рассчитывал, что его согласие спросят отдельно.
Самая дорогая неопределённость возникает там, где несколько человек считают решение согласованным, но согласовали они разное.
Поэтому состав комитета нужно превратить в конкретные договорённости: кто участвует, чьё согласие обязательно, кто консультирует и кому достаточно сообщить результат.
В закрытой части — таблица для такого распределения, варианты совмещения ролей и пример спорного решения. С ними можно провести первую рабочую встречу и зафиксировать полномочия до того, как появится повод выяснять их в конфликте.
Закрытая часть. Таблица ролей для вашей семьи
Ниже — исходная модель. Замените роли именами и уточните полномочия применительно к вашим активам.
Таблица описывает внутреннюю организацию работы. Её необходимо согласовать с правами собственников и оформленными полномочиями на совершение операций.
Продолжение статьи доступно только для зарегистрированных пользователей
Зарегистрируйтесь, чтобы получить полный доступ ко всем материалам
ВЫВОД: Что семья должна получить в результате
Для капитала 30–150 млн рублей ценность комитета проявляется в повседневных вещах: семейный резерв не уходит в бизнес без обсуждения, крупная покупка учитывается в инвестиционных планах, взрослые дети постепенно осваивают ответственность.
Особенно важен момент, когда основной управляющий не может участвовать. Семья должна понимать, какие обязательства нужно выполнять, какие решения могут подождать и к кому обращаться.
Передать список активов сравнительно легко. Передать понимание того, зачем они нужны и как с ними обращаться, требует совместной работы.
Семейный капитал становится устойчивее, когда вместе с ним передаётся способность принимать решения. Именно эту способность и должен выращивать семейный инвестиционный комитет.
Подпишитесь на рассылку
FAQ
Нужен ли семейный инвестиционный комитет при капитале 30–150 млн рублей?
Ориентироваться стоит не только на сумму. Если у семьи несколько видов активов, обязательства перед детьми и родителями, а бизнес периодически требует денег, полезно заранее договориться о порядке решений. Начать можно с регулярной встречи двух-трёх человек и письменной фиксации договорённостей.
Должны ли все члены семьи иметь равное право голоса?
Нет. Участие в обсуждении, право принимать решения и получение информации — разные роли. Их распределяют с учётом прав собственности, ответственности и согласованных полномочий. Семейные договорённости сами по себе не изменяют юридические права владельцев активов.
Можно ли включить взрослых детей без инвестиционного опыта?
Да, в роли наблюдателей и участников подготовки. Например, поручить им собрать сведения о расходах или подготовить вопросы к советнику. Расширять ответственность лучше по мере готовности. Если ребёнок уже владеет частью активов, его права учитываются отдельно от учебной роли.
Нужно ли постоянно приглашать инвестиционного советника и юриста?
Постоянное участие обоих специалистов не обязательно. Советника можно подключать для разбора портфеля или существенного изменения стратегии, юриста и налогового консультанта — при подготовке решений с соответствующими последствиями. Важно получать их заключения до принятия обязательств.
Что читать дальше


S.Ricardo
Основатель проекта Harmoney.expert
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.