
Библиотека · материал S.Ricardo
Следующий кризис обязательно будет. Нужно ли знать когда? Уроки Нуриэля Рубини для состоятельного инвестора
Эссе на книгу Нуриэля Рубини «Как я предсказал кризис»: можно ли определить момент следующего потрясения и почему состоятельному инвестору важнее заранее подготовить капитал, чем угадать дату кризиса. Отдельно — о долларе, юане и будущем мировой валютной системы.
Эссе на книгу Нуриэля Рубини и Стивена Мима «Как я предсказал кризис»
В инвестициях очень трудно устоять перед человеком, который однажды правильно предсказал катастрофу.
Особенно если остальные её не заметили.
После кризиса 2008 года Нуриэль Рубини оказался именно в таком положении. Пока финансовые рынки ещё чувствовали себя вполне комфортно, он говорил о пузыре на рынке недвижимости США, чрезмерной задолженности домохозяйств, проблемах ипотечного кредитования, возможном банковском кризисе и глубокой рецессии.
После 2008-го подобные предупреждения начали восприниматься иначе.
Появился соблазн решить, что главный урок истории заключается в необходимости найти следующего Рубини раньше остальных.
Мне кажется, это неправильный вывод.
Главный урок книги Crisis Economics — в русском издании получившей значительно более эффектное название «Как я предсказал кризис» — совсем не в том, что инвестор должен научиться предсказывать дату очередного обвала.
Он в другом: финансовые кризисы являются не исключением из нормальной жизни капитализма, а одним из её повторяющихся состояний.
А значит, задача владельца капитала — не угадать следующий кризис.
Задача — сделать так, чтобы он не потребовал от вас неправильных решений.
Проблема начинается с самого слова «предсказать»
Человеку свойственно оценивать прогноз по бинарному принципу.
Произошло событие — прогнозист оказался прав.
Не произошло — ошибся.
Но экономика устроена сложнее.
Представим, что инвестор в 2026 году приходит к выводу: в течение ближайших трёх лет вероятность серьёзного финансового кризиса высока.
Он продаёт акции, увеличивает денежную позицию и ждёт.
Проходит 2027 год.
Ничего.
2028-й.
Рынки растут.
2029-й.
Никакой катастрофы по-прежнему нет.
Инвестор начинает сомневаться, возвращается в рынок — и в 2030 году действительно происходит кризис.
Был ли первоначальный анализ неправильным?
Не обязательно.
Но для управления капиталом он оказался почти бесполезным.
Можно правильно увидеть дисбаланс и совершенно неправильно определить момент, когда он станет кризисом.
Именно поэтому полезнее разделять две вещи: прогноз события и диагностику уязвимости системы.
Первое требует ответа на вопрос: когда?
Второе — на вопрос: что произойдёт с моим капиталом, если?
Для состоятельного инвестора второй вопрос значительно важнее.
«Белые лебеди» вместо чёрных
Одна из наиболее интересных идей Рубини состоит в его несогласии с представлением финансовых кризисов исключительно как о «чёрных лебедях».
Сам Рубини позднее называл многие финансовые кризисы white swans — белыми лебедями.
В его трактовке кризис часто похож не на совершенно непредсказуемый метеорит, упавший с неба, а на ураган.
Мы можем не знать точное место и время его удара.
Но нередко достаточно хорошо видим условия, при которых он формируется: чрезмерный долг, кредитный бум, пузырь цен на активы, ухудшение качества кредитования, дефициты, неправильные стимулы, чрезмерный оптимизм участников рынка.
Для российской практики близкую логику регулярно использует Банк России в обзорах финансовой стабильности: в центре внимания находятся уязвимости финансовой системы и потенциальные шоки.
Мне кажется, здесь проходит важная граница между прогнозистом и инвестором.
Прогнозист хочет назвать дату урагана.
Инвестору достаточно знать, выдержит ли его дом ветер.
Раз в десять лет? Такой закономерности нет
После нескольких десятилетий наблюдения за рынками легко начать видеть циклы даже там, где их нет.
1998.
2008.
2020.
Возникает красивое ощущение периодичности.
Отсюда появляются формулы вроде: «Большой кризис случается примерно раз в десять лет».
Проблема в том, что экономика не знает этого правила.
Банковские, валютные, долговые и фондовые кризисы — разные явления. Иногда они возникают одновременно, иногда одно запускает другое, иногда локальный кризис практически не затрагивает глобального инвестора, а иногда событие в одном секторе превращается в мировой шок.
Исторические данные показывают скорее кластеризацию кризисов, чем регулярный календарь. Для оценки масштаба и частоты таких эпизодов полезна база системных банковских кризисов МВФ за 1970–2025 годы.
Поэтому вопрос «Сколько лет осталось до следующего кризиса?» мне кажется плохо поставленным.
Полезнее спросить: «Какое количество серьёзных потрясений должен выдержать мой капитал на моём инвестиционном горизонте?»
Если горизонт составляет двадцать или тридцать лет, разумно исходить не из того, что кризис может произойти.
Разумно исходить из того, что за это время мы почти наверняка увидим несколько очень неприятных периодов совершенно разной природы.
Следующий кризис почти наверняка будет не похож на предыдущий
Вот здесь возникает ещё одна ловушка.
После 2008 года инвесторы начали особенно внимательно следить за банками и ипотечным рынком.
После пандемии — за вирусами и разрывами цепочек поставок.
После инфляционного шока — за денежной массой и действиями центральных банков.
После геополитических потрясений — за санкциями и юрисдикционными рисками.
Мы прекрасно готовимся к предыдущей войне.
Следующий кризис вполне может прийти оттуда, где сегодня не находится главный центр внимания.
Это не означает, что анализ бессмыслен.
Наоборот.
Но анализ должен искать не следующий сценарий 2008 года.
Он должен искать хрупкость.
Высокий долг.
Слишком дешёвое финансирование.
Чрезмерную концентрацию.
Активы, цены которых предполагают идеальное будущее.
Финансовые конструкции, устойчивые только при высокой ликвидности.
Зависимость от одного банка, брокера, валюты или юрисдикции.
Обязательства, которые становятся опасными при падении доходов.
В этом смысле макроэкономика и управление семейным капиталом неожиданно похожи.
Кризис часто становится разрушительным не потому, что произошло нечто невероятное.
А потому, что система подошла к событию слишком хрупкой.
Кризис начинается задолго до падения рынка
Для состоятельного инвестора отсюда следует неприятный вывод.
К кризису невозможно подготовиться, когда кризис уже начался.
Когда рынок падает на 30%, подготовка закончена.
Началось исполнение решений, которые должны были быть приняты раньше.
В хорошие времена вопрос о ликвидности кажется скучным.
Резерв снижает доходность.
Защитные активы выглядят ненужными.
Диверсификация мешает полностью воспользоваться ростом лучшего рынка.
Несколько банков и брокеров кажутся избыточностью.
Разделение капитала по валютам и юрисдикциям усложняет структуру.
Стресс-тест выглядит упражнением для пессимистов.
Именно поэтому инвестиционная архитектура почти всегда становится наиболее хрупкой ближе к моменту, когда осторожность особенно нужна.
Хорошие времена постепенно убеждают нас, что хорошие времена являются нормой.
Что должен сделать состоятельный инвестор до кризиса
Я бы начал не с вопроса о прогнозе ВВП, процентных ставок или курса валют.
Я бы начал с баланса собственной семьи и общей системы принятия решений по капиталу.
1. Понять, какие деньги нельзя подвергать кризису
Не весь капитал имеет одинаковый горизонт.
Именно поэтому полезно заранее разделить капитал по инвестиционным горизонтам.
Через два года может потребоваться крупная сумма.
Есть ежегодные семейные расходы.
Есть обязательства бизнеса.
Есть недвижимость, обучение детей, медицинские расходы, помощь родственникам, крупные покупки.
Деньги под известные обязательства не должны зависеть от того, будет ли рынок акций в этот момент на историческом максимуме или на 40% ниже него.
Это первая защита от кризиса.
Не высокая доходность.
Совпадение структуры активов со структурой обязательств.
2. Иметь ликвидность до того, как она понадобится
Кэш раздражает инвестора именно тогда, когда он особенно полезен.
На растущем рынке он создаёт ощущение упущенной доходности.
Но функция ликвидности другая.
Она покупает время.
Время не продавать.
Время дождаться восстановления.
Время провести ребалансировку.
Время принять решение без давления.
Поэтому денежный резерв — это не прогноз: «рынок скоро упадёт».
Это признание: «я не знаю, когда рынок упадёт».
Отдельно имеет смысл держать ликвидность для ребалансировки портфеля, не смешивая её с обычным семейным резервом.
3. Проверить концентрацию, которую не видно в таблице
Пятьдесят ценных бумаг ещё не означают диверсификацию.
Три банка могут зависеть от одной страны.
Четыре фонда — от одного депозитария.
Недвижимость, бизнес и акции могут одновременно зависеть от одного экономического цикла.
Несколько валют могут косвенно зависеть от одного политического режима или одной платёжной инфраструктуры.
Для небольшого капитала подобные вопросы иногда избыточны.
Для крупного — уже нет.
По мере роста капитала значение имеет не только во что инвестировано, но и где находится, через кого хранится и при каких условиях доступно.
4. Провести стресс-тест не доходности, а жизни
Полезный вопрос звучит не так: «На сколько процентов упадёт мой портфель?»
Гораздо полезнее: «Что мне придётся делать, если он действительно упадёт?»
Представим одновременно:
- акции −45%;
- недвижимость продаётся значительно дольше обычного;
- бизнес временно перестаёт выплачивать дивиденды;
- процентные ставки растут;
- одна валютная позиция резко меняет стоимость;
- доступ к части финансовой инфраструктуры осложняется;
- семье по-прежнему нужны деньги.
Если после такого сценария ответ звучит: «придётся продавать то, что сильнее всего упало», структура капитала уже содержит проблему.
Что делать, когда кризис начался
Большинство инвестиционных советов о кризисе сводится к фразе: «Не паникуйте».
Совет столь же правильный, сколь и бесполезный.
Невозможно приказать себе не паниковать.
Можно сделать другое — заранее уменьшить количество решений, которые придётся принимать в состоянии паники.
Это принципиальная разница.
Именно поэтому полезно заранее защитить инвестиционную систему от собственных эмоциональных решений.
Не нужно угадывать дно
Когда рынок падает на 20%, невозможно знать, закончилось ли падение.
При −30% ситуация не становится яснее.
При −40% заголовки обычно дают достаточно аргументов в пользу того, почему на этот раз восстановление вообще невозможно.
Именно поэтому идея «я сохраню деньги и куплю на самом дне» почти всегда оказывается красивее в теории, чем на практике.
Дно становится очевидным только задним числом.
Для инвестора значительно надёжнее заранее определить диапазоны допустимой структуры и правила ребалансировки.
Не: «рынок упал — покупаю».
А: «доля акций упала ниже установленного диапазона — возвращаю её к целевой структуре согласно правилам».
Это гораздо менее эффектно.
И гораздо ближе к управлению капиталом.
Механизм подробно разобран в материале «Ребалансировка в кризис: дисциплина против эмоций».
Не использовать весь резерв после первого сильного падения
Это одна из наиболее распространённых интеллектуальных ловушек.
Инвестор прекрасно знает, что нельзя угадывать дно.
Поэтому после первых −20% он решает быть рациональным и начинает покупать.
Проблема в том, что после −20% вполне может последовать ещё −20%.
Кризис редко развивается по удобному сценарию.
Поэтому ликвидность нужно рассматривать как ограниченный ресурс.
Не как одну ставку.
А как последовательность возможностей принимать решения.
Не путать падение цены с улучшением качества актива
Актив, стоивший 100 и подешевевший до 60, не обязательно стал выгодным.
Иногда цена упала именно потому, что изменились фундаментальные условия.
Ребалансировка работает только тогда, когда сохраняется исходная инвестиционная логика.
Покупать всё, что упало, — не дисциплина.
Это всего лишь зеркальное отражение панической продажи.
Самое ценное преимущество крупного капитала
У состоятельного инвестора есть преимущество, которого часто нет у инвестора с небольшим капиталом.
Он может позволить себе не максимизировать доходность каждой части капитала.
Парадоксально, но многие этим преимуществом не пользуются.
Когда денег становится больше, возникает желание заставить работать каждый рубль.
Найти доходность для каждого остатка.
Минимизировать «неэффективный» кэш.
Добавить ещё один инструмент.
Ещё одну стратегию.
Ещё одну юрисдикцию.
В итоге капитал, который мог позволить себе быть устойчивым, становится сложным и требовательным.
Но крупный капитал имеет другую задачу.
Ему не обязательно побеждать рынок каждый год.
Ему особенно важно не попасть в ситуацию, когда один неудачный период вынуждает принимать необратимые решения.
Чем больше капитал, тем ценнее становится право ничего не делать.
После кризиса начинается самая недооценённая работа
Допустим, система выдержала.
Рынок восстановился.
Убытки сократились.
Жизнь снова выглядит нормальной.
Возникает желание забыть неприятный период.
Именно этого делать не стоит.
После кризиса нужно провести инвестиционное расследование.
Не спрашивать только: «Сколько заработал или потерял портфель?»
А спросить:
- какой актив оказался значительно менее ликвидным, чем предполагалось;
- какие классы активов неожиданно двигались одновременно;
- хватило ли денежного резерва;
- пришлось ли менять первоначальные правила;
- какие решения оказались эмоциональными;
- где возникла инфраструктурная зависимость;
- какие расходы семьи были недооценены;
- какой риск мы называли диверсификацией, хотя это была концентрация.
Кризис — чрезвычайно дорогой стресс-тест.
Не использовать его результаты — значит заплатить за диагностику и выбросить заключение врача.
Доллар, юань и ещё одна попытка предсказать будущее
Отдельного внимания заслуживают взгляды Рубини на мировую валютную систему.
И здесь особенно интересно смотреть не на одну цитату, а на изменение его позиции во времени.
В конце 2000-х и начале 2010-х Рубини достаточно серьёзно говорил о потенциальном долгосрочном усилении юаня.
При этом его позиция была существенно осторожнее популярных заголовков.
Чтобы юань смог стать полноценной глобальной резервной валютой, Китаю требовались более гибкий валютный курс, снятие значительной части контроля за движением капитала, либерализация финансового рынка и глубокий ликвидный рынок активов, номинированных в юанях.
Речь шла не о нескольких годах, а о десятилетиях.
В 2023 году Рубини предположил, что геополитическое соперничество и использование долларовой финансовой системы как инструмента внешней политики способны ускорить движение к более биполярной международной валютной системе, где рядом с долларом существенно возрастёт роль юаня.
Казалось бы, направление понятно.
Но история на этом не заканчивается.
В 2025 году Рубини уже значительно сильнее подчёркивал устойчивость американского экономического и финансового преимущества. Он допускал постепенную диверсификацию мировых резервов, но считал, что глобальная роль доллара в обозримом будущем вряд ли будет серьёзно подорвана.
На мой взгляд, эта эволюция позиции интереснее любого отдельного прогноза.
Она показывает, насколько медленно меняется международная денежная архитектура.
И насколько опасно превращать разумную гипотезу в бинарную инвестиционную ставку.
Дедолларизация — не то же самое, что конец доллара
В разговорах о валютах часто смешивают три совершенно разных утверждения:
Первое: доля доллара в мировых резервах может снижаться.
Второе: международное использование других валют может увеличиваться.
Третье: доллар потеряет статус центральной мировой резервной валюты.
Первые два события вполне совместимы с сохранением третьего положения.
Мир может стать более многовалютным, не перестав быть доллароцентричным.
Юань может значительно увеличить международное значение, не заменив доллар.
Центральные банки могут диверсифицировать резервы, не отказываясь от долларовых активов.
Для частного инвестора это принципиально.
Потому что слово «дедолларизация» очень легко превращается в инвестиционный лозунг: «доллар заканчивается — нужно перейти в другую валюту».
Но замена одной концентрации другой концентрацией не является диверсификацией.
Что тогда делать с валютной структурой капитала
Мне кажется сомнительной сама постановка вопроса: «Какая валюта победит?»
Капитал — не букмекерская ставка на международную валютную систему.
Гораздо полезнее другие вопросы:
В каких валютах семья несёт расходы?
Где находится имущество?
В каких странах живут члены семьи?
Какие обязательства предстоят через пять, десять или двадцать лет?
К какой финансовой инфраструктуре нужен доступ?
Какие валюты связаны с источниками будущего дохода?
Какой риск мы хотим диверсифицировать — инфляционный, валютный, политический, инфраструктурный или риск конкретной страны?
После этого валютная структура перестаёт быть спором «доллар против юаня».
Она становится частью архитектуры капитала.
Более подробно — в материале «Валютная структура портфеля резидента РФ: не спор о долларе, а вопрос архитектуры капитала».
И это значительно более зрелый подход.
Так когда же будет следующий кризис?
Я не знаю.
Рубини не знает.
Федеральная резервная система не знает.
МВФ не знает.
И человек, который сегодня наиболее убедительно объясняет дату следующего кризиса, скорее всего, тоже её не знает.
Это не означает, что анализ бесполезен.
Можно видеть опасные дисбалансы.
Можно замечать увеличение долговой нагрузки.
Можно оценивать цены активов.
Можно анализировать банковскую систему.
Можно изучать геополитику.
Можно строить сценарии.
Но существует огромная разница между: «система становится уязвимой» и «15 октября начнётся кризис».
Первая фраза может быть основанием для управления риском.
Вторая слишком часто становится основанием для спекуляции.
Возможно, это и есть главный урок Рубини
Парадокс книги «Как я предсказал кризис» состоит в том, что её наиболее полезный урок — совсем не необходимость научиться предсказывать кризисы.
Скорее наоборот.
Чем дольше инвестор находится на рынке, тем яснее становится ограниченность прогноза.
Неизвестны дата.
Глубина.
Продолжительность.
Источник.
Реакция центральных банков.
Поведение валют.
Скорость восстановления.
Актив, который окажется эпицентром следующей проблемы.
Но нам совершенно не обязательно знать всё это.
Можно построить капитал так, чтобы:
- ближайшие обязательства были обеспечены;
- ликвидность существовала заранее;
- долговая нагрузка оставалась контролируемой;
- портфель не зависел критически от одного сценария;
- инфраструктура не была сосредоточена в одной точке;
- валютная структура соответствовала реальной жизни семьи;
- правила ребалансировки были определены до паники;
- серьёзная просадка не вынуждала продавать;
- инвестор имел возможность переждать;
- а иногда — возможность использовать кризис.
Это значительно менее эффектно, чем предсказать следующий 2008 год.
Зато значительно полезнее.
Вместо заключения
Каждое спокойное десятилетие создаёт новое поколение инвесторов, уверенных, что финансовая система стала значительно умнее.
Каждый новый кризис напоминает, что человеческая природа изменилась гораздо меньше.
Долг по-прежнему кажется безопасным, пока цены растут.
Риск кажется небольшим, пока волатильность низкая.
Ликвидность кажется ненужной, пока она всем доступна.
Диверсификация кажется тормозом, пока лучший актив продолжает дорожать.
И кризис каждый раз кажется очевидным — после того как произошёл.
Поэтому я не вижу большой практической ценности в попытке вычислить год следующего глобального потрясения.
Для владельца значительного капитала есть задача важнее.
Построить такую систему, при которой следующий кризис станет неприятным событием, но не событием, меняющим жизнь.
Возможно, именно это и есть наиболее разумный способ подготовиться к кризису, дату которого никто не знает.
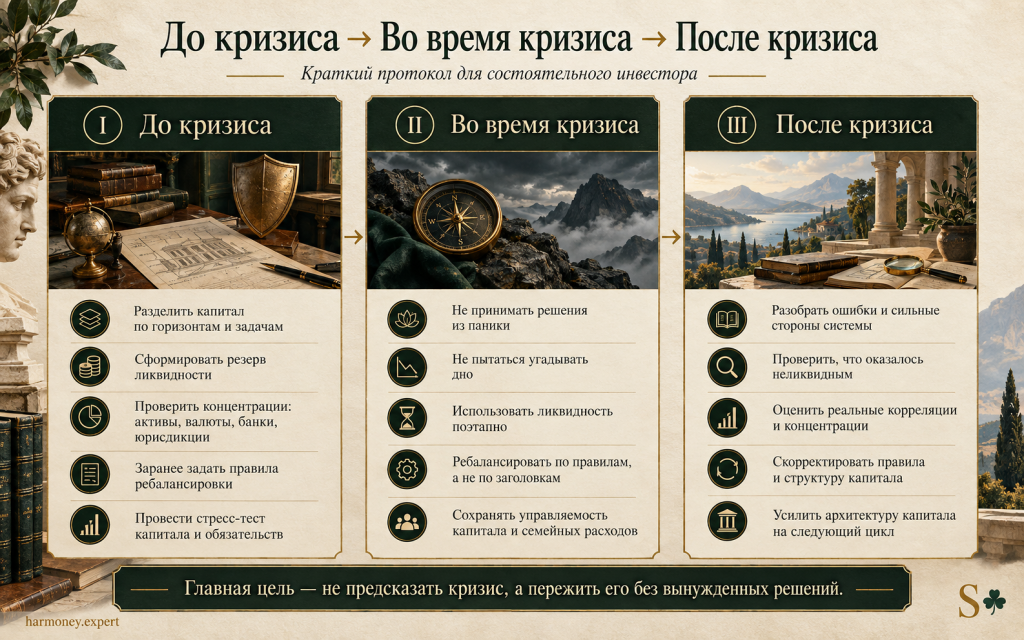
Что читать дальше



S.Ricardo
Основатель проекта Harmoney.expert
2 ответов
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.
В целом мысль понятна и с ней скорее согласен. Но вот тезис, что дату кризиса почти бессмысленно пытаться определить, я бы всё-таки немного поспорил.
Точную дату, конечно, не угадаешь. Но понимать, что риски уже сильно выросли, а рынок перегрет, всё же полезно. Хотя бы для того, чтобы не наращивать риск в самый неподходящий момент.
А вот полностью перестраивать портфель под ожидание кризиса — да, тут, пожалуй, вреда обычно больше, чем пользы.
Если есть запас ликвидности – то кризис это благо для грамотного инвестора! Это время зарабатывать