Перейти к содержанию


Чарльз Маккей, финансовые мании и одна неприятная особенность инвестора
В 1841 году шотландский журналист Чарльз Маккей выпустил книгу, которая сегодня известна под названием «Наиболее распространённые заблуждения и безумства толпы».
Почти двести лет назад.
Не существовало Bloomberg. Не было Telegram-каналов, Reddit, YouTube, инвестиционных блогеров, мобильных приложений для торговли и уведомлений о том, что какая-то акция выросла на 17% за утро.
Но большая часть описанного Маккеем удивительно узнаваема.
Люди покупали активы, потому что их покупали другие. Рост цены воспринимался как доказательство правильности идеи. Чем абсурднее становились оценки, тем убедительнее звучали объяснения, почему именно в этот раз старые правила больше не работают.
А когда всё заканчивалось, выяснялось, что почти каждый участник происходящего считал себя не частью толпы, а человеком, который прекрасно понимает, что делает.
Наверное, именно поэтому книгу Маккея стоит читать сегодня.
Не потому, что она рассказывает историю старых финансовых пузырей.
А потому, что она рассказывает историю, которая никак не хочет становиться старой.
Прошло двести лет. Инвестор изменился меньше, чем рынок
У Маккея есть знаменитая мысль: люди сходят с ума толпами, а приходят в себя медленно и поодиночке.
Её часто цитируют, когда говорят о финансовых пузырях. И действительно, первые главы книги посвящены трём классическим эпизодам: схеме Миссисипи во Франции, пузырю Компании Южных морей в Англии и голландской тюльпаномании.
Но если читать Маккея только как хронику спекулятивных маний, книга становится гораздо менее интересной.
Он писал не столько об акциях, тюльпанах или финансовых компаниях.
Он писал о способности человека постепенно отказаться от собственного суждения, когда вокруг возникает достаточно убедительное коллективное мнение.
В этом смысле технологии изменили почти всё.
Человеческая психика — значительно меньше.
Раньше инвестору нужно было прийти в кофейню или на биржу, чтобы увидеть, как богатеют соседи.
Теперь достаточно открыть телефон.
Безумие редко начинается с безумной идеи
Это, пожалуй, самое важное наблюдение.
Финансовые мании редко начинаются с очевидного абсурда.
Наоборот.
В начале обычно существует вполне рациональная идея.
Новая технология действительно может изменить отрасль.
Новая страна действительно может быстро развиваться.
Новый финансовый инструмент действительно может быть полезным.
Недооценённый актив действительно может оказаться недооценённым.
Проблема начинается позже.
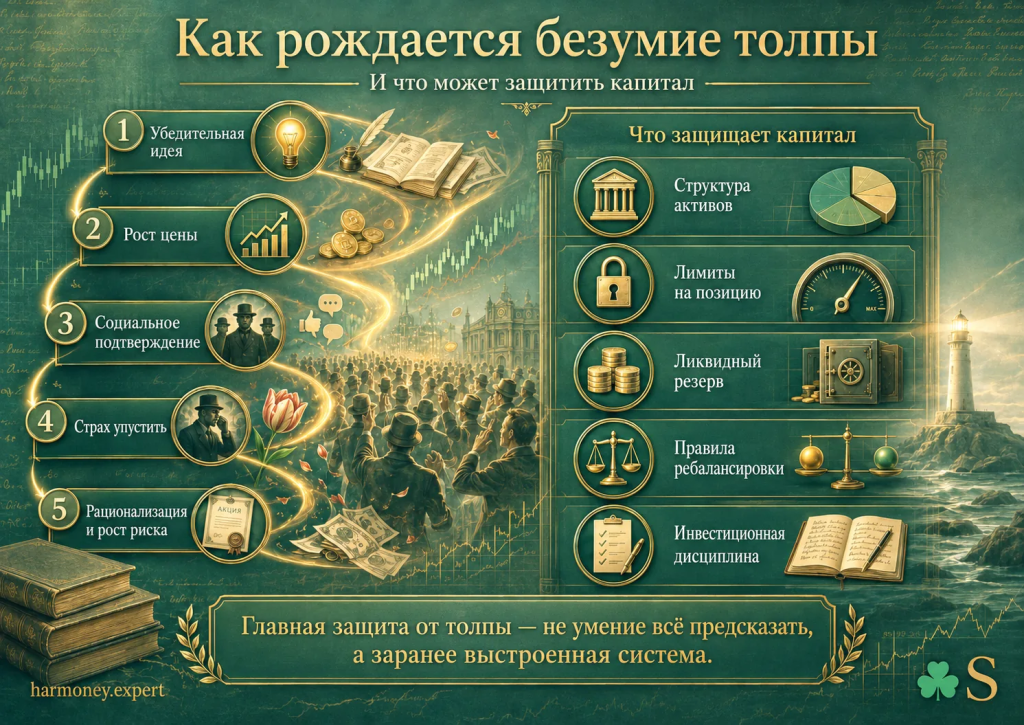
Сначала появляется идея.
Затем цена начинает расти.
Рост цены привлекает новых участников.
Появление новых участников ускоряет рост цены.
А затем происходит незаметная подмена:
рост цены перестаёт быть следствием инвестиционной идеи и сам становится доказательством её правильности.
После этого возникает удивительно устойчивый интеллектуальный механизм.
Если актив вырос на 30%, это подтверждает тезис.
Если вырос ещё на 50% — тезис становится почти очевидным.
Если вырос в три раза — появляются люди, способные написать длинное исследование о том, почему он должен вырасти ещё в пять.
Именно в этот момент инвестор начинает чувствовать себя особенно рациональным.
Хотя зачастую он уже просто объясняет словами то, что рынок делает с его эмоциями.
Толпа выглядит совсем не так, как мы её представляем
Есть удобная психологическая картинка.
Толпа — это другие.
Люди, которые бегут покупать то, о чём услышали вчера.
Необразованные спекулянты.
Начинающие инвесторы.
Публика, которая принимает решения на эмоциях.
Мы же читаем отчётность.
Смотрим макроэкономику.
Обсуждаем идеи с профессионалами.
Следовательно, к толпе отношения не имеем.
Вот здесь Маккей становится особенно неприятным автором.
В истории Компании Южных морей в спекулятивную лихорадку были вовлечены не только наивные простолюдины. Маккей описывает общество, в котором покупкой и продажей акций были увлечены представители самых разных слоёв — от знати до профессиональных финансистов.
Это важный момент.
Толпа определяется не социальным статусом и не уровнем образования.
Толпа возникает тогда, когда множество людей начинают получать подтверждение правильности собственного решения преимущественно из поведения друг друга.
Поэтому заседание инвестиционного комитета вполне может быть толпой.
Закрытый инвестиционный клуб — тоже.
Конференция управляющих капиталом — легко.
Даже несколько очень состоятельных людей, объясняющих друг другу, почему определённый актив «обязательно должен быть в портфеле», могут демонстрировать классическое стадное поведение.
Просто это будет хорошо одетая толпа.
Чем больше капитал, тем сложнее признать себя частью толпы
Для небольшого инвестора последствия массового увлечения часто ограничены размером позиции.
Для состоятельного человека всё несколько сложнее.
Большой капитал создаёт дополнительную иллюзию.
Если я смог заработать десятки или сотни миллионов, построить бизнес, провести сложные сделки и пережить несколько кризисов, значит, вероятно, я неплохо понимаю, как устроен мир.
Чаще всего это действительно так.
Но отсюда очень легко сделать следующий вывод:
если я успешнее большинства людей, значит, мои инвестиционные решения тоже должны быть лучше большинства.
А это уже совсем не обязательно.
Компетенция плохо переносится из одной области в другую.
Человек может блестяще разбираться в производстве, недвижимости или IT и одновременно ничуть не лучше среднего инвестора понимать будущую стоимость технологической компании.
Более того, успех иногда создаёт дополнительный риск.
Потому что человек привык доверять собственным решениям.
А ещё потому, что большой капитал открывает доступ туда, куда обычный инвестор попасть не может.
Private Banking.
Закрытые размещения.
Структурные продукты.
Венчурные сделки.
Private Equity.
Инвестиционные клубы.
«Идеи только для клиентов с капиталом от…»
И вот здесь возникает одна из самых дорогих разновидностей стадного поведения:
эксклюзивная толпа.
Когда тот же психологический механизм упакован не в Telegram-канал, а в красивую презентацию инвестиционного банка.
«Но на этот раз действительно всё иначе»
В каждой большой инвестиционной истории есть момент, когда старые аргументы перестают работать.
Потому что появляется главный:
вы сравниваете новый мир со старым.
И иногда это правда.
Мир действительно меняется.
Технологические революции существуют.
Новые отрасли возникают.
Старые бизнес-модели исчезают.
Но из факта, что технология изменит мир, совершенно не следует, что любой актив, связанный с этой технологией, можно покупать по любой цене.
Из факта, что новая отрасль будет огромной, не следует, что сегодняшние лидеры этой отрасли окажутся лучшими инвестициями.
Из факта, что цена выросла в пять раз, не следует, что она не может вырасти ещё в пять.
Но и обратного тоже не следует.
Проблема пузыря как раз в том, что в процессе его формирования рациональные и иррациональные аргументы оказываются удивительно тесно переплетены.
Поэтому распознать его заранее гораздо сложнее, чем потом объяснить, насколько всё было очевидно.
История вообще исключительно щедра на инвесторов, которые прекрасно видят пузыри после того, как они лопнули.
Современной толпе больше не нужна площадь
Во времена Маккея массовое убеждение распространялось сравнительно медленно.
Сегодня инфраструктура принципиально другая.
Инвестор открывает телефон и видит:
одинаковые графики;
одинаковые аргументы;
одни и те же прогнозы;
людей, которые уже заработали;
экспертов, объясняющих, почему рост продолжится;
алгоритмически подобранный контент, похожий на то, что ему уже понравилось.
Это важное изменение.
Раньше человеку приходилось искать подтверждение собственной позиции.
Теперь информационная среда делает это за него.
Если вы заинтересовались определённым активом, отраслью или инвестиционной концепцией, очень быстро может возникнуть впечатление, что весь разумный финансовый мир смотрит на ситуацию примерно так же.
Противоположные мнения постепенно исчезают из поля зрения.
Не потому, что их нет.
А потому, что мы меньше на них нажимаем.
В результате современный инвестор получил беспрецедентный доступ к информации.
И одновременно — беспрецедентный инструмент формирования собственного информационного пузыря.
Маккей, думаю, оценил бы иронию.
Самая опасная стадия начинается, когда риск перестают называть риском
Пока инвестор говорит:
«Это спекулятивная позиция, вероятность ошибки высока, поэтому я выделяю на неё 2% капитала»,
система ещё работает.
Проблемы начинаются, когда язык меняется.
Рискованный актив становится «стратегической инвестицией».
Очень дорогой рынок становится «рынком нового типа».
Неликвидность превращается в «долгосрочную премию».
Концентрация — в «высокую убеждённость».
Отсутствие диверсификации — в «понимание лучших идей».
А нежелание фиксировать убыток — в «долгосрочный горизонт».
Финансовый рынок обладает почти бесконечной способностью производить интеллектуально солидные названия для обычных человеческих слабостей.
И чем состоятельнее инвестор, тем качественнее может быть эта упаковка.
Как защититься от толпы
Самый очевидный ответ — думать самостоятельно.
Но он мне кажется недостаточным.
Почти каждый участник любого пузыря был уверен, что думает самостоятельно.
Поэтому противопоставлять толпе собственный интеллект — довольно слабая стратегия.
Гораздо надёжнее противопоставить ей систему.
Структуру капитала.
Целевое распределение активов.
Ограничения размера позиции.
Правила ликвидности.
Допустимый уровень концентрации.
Заранее определённые условия ребалансировки.
Отдельный бюджет для высокорискованных идей.
Процедуру принятия крупных инвестиционных решений.
Инвестиционный комитет, если капитал достаточно велик.
То есть всё то скучное, что выглядит совершенно ненужным, пока рынок растёт.
Смысл системы не в том, чтобы гарантировать правильные решения.
Это невозможно.
Её задача гораздо скромнее и важнее:
не позволить одной очень убедительной ошибке поставить под угрозу весь капитал.
Настоящая независимость от толпы выглядит довольно скучно
Мы любим представлять независимого инвестора человеком, который первым увидел то, чего не заметили остальные.
Он покупает раньше рынка.
Продаёт на вершине.
Идёт против большинства.
Оказывается прав.
Красивый образ.
Но реальная независимость чаще выглядит иначе.
Инвестор признаёт, что не знает, куда пойдёт рынок.
Не пытается заработать на каждой большой идее.
Иногда наблюдает, как другие богатеют значительно быстрее.
Держит активы, которые несколько лет выглядят неинтересными.
Ребалансирует портфель, когда психологически хочется сделать обратное.
Ограничивает долю идеи, в которую очень сильно верит.
И периодически выглядит значительно глупее соседа, который поставил всё на один актив и пока оказался прав.
Не слишком героично.
Зато удивительно полезно для сохранения капитала.
Маккей писал не о тюльпанах
Наверное, поэтому его книга пережила столько поколений инвесторов.
Тюльпаны сегодня имеют в основном историческое значение.
Компания Южных морей давно исчезла.
Схема Джона Ло стала частью истории финансов.
Но главный объект исследования Маккея никуда не делся.
Человек по-прежнему хочет быть рядом с теми, кто выигрывает.
Боится упустить возможность.
Находит объяснение уже принятому решению.
Принимает рост цены за подтверждение собственной правоты.
Считает массовое мнение глупым ровно до того момента, пока оно не совпадает с его собственным.
А главное — практически никогда не считает себя частью толпы.
Именно поэтому «Наиболее распространённые заблуждения и безумства толпы» стоит читать не как книгу об истории финансовых пузырей.
Это книга о пределах нашей рациональности.
И для состоятельного инвестора этот вопрос особенно важен.
Потому что большая ошибка при небольшом капитале может оказаться неприятным опытом.
Большая ошибка при большом капитале иногда становится семейной финансовой историей на несколько поколений.
Вместо заключения
Защитить капитал от толпы невозможно, просто пообещав себе никогда за ней не следовать.
Мы все время от времени становимся её частью.
Гораздо разумнее строить систему управления капиталом исходя именно из этого предположения.
Не:
«Я достаточно опытен, чтобы не совершить такую ошибку».
А:
«Когда-нибудь я наверняка буду очень убедительно неправ. Что должно быть устроено в моём капитале так, чтобы эта ошибка не стала катастрофой?»
На мой взгляд, это один из самых полезных вопросов, которые инвестор вообще может себе задать.
И, возможно, именно поэтому книга, написанная в 1841 году, всё ещё выглядит настолько современной.