
О капитале · материал S.Ricardo
Ключевая ставка 15%: сколько акций должно остаться в портфеле состоятельного инвестора
Разбор ситуации весны 2026 года при ключевой ставке 15%: как определять долю акций с учётом горизонта, ликвидности и обязательств семьи. Практический пример портфеля и рисков без универсального процента.

Редакционное уточнение от 29 октября 2026 года. Статья разбирает ситуацию весны 2026 года, когда 20 марта Банк России снизил ключевую ставку до 15%. К октябрю условия изменились: 23 октября регулятор сохранил ставку на уровне 14%. Упоминания 15%, расчёты и модельные доли акций ниже относятся к исходному сценарию. Они не являются универсальной рекомендацией и не подменяют оценку актуальных условий.
20 марта 2026 года Банк России снизил ключевую ставку до 15,0%. Тогда регулятор оценивал устойчивые показатели текущего роста цен в диапазоне 4–5% в пересчёте на год, а годовую инфляцию на 16 марта — в 5,9%. В таких условиях у частного инвестора возникал естественный вопрос: если консервативные инструменты предлагают высокую номинальную доходность, зачем вообще держать серьёзную долю в акциях?
Вопрос понятный. Но в такой постановке он уже содержит ошибку.
Потому что для капитала важнее не сама ставка, а функция каждого блока портфеля. Консервативная часть отвечает за устойчивость, ликвидность и предсказуемость. Акции отвечают за другое: за рост капитала на длинном горизонте, когда текущий цикл ставок уже закончится и временно высокий купон перестанет казаться достаточным. Эту логику подробнее раскрывает материал об акциях как способе владеть бизнесом.
Именно здесь многие инвесторы сбиваются. Они начинают сравнивать акции с депозитом или денежным рынком напрямую, как будто это взаимозаменяемые решения. Это неверно. Депозит решает задачу ближайших 6–12 месяцев. Акции решают задачу следующих 7–15 лет.
Высокая ставка — не аргумент против акций
Высокая ставка действительно меняет математику портфеля. Она делает консервативные инструменты заметно более привлекательными по номинальной доходности, но не отменяет инфляционный, кредитный риск и риск реинвестирования. При прочих равных инвестор может рассмотреть меньшую долю акций, чем в эпоху почти нулевых ставок, если это соответствует его горизонту, потребности в ликвидности и допустимому риску. Однако ни высокая ставка, ни такая корректировка не гарантируют доходность совокупного капитала.
Но отсюда не следует, что долю акций надо сводить к символическим 5–10%.
Если вы почти убираете акции из портфеля, вы лишаете капитал главного источника долгосрочного роста. Исследователи AQR в обзоре 2025 года отмечают, что для оценки многолетней ожидаемой доходности акций разумнее опираться на стартовые оценки и доходности, тогда как модели, опирающиеся на прошлый или прогнозируемый рост прибыли, в их анализе скорее вредили качеству ожиданий. Иначе говоря, вопрос не в том, что акции выросли или не выросли вчера, а в том, какую функцию они выполняют в архитектуре капитала сегодня.
Высокая ставка не отменяет долю акций. Она лишь повышает требования к тому, зачем вы их держите и в каком объёме. Смотри статью Почему портфель только из облигаций — системная ошибка
Что на самом деле определяет долю акций
Долю акций определяет не одна ставка и не один рыночный заголовок. Важны горизонты, обязательства и способность всей финансовой системы переносить просадки — об этом материал «Сколько акций должно быть в портфеле состоятельного инвестора».
1. Горизонт капитала
Если деньги нужны через 1–3 года, высокая доля акций часто избыточна.
Если задача — сохранять и увеличивать капитал семьи на горизонте 10–15 лет, слишком низкая доля акций обычно делает портфель слишком медленным.
2. Требуемая доходность
Если инвестору достаточно покрывать расходы и слегка опережать инфляцию, доля акций может быть умеренной.
Если задача — реальный рост капитала, одна только консервативная часть почти всегда даёт недостаточный двигатель.
3. Поведенческая устойчивость
Инвестор может быть состоятельным, но психологически не готовым к падению акций на 25–30%. Тогда проблема не в рынке, а в неверной дозировке риска.
4. Наличие отдельного резерва
Если расходы семьи на 2–4 года уже закрыты ликвидностью, денежным рынком и облигациями, акции можно держать значительно спокойнее. Если такого слоя нет, акции начинают выполнять чужую работу — и именно тогда кажутся опаснее, чем есть на самом деле. Отдельно логику этого защитного слоя я разбирал в статье сколько держать в кэше и зачем он нужен
Практический ориентир для состоятельного инвестора
Для рассматриваемого сценария высокой ставки я бы смотрел не на одну «правильную цифру», а на примерные коридоры. Это ориентиры для обсуждения, а не норматив распределения активов: фактическая доля акций зависит от всей структуры семейного капитала, обязательств и горизонтов.
| Профиль капитала | Доля акций |
|---|---|
| Сохранение, низкая волатильность, комфорт | 20–30% |
| Баланс роста и устойчивости | 30–45% |
| Рост капитала важнее краткосрочного комфорта | 45–60% |
Главный вывод здесь неприятен для любителей простых ответов:
для большинства зрелых частных капиталов высокая ставка не означает “акции больше не нужны”. Она означает, что разумная доля акций часто смещается не к нулю, а в диапазон 30–45%.
Ниже 20% — это уже, как правило, не портфель роста, а портфель сохранения. Выше 50% — это уже решение, требующее длинного горизонта и высокой психологической устойчивости.
После вопроса о доле акций неизбежно встаёт и другой: сколько облигаций должно быть в портфеле.
Пример для состоятельного инвестора
Предположим, капитал семьи — 120 млн рублей.
Задача:
- ежегодные расходы семьи — около 6 млн рублей;
- горизонт — 10+ лет;
- цель — не просто сохранить, а медленно увеличивать капитал в реальном выражении;
- просадка всего портфеля свыше 10–12% воспринимается как уже неприятная.
Рабочая конструкция в такой среде может выглядеть так:
| Блок портфеля | Сумма | Доля |
|---|---|---|
| Ликвидность / денежный рынок | 18 млн | 15% |
| Рублёвые облигации высокого качества | 36 млн | 30% |
| Валютный защитный слой / валютные облигации | 12 млн | 10% |
| Акции | 42 млн | 35% |
| Золото / защитные реальные активы | 12 млн | 10% |
Почему 35% акций выглядят здесь логично
Потому что это уже не декоративная доля.
42 млн рублей в акциях — это реальный двигатель роста капитала.
Но это и не чрезмерный перекос. Если рынок акций снижается на 30%, то удар по всему портфелю со стороны акционной части составляет примерно:
35% × 30% = 10,5% портфеля
То есть просадка неприятная, но для такого профиля ещё переносимая.
Сравнение выглядит так:
| Доля акций | Падение акций на 30% | Влияние на весь портфель |
|---|---|---|
| 20% | -30% | -6% |
| 35% | -30% | -10,5% |
| 50% | -30% | -15% |
Вот где проходит настоящая граница. Не между «люблю акции» и «не люблю акции», а между просадкой, которую инвестор способен выдержать, и просадкой, после которой он начинает ломать собственную систему.
Живая история: когда 30% акций — это слишком мало
Ко мне обратился за консультацией старый знакомый. Ему 35 лет, капитал — около 15 млн рублей, доля акций — 30%. Формально это выглядело аккуратно. По сути — слишком рано состарившийся портфель.
Почему? Потому что в его случае 30% акций были не проявлением зрелости, а проявлением преждевременной обороны.
В 35 лет главный актив инвестора — не текущая доходность денежного рынка, а длинный горизонт. Если у человека нет задачи потратить этот капитал в ближайшие годы, нет критической зависимости от него для текущего уровня жизни и нет выраженной непереносимости просадок, то 30% акций начинают работать против него. Такой портфель слишком медленный для стадии, на которой капитал ещё должен расти, а не только защищаться.
Я объяснил ему это предельно просто. Портфель с 30% акций может быть вполне нормален для человека, который уже перешёл в режим сохранения достигнутого. Но для инвестора 35 лет с капиталом 15 млн рублей это чаще означает, что он строит портфель так, как будто главная финансовая задача уже решена. Хотя в реальности она ещё только решается.
Именно поэтому в его случае более логичным выглядела не символическая доля акций, а диапазон, который действительно способен двигать капитал вперёд — чаще ближе к 45–60%, если отдельно создан резерв ликвидности и сам инвестор способен выдерживать рыночную волатильность.
Это важная мысль:
слишком низкая доля акций — тоже риск.
Просто этот риск не кричит. Он медленно съедает будущий потенциал капитала.
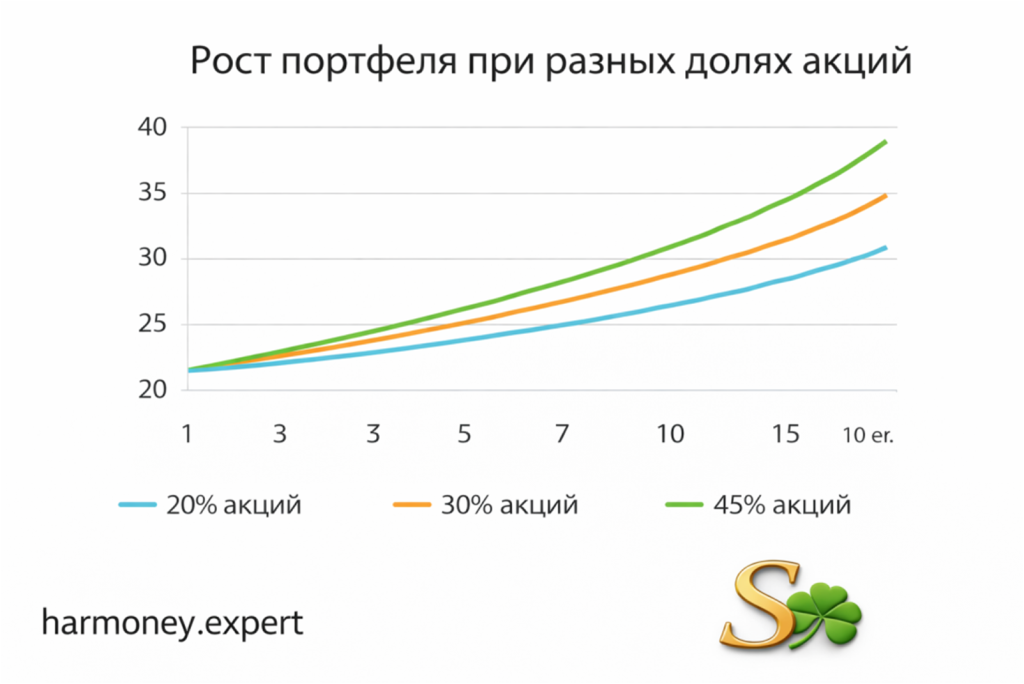
Чем длиннее горизонт, тем дороже обходится слишком низкая доля акций в портфеле.
Этот график показывает неприятную, но важную вещь: чрезмерная осторожность тоже дорого стоит. В первые годы портфель с низкой долей акций выглядит спокойнее и «разумнее», однако на длинном горизонте именно эта осторожность начинает превращаться в недобор капитала. Для инвестора, который ещё находится в фазе накопления, слишком маленькая доля акций — это не защита, а форма отложенного ущерба. На длинном горизонте даже умеренное увеличение доли акций заметно влияет на итоговый размер капитала.
Когда 20–25% акций действительно достаточно
Такое распределение уместно не всегда, а при вполне конкретных условиях:
- капитал уже фактически решает жизненные задачи семьи;
- текущий денежный поток закрывается и без высокой доли акций;
- инвестор не ставит целью заметный рост капитала;
- психологический комфорт важнее долгосрочной доходности.
Иначе говоря, 20–25% акций — это не универсальная разумность. Это скорее конфигурация для стадии, где защита уже важнее наращивания.
Когда 45–50% акций оправданы даже при высокой ставке
Это возможно, если одновременно верны несколько условий:
- горизонт действительно длинный;
- расходы семьи закрыты отдельно;
- есть запас ликвидности;
- инвестор понимает, что высокая ставка сегодняшнего цикла не гарантирует высокой реальной доходности консервативной части на десятилетия вперёд;
- цель капитала — не только стабильность, но и рост.
Именно здесь возникает самый неприятный парадокс. Высокая ставка особенно убедительно выглядит в тот момент, когда инвестору хочется поверить, что риск больше не нужен. Обычно это и есть момент, когда он начинает слишком рано покупать спокойствие ценой будущего роста.
Что я бы считал ошибкой
Ошибка №1. Считать долю акций прямо от ключевой ставки
Ставка — это фон, а не формула распределения активов.
Ошибка №2. Сравнивать акции с депозитом на горизонте одного года
Это просто разные инструменты для разных задач капитала.
Ошибка №3. Держать низкую долю акций без осознания цены такого решения
Недостаток роста — это тоже риск, просто отложенный.
Ошибка №4. Строить портфель молодого инвестора как портфель человека, уже решившего всё
Это одна из самых частых стратегических ошибок у людей, которые слишком рано начинают играть только в защиту.
Итог
При высокой ставке состоятельному инвестору почти никогда не нужен ни максимальный риск, ни капитуляция перед кэшем.
Нужен другой подход:
отделить слой устойчивости от слоя роста и честно ответить на вопрос, какая доля капитала должна работать на следующие 10–15 лет.
В рассмотренных моделях для части инвесторов с уже сформированным капиталом диапазон 30–45% акций может служить отправной точкой анализа, но не универсальным правилом.
Для молодого инвестора с длинным горизонтом и ещё формирующимся капиталом 30% акций могут оказаться слишком низкой долей.
Для инвестора, решающего прежде всего задачу сохранения, эта же доля может быть вполне достаточной. Решение принимается после оценки ликвидности, расходов, других рисковых активов и способности выдержать просадку.
То есть правильный вопрос звучит не так:
«Высокая ставка — значит ли это, что акции больше не нужны?»
Правильный вопрос другой:
«На какой стадии находится мой капитал — роста или защиты?»
И уже от ответа на него зависит всё остальное. Когда ключевая ставка меняется, не следует автоматически переносить доли из приведённого примера на новый рынок: нужно заново оценивать реальную доходность защитных инструментов, риск, горизонт капитала и будущие изъятия. Принцип разделения капитала на защитную часть и долгосрочный рост важнее конкретной цифры ставки.
S. Ricardo:
Высокая ставка — это щедрая передышка для консервативной части портфеля, но не замена доле акций. Капитал, который совсем перестал расти, со временем тоже становится уязвимым.
FAQ
Сколько держать в акциях при высокой ключевой ставке?
Универсального процента не существует. В сценариях этой статьи для части зрелых портфелей рассмотрен ориентир 30–45%, но он не является рекомендацией по умолчанию. Если цель прежде всего защитная, доля может быть ниже; если горизонт длинный, расходы покрыты отдельно и капитал ещё растёт — выше. Необходима проверка всей структуры активов, а не одной ставки.
Неужели при ставке 15% акции всё равно нужны?
Да, потому что ставка решает задачу текущей доходности консервативной части, а акции — задачу долгосрочного роста капитала. Высокая ставка может позволить сократить долю акций, но не отменяет саму необходимость в них, если у капитала длинный горизонт.
Почему 30% акций могут быть слишком низкой долей?
Потому что всё зависит не от абстрактной цифры, а от стадии жизни капитала. Для инвестора 35 лет с горизонтом 10–20 лет и без острой потребности тратить капитал в ближайшие годы 30% акций нередко означают преждевременный переход в оборону. Такой портфель может быть слишком медленным.
Что важнее при распределении активов: ставка или возраст инвестора?
Ни то ни другое по отдельности. Важнее комбинация из горизонта, задач капитала, потребности в ликвидности, психологической устойчивости и уже созданного резерва. Но если выбирать из двух, возраст часто говорит о горизонте больше, чем сама ставка.
В 35 лет можно держать только 30% акций?
Можно. Но вопрос не в том, можно ли, а в том, рационально ли это. Если капитал ещё формируется, а не только сохраняется, 30% акций часто выглядят излишне скромной долей.
Когда низкая доля акций — это разумно, а не ошибка?
Когда капитал уже решает базовые и семейные задачи, расходы закрыты, сильный рост не нужен, а главная цель — предсказуемость и защита. Тогда 20–30% акций могут быть абсолютно оправданной конструкцией.
Нужно ли сокращать акции после роста ставки?
Не автоматически. Сначала надо понять, изменилась ли ваша цель. Если цель та же — сохранить двигатель роста на длинном горизонте, — механическое сокращение акций только потому, что ставка высокая, может оказаться ошибкой.
Что лучше при высокой ставке: акции или фонды денежного рынка?
Это неверная развилка. Фонды денежного рынка и ликвидность решают одну задачу, акции — другую. Для зрелого портфеля чаще нужен не выбор «или/или», а правильная комбинация обоих блоков.
Сколько акций держать при капитале 100+ млн рублей?
У большого капитала нет автоматической причины держать меньше акций. Напротив, если расходы семьи закрыты отдельно, а сам капитал должен ещё расти, доля акций часто может быть вполне значимой. Размер капитала сам по себе не заменяет длинный горизонт.
Как понять, что доля акций у меня завышена?
Есть простой тест: если падение акционной части на 25–30% с высокой вероятностью заставит вас срочно менять стратегию, значит доля акций, вероятно, завышена. Но верно и обратное: если доля настолько мала, что капитал почти перестаёт расти, она может быть занижена.
Можно ли построить хороший портфель почти без акций?
Можно, если ваша задача — в первую очередь сохранение и текущий денежный поток. Но если задача — реальный рост капитала на длинном горизонте, портфель почти без акций чаще оказывается слишком коротким и слишком осторожным.
Что читать дальше
 О капитале
Активы страсти: инвестиции, потребление или дорогая форма удовольствия?
 Для русскоязычных инвесторов в разных странах
На каком языке вы принимаете инвестиционные решения? Информационная ловушка русскоязычного инвестора за рубежом
 Family Office Thinking.
Ваш личный инвестиционный комитет: как принимать решения по капиталу, если family office у вас формально нет

S.Ricardo
Основатель проекта Harmoney.expert
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.