
О капитале · материал Д.Разумов
Ребалансировка в кризис: дисциплина против эмоций
В кризис правила ребалансировки проходят настоящую проверку. Разбираем, почему падение рынка — не повод угадывать дно, какую роль играет кэш и как заранее заданная дисциплина защищает инвестора от эмоциональных решений.
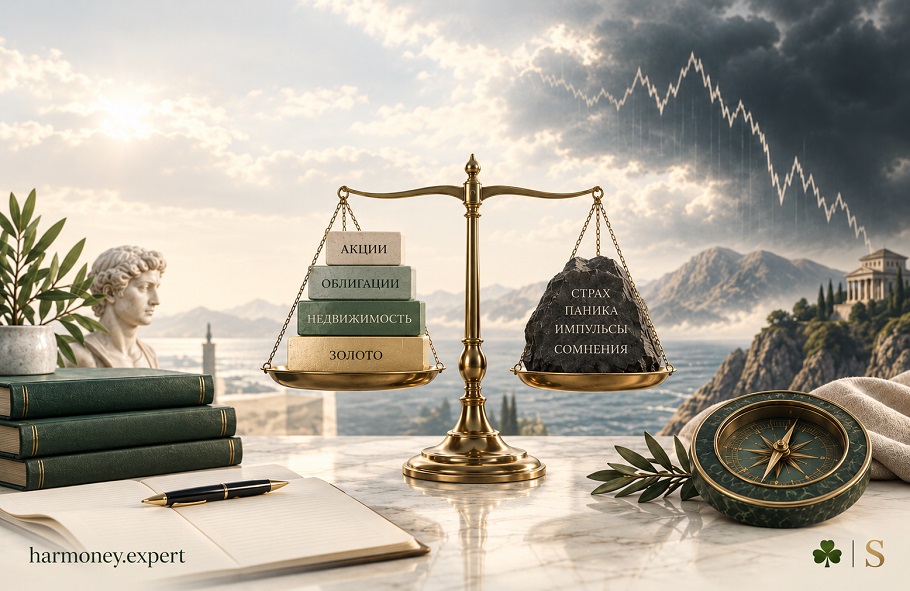
Ребалансировать портфель после спокойного роста рынка несложно. Один класс активов немного вырос, другой отстал — инвестор продаёт часть первого, докупает второй и возвращает структуру к исходным пропорциям.
На бумаге всё выглядит почти механически.
Настоящая проверка начинается тогда, когда рынок падает на 20–30%, новости становятся всё хуже, прогнозы — всё мрачнее, а актив, который по правилам портфеля пора покупать, каждый день становится дешевле.
Именно в этот момент ребалансировка перестаёт быть технической процедурой и превращается в психологический тест.
Эта статья не задаёт новый регламент ребалансировки. Базовые пороги, периодичность контроля и правила сделки должны быть определены заранее. Здесь задача другая: показать, как выполнить уже установленное правило в условиях высокой волатильности, плохих новостей и эмоционального давления. Основной практический регламент см. в статье «Как часто делать ребалансировку портфеля».
Потому что формально инвестору нужно сделать то, что эмоционально кажется неправильным: продать или использовать часть относительно устойчивых активов и увеличить позицию в том, что только что принесло убыток.
Но именно для таких моментов инвестиционная система и создаётся.
Ребалансировка нужна не тогда, когда всё понятно
В спокойном рынке инвестору относительно легко соблюдать правила.
Цена акций выросла на 8%, облигации почти не изменились, доля акций немного превысила установленный предел — часть позиции продаётся.
Никакой драмы.
В кризис всё иначе.
Акции могут падать на десятки процентов. Кредитные спреды расширяются. Валюты совершают резкие движения. Ещё вчера ликвидные инструменты внезапно начинают торговаться с неприятными дисконтом и спредами.
Параллельно появляется поток объяснений, почему «на этот раз всё действительно иначе».
И здесь возникает соблазн отложить ребалансировку:
Сейчас слишком опасно. Подождём, пока ситуация прояснится.
Это звучит разумно. Но у такого подхода есть одна проблема.
Рынок обычно начинает восстанавливаться раньше, чем ситуация становится психологически комфортной.
Поэтому инвестор, который ждёт полной ясности, фактически заменяет правила портфеля новым правилом:
я буду увеличивать риск только тогда, когда снова почувствую себя уверенно.
А уверенность обычно возвращается уже после существенного роста цен.
Ребалансировка — не прогноз рынка
Здесь важно провести принципиальное различие.
Покупка подешевевших активов в процессе ребалансировки не означает, что инвестор считает рынок дешёвым, знает уровень дна или ожидает скорого восстановления.
Он вообще может считать, что рынок способен упасть ещё на 20%.
Ребалансировка отвечает не на вопрос:
«Что будет с рынком дальше?»
Она отвечает на другой:
«Какой риск должен сейчас находиться в моём портфеле?»
Подробно о том, зачем вообще возвращать активы к целевым весам и почему ребалансировка является прежде всего инструментом контроля риска, мы разбирали в статье «Как часто делать ребалансировку портфеля».
Предположим, инвестиционная система предусматривает 45% капитала в акциях.
После сильного падения рынка их доля снизилась до 34%.
Если фундаментальные цели инвестора не изменились, горизонт остался прежним, а сама модель портфеля не пересмотрена, то инвестор фактически уже владеет другим портфелем — более консервативным, чем тот, который выбрал заранее.
Ничего не делать — тоже решение.
Просто это решение означает отказаться от заранее установленного риска после его материализации.
Именно так эмоции незаметно начинают управлять структурой капитала. Подробнее о правилах, которые помогают инвестору не становиться главным источником риска для собственного портфеля, — в материале «Как защититься от собственных ошибок в инвестициях».
Исследования и методические материалы крупных управляющих также рассматривают ребалансировку прежде всего как инструмент контроля риска, а не как попытку максимизировать доходность или предсказать рынок.
Vanguard рассматривает ребалансировку прежде всего как инструмент управления риском, а не попытку угадать рынок.
Vanguard — Rebalancing your portfolio
Почему кризис меняет пропорции быстрее обычного
Мы уже разбирали в статье «Как часто делать ребалансировку портфеля», почему постоянно возвращать активы к целевым весам не требуется.
Небольшие отклонения нормальны.
Более того, слишком частая ребалансировка увеличивает количество операций, издержки и риск превращения системного управления в постоянную торговлю.
Сам принцип управления портфелем через целевые веса и допустимые диапазоны подробнее разобран в пятой части цикла «Формирование инвестиционного портфеля: управление и дисциплина».
Поэтому разумная модель обычно предполагает определённые диапазоны отклонений.
Но кризис отличается от обычной волатильности скоростью.
За несколько недель структура портфеля может измениться сильнее, чем за предыдущий год.
Представим условный портфель:
- акции — 50%;
- облигации — 25%;
- кэш и денежный рынок — 15%;
- альтернативные активы — 10%.
После серьёзного рыночного снижения доля акций может упасть, например, до 39%, а доля кэша автоматически увеличиться относительно всего портфеля.
Инвестор ничего не продавал.
Но экономически его портфель уже изменился.
В нём стало меньше риска именно после того, как риск реализовался в ценах.
Это один из важнейших парадоксов кризисного инвестирования: если механически ничего не делать после сильного падения, инвестор зачастую становится осторожнее именно тогда, когда активы уже стали существенно дешевле.
Российские исследования asset allocation также показывают значение структуры и ребалансировки портфеля в периоды высокой волатильности.
Альфа-Капитал — Asset allocation в действии
Самая опасная мысль: «докуплю, когда станет понятно»
На практике эмоциональная логика обычно развивается следующим образом.
Рынок упал на 10%:
Неприятно, но пока рано покупать.
Падение достигает 20%:
Ситуация становится серьёзной. Лучше немного подождать.
Минус 30%:
Очевидно, происходит что-то фундаментальное.
Затем рынок начинает восстанавливаться.
Плюс 10% от дна:
Возможно, это просто отскок.
Плюс 20%:
Теперь покупать уже поздно.
В результате инвестор успешно избегает покупки и в момент падения, и в начале восстановления.
Это не редкая ошибка. Она встроена в человеческую психологию.
Поэтому хорошая инвестиционная система должна принимать часть решений раньше, чем наступит эмоционально сложная ситуация.
Не после падения на 30% нужно решать, готовы ли вы покупать акции.
Это желательно решить тогда, когда рынок спокоен.
И здесь появляется кэш
Кэш часто оценивают исключительно через доходность.
Если акции растут, а облигации приносят высокий купон, денежная позиция действительно может выглядеть неэффективно.
Но такое сравнение слишком примитивно.
У кэша внутри крупного капитала есть несколько функций. И одна из них особенно важна во время кризиса:
он позволяет менять структуру портфеля, не разрушая другие его элементы.
Роль ликвидности подробно разобрана в материале «Кэш для ребалансировки портфеля: сколько держать и когда использовать».
Когда ликвидного резерва нет, инвестор может оказаться перед неприятным выбором.
Чтобы увеличить долю подешевевших активов, приходится:
- продавать облигации в неблагоприятный момент;
- закрывать позиции с плохой ликвидностью;
- трогать стратегические активы;
- либо вообще отказаться от ребалансировки.
Кэш устраняет часть этой проблемы.
Он создаёт пространство для манёвра.
Поэтому вопрос состоит не только в том, нужен ли инвестору кэш, но и в том, какую долю ликвидности держать и какую функцию она должна выполнять. Этому посвящён отдельный материал «Сколько держать в кэше и зачем он нужен».
Поэтому денежную позицию корректнее рассматривать не только как актив с определённой доходностью, но и как опциональность портфеля.
Она даёт возможность действовать тогда, когда другие инвесторы вынуждены действовать.
Это разные вещи.
Более базовую роль ликвидности — как резерва свободы действий, а не просто низкодоходного актива — мы разбирали в статье «Зачем в портфеле нужен кэш — даже когда он “ничего не зарабатывает”».
Однако «иметь кэш» и «уметь использовать кэш» — не одно и то же
Здесь появляется следующая проблема.
Допустим, инвестор действительно предусмотрел 10–15% ликвидной части портфеля.
Рынок падает.
Когда использовать деньги?
После минус 10%?
После минус 20%?
Сразу восстановить целевые веса?
Покупать несколькими частями?
А если рынок после первой покупки падает ещё на 15%?
Именно здесь человек, который считал себя дисциплинированным инвестором, внезапно превращается в макроэкономического аналитика.
Он начинает читать прогнозы, заседания центробанков, комментарии стратегов, Telegram-каналы и пытаться определить момент, когда «уже точно можно».
То есть кэш есть.
Но правила его использования отсутствуют.
В результате ликвидность, которая должна была снижать зависимость от эмоций, становится ещё одним объектом эмоционального решения.
Почему нельзя просто «купить всё на падении»
Обратная крайность не лучше.
Иногда дисциплину путают с агрессивностью:
Рынок упал — значит, надо покупать.
Но снижение цены само по себе не является достаточным основанием.
Ребалансировка имеет смысл только относительно заранее установленной структуры капитала.
Если акции должны занимать 40%, а после падения занимают 34%, задача — не довести их до 60% потому, что «рынок дешёвый».
Задача — восстановить предусмотренный риск.
Это фундаментальное отличие ребалансировки от рыночной ставки.
В первом случае инвестор следует архитектуре портфеля.
Во втором — делает прогноз.
Именно поэтому качественная ребалансировка зачастую выглядит скучно: она редко предполагает героические решения.
Иногда ребалансировать действительно не нужно
Правила не должны превращаться в догму.
Существуют ситуации, когда восстановление старых пропорций может быть ошибкой.
Например, если изменились:
- финансовые цели семьи;
- инвестиционный горизонт;
- потребность в ликвидности;
- валютная структура будущих расходов;
- допустимый уровень риска;
- структура бизнеса или других крупных активов владельца;
- сама инвестиционная модель.
Представим предпринимателя, у которого кризис одновременно снизил стоимость инвестиционного портфеля и резко увеличил потребность бизнеса в оборотном капитале.
Механически отправлять свободный кэш на покупку акций только потому, что они вышли за установленный диапазон, было бы странно.
Сначала необходимо определить новый объём ликвидности и только затем принимать инвестиционное решение.
Поэтому правильная последовательность выглядит так:
сначала проверяем, не изменились ли исходные условия; затем — структуру портфеля; и лишь потом выполняем ребалансировку.
Это особенно важно для состоятельного инвестора.
Его инвестиционный портфель обычно является лишь частью капитала. Помимо него существуют бизнес, недвижимость, крупные будущие расходы, семейные обязательства и резервы.
Ребалансировать нужно не таблицу в брокерском приложении, а финансовую систему.
Главный вопрос кризиса задаётся до кризиса
Инвестиционная дисциплина часто воспринимается как способность спокойно смотреть на падение котировок.
Это не совсем так.
Можно очень спокойно смотреть на убыток и при этом принимать хаотичные решения.
Настоящая дисциплина — это наличие заранее определённого ответа на несколько неприятных вопросов:
Что будем делать, если акции потеряют 20%?
При каком отклонении веса начинаем действовать?
Откуда возьмём деньги?
Какую часть кэша можно использовать?
Нужно ли восстанавливать позицию сразу?
Что произойдёт, если после первой ребалансировки рынок упадёт ещё сильнее?
И наконец:
в какой ситуации мы обязаны остановиться и пересмотреть саму модель портфеля?
Если ответы на эти вопросы появляются только после начала кризиса, инвестор уже находится в неблагоприятной позиции. В этом смысле кризис лучше рассматривать не как событие, дату которого нужно угадать, а как заранее предусмотренный стресс-сценарий — подробнее об этом в эссе «Следующий кризис обязательно будет. Нужно ли знать когда?».
Потому что решения принимаются одновременно под влиянием убытков, новостей и неопределённости.
Именно поэтому хорошая инвестиционная система часто оказывается психологически неудобной: она заставляет соблюдать правила именно тогда, когда интуиция предлагает их временно отменить. Подробнее — «Почему хорошая инвестиционная система обязана быть неудобной».
В кризис инвестор узнаёт качество своей системы
Хороший портфель — не тот, который никогда не падает.
Такого портфеля практически не существует.
Хорошая система капитала — та, в которой заранее известно, что делать, когда падение всё-таки происходит.
Кризис показывает сразу несколько вещей:
действительно ли риск соответствовал возможностям владельца;
было ли достаточно ликвидности;
существовали ли правила ребалансировки;
и был ли кэш частью архитектуры капитала или просто случайным остатком на счёте.
Если в момент падения приходится срочно придумывать ответы на все эти вопросы, проблема возникла не в день кризиса.
Она существовала раньше.
Просто спокойный рынок позволял её не замечать.
Ребалансировка не устраняет неопределённость. Она устраняет необходимость каждый раз принимать одно и то же решение заново.
И, возможно, именно это является одним из главных преимуществ инвестиционной дисциплины.
FAQ
Нужно ли делать ребалансировку во время падения рынка?
Не автоматически. Сначала нужно проверить, не изменились ли цели, горизонт, потребность в ликвидности и допустимый риск. Если исходная инвестиционная логика сохраняется, а доли активов существенно отклонились от целевых, ребалансировка может быть оправдана.
Стоит ли ждать окончания кризиса перед ребалансировкой?
Ожидание полной ясности фактически превращает ребалансировку в попытку определить момент разворота рынка. Это уже market timing. Смысл системной ребалансировки — ориентироваться прежде всего на структуру портфеля и допустимые диапазоны отклонений.
Нужно ли сразу возвращать актив к целевой доле?
Не обязательно. При высокой волатильности допустима поэтапная ребалансировка. Главное, чтобы этапы и пределы были частью заранее определённой системы, а не менялись вслед за новостями и эмоциями.
Какую роль играет кэш при кризисной ребалансировке?
Кэш даёт инвестору возможность восстанавливать структуру портфеля без вынужденной продажи других активов в неблагоприятный момент. Но важно разделять резерв на жизненные и деловые потребности и ликвидность, предназначенную непосредственно для управления портфелем.
Чем ребалансировка отличается от покупки «подешевевших» активов?
При ребалансировке инвестор восстанавливает заранее заданную структуру и уровень риска. Покупка только потому, что актив сильно упал, — уже отдельная инвестиционная ставка и фактически прогноз дальнейшего движения цены.
Где заканчивается теория
До этого момента принцип относительно прост.
Если цели не изменились, портфель построен разумно, а один из классов активов вышел далеко за установленный диапазон, его вес следует вернуть ближе к целевому.
Но именно здесь начинается самое сложное.
Насколько близко к целевому?
Допустим, акции должны занимать 45%, а после падения занимают 34%.
Нужно сразу вернуть 45%?
Поднять до 38%?
Использовать половину свободного кэша?
А если завтра рынок потеряет ещё 10%?
Что покупать первым, если одновременно подешевели акции, облигации и другие рисковые активы?
И какую часть ликвидности вообще допустимо использовать, если этот же резерв должен защищать семью и бизнес?
На этих вопросах заканчиваются красивые рассуждения о дисциплине.
Начинается реальное управление капиталом.
И именно здесь инвестору опаснее всего импровизировать.
В закрытой части — практический протокол кризисной ребалансировки: как определить триггер, откуда брать деньги, зачем разбивать решение на этапы и в какой момент остановить покупки, даже если рынок продолжает падать и резюме-инфографика.
Закрытая часть
Протокол кризисной ребалансировки
В кризис я бы разделял решение не на два состояния — «покупать / не покупать», — а на пять последовательных этапов:
Продолжение статьи доступно только для зарегистрированных пользователей
Зарегистрируйтесь, чтобы получить полный доступ ко всем материалам
Что читать дальше


Д.Разумов
Один ответ
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Новые материалы — одним письмом
Статьи, аудиоверсии и сильные подборки из архива. Не чаще 2–3 писем в месяц, без рекламы.
Хорошая мысль про то, что в кризис ребалансировка — это не попытка угадать дно, а возврат к заранее принятому уровню риска. У себя несколько раз замечал обратное: пока рынок растёт, кажется, что правила есть, а когда начинается сильное падение, вдруг хочется всё пересмотреть. Мысль про разделение кэша на резерв и инвестиционную ликвидность — на практике именно здесь чаще всего начинается путаница. Я то же пришел к выводу что то что лежит на депозите как резерв на жизнь – не стоит использовать как кэш для покупок при падении на рынке. Здесь нужно иметь отдельный резерв для инвестиций