
Путь к гармонии · материал Д.Разумов
Возраст инвестора и риск: мифы, модели и практические ограничения
Обновлено: 19 сентября 2026
Введение
Возраст часто используют как короткий путь к определению допустимого инвестиционного риска. Логика кажется очевидной: чем моложе инвестор, тем больше времени у него остаётся на восстановление после падения рынка; чем он старше, тем осторожнее должен быть портфель.
Но два инвестора одного возраста могут иметь совершенно разную способность принимать риск. Один зависит от портфеля, содержит семью и готовится к крупным расходам. Другой продолжает получать высокий доход, не планирует изъятий и управляет капиталом с горизонтом нескольких поколений.
Поэтому правильный вопрос звучит не так: «Сколько риска положено инвестору в моём возрасте?», а так: «Какой риск способна выдержать моя финансовая система, не заставляя меня разрушать её в неподходящий момент?»
Почему возраст всё-таки имеет значение
Полностью исключать возраст из анализа было бы другой крайностью. Он действительно влияет на инвестиционное решение, но не напрямую. С возрастом могут меняться продолжительность периода накопления, устойчивость дохода, семейные обязательства, состояние здоровья, необходимость регулярных изъятий и способность восстановить капитал после серьёзной ошибки.
Молодой инвестор обычно располагает большим запасом времени. Но если деньги понадобятся через два года для покупки жилья, его реальный горизонт короткий, даже если ему тридцать. Инвестор старшего возраста может иметь короткий личный горизонт потребления, но длинный семейный горизонт, если капитал предназначен также для детей и внуков.
Возраст — важная исходная информация. Но сам по себе он не даёт готового ответа.
Миф №1. Молодой инвестор всегда может позволить себе большой риск
У молодого человека действительно больше времени до пенсии. Однако время помогает только при трёх условиях:
- Деньги не понадобятся раньше.
- Доход сохранится во время рыночного кризиса.
- Инвестор не продаст активы после падения.
На практике эти условия нередко нарушаются одновременно. Экономический спад способен привести не только к снижению стоимости портфеля, но и к потере работы, сокращению дохода или ухудшению бизнеса. В тот момент, когда активы дешевеют, инвестору могут понадобиться деньги на жизнь, ипотеку или поддержку семьи.
Есть и психологическая сторона. Человек, никогда не проходивший через крупную просадку, может считать себя агрессивным инвестором лишь потому, что ещё не видел, как его капитал теряет 30–40% в абсолютных деньгах. Молодость создаёт потенциальную способность к риску, но не гарантирует ликвидности, устойчивости дохода и дисциплины.
Миф №2. После определённого возраста риск необходимо резко сокращать
При приближении к периоду регулярных изъятий цена просадки действительно увеличивается. Если инвестор начинает финансировать жизнь из портфеля именно во время падения рынка, он вынужден продавать больше активов по низким ценам. Это может надолго ухудшить устойчивость капитала.
Но календарный возраст и момент начала изъятий не всегда совпадают. Инвестор в 65 лет может продолжать получать доход от бизнеса, иметь отдельный резерв на несколько лет расходов и создавать капитал для следующего поколения. В такой ситуации полное вытеснение акций облигациями и денежными инструментами порождает другой риск — недостаточный рост относительно инфляции, налогов и семейных расходов.
Часть капитала может понадобиться в ближайшие годы, другая — через десять лет, а третья иметь межпоколенческий горизонт. Применять одну возрастную формулу ко всем трём частям бессмысленно. Поэтому важнее понимать, как меняется структура портфеля после 50 лет, чем механически снижать риск по возрасту.
Миф №3. Толерантность к риску — это черта характера
Инвесторов часто делят на консервативных, умеренных и агрессивных так, будто речь идёт об устойчивых типах личности. В действительности отношение к риску меняется вместе с рынком и жизненными обстоятельствами.
Желание принимать риск
Субъективная готовность к колебаниям и временным потерям.
Способность принимать риск
Финансовая возможность выдержать падение без вынужденной продажи активов и нарушения жизненных планов.
Необходимость принимать риск
Объём риска, который действительно требуется для достижения целей.
Эти параметры могут противоречить друг другу. Человек может хотеть высокой доходности, но не иметь достаточного резерва. Или располагать устойчивой финансовой системой, но психологически не переносить значительных колебаний. Подробная диагностика приведена в материале «Как состоятельному инвестору определить свой реальный риск-профиль».
Горизонт важнее возраста — но и он не бывает единым
Образовательный ресурс Комиссии по ценным бумагам и биржам США отмечает, что распределение активов зависит прежде всего от инвестиционного горизонта и способности переносить риск. Чем ближе момент использования денег, тем меньше времени остаётся на восстановление после неблагоприятного движения рынка. Подробнее — в руководстве Investor.gov по распределению активов и диверсификации.
Практическая рамка по срокам подробно разобрана в материале горизонт инвестирования на 5, 10 и 20 лет. У состоятельной семьи редко существует один горизонт. Внутри капитала одновременно могут находиться деньги на расходы ближайшего года, образование детей, покупку недвижимости, финансовую независимость, развитие бизнеса и передачу следующему поколению.
Поэтому сначала капитал следует разделить по функциям, а затем определять риск каждого слоя. Эта логика подробно разобрана в статье «Архитектура капитала: почему портфель — это только один слой системы».
Риск нужно измерять не только в процентах
Просадка 30% выглядит одинаково в инвестиционной презентации. Но она совершенно по-разному воспринимается при капитале 3 млн и 100 млн рублей: в первом случае снижение составляет 900 тысяч, во втором — 30 млн.
Крупный капитал часто позволяет принимать больше риска технически, но меньше — функционально. На него уже могут быть возложены расходы нескольких членов семьи, содержание недвижимости, медицинские и образовательные обязательства, поддержка родителей или детей, финансирование бизнеса и будущая передача наследникам.
Что произойдёт с моими решениями, если стоимость портфеля уменьшится на 30 млн рублей и не восстановится в течение трёх лет?
Если после этого придётся отказаться от важных целей, изменить образ жизни или вмешаться в портфель под давлением, текущий риск, вероятно, завышен.
Риск дохода и риск портфеля нельзя рассматривать отдельно
Предприниматель может считать портфель диверсифицированным, но его бизнес, недвижимость, облигации знакомой отрасли и будущие доходы способны зависеть от одного экономического сценария. Во время кризиса доход падает одновременно со стоимостью инвестиционного портфеля.
Поэтому профессиональный риск, бизнес-риск и инвестиционный риск следует складывать, а не рассматривать изолированно. Чем менее устойчив текущий доход, тем важнее ликвидный слой и тем осторожнее должна быть часть портфеля, которая может понадобиться в ближайшие годы.
Ликвидность превращает время в реальный ресурс
Длинный горизонт существует только тогда, когда инвестор способен не продавать. Денежный резерв и короткие надёжные инструменты — это не просто «неработающие деньги», а инфраструктура, защищающая долгосрочную часть капитала от вынужденной продажи.
Связь между горизонтом, терпением и ликвидным буфером раскрыта в материале «Долгий горизонт и терпение как конкурентное преимущество».
Как меняется риск на разных этапах жизни
Период формирования капитала
Главным активом часто является будущий доход. Длинный горизонт позволяет использовать больше активов роста, если сформирован резерв, отсутствуют дорогие долги, а деньги на ближайшие цели отделены от портфеля. Практический разбор того, как строить портфель в 40 лет, показывает эту логику на конкретном жизненном этапе.
Период быстрого роста капитала
Доход обычно максимален, но появляются семья, недвижимость, образование детей и ответственность перед партнёрами. Главная опасность — считать высокий текущий доход постоянным и недооценивать концентрацию в собственном бизнесе, одной отрасли или валюте.
Период финансовой независимости
Портфель начинает одновременно финансировать жизнь, защищать покупательную способность, сохранять резерв и обеспечивать рост. Риск создаёт как агрессивная структура при регулярных изъятиях, так и полный отказ от роста из-за страха потерять накопленное.
Период передачи капитала
Индивидуальный возраст владельца становится ещё менее информативным. Если капитал переходит следующему поколению, горизонт может не сокращаться, а увеличиваться. На первый план выходят семейные правила, подготовка наследников, доступ к активам и непрерывность управления.
Почему универсальная формула доли акций не работает
Правило «100 минус возраст» привлекательно своей простотой, но игнорирует стабильность дохода, будущие изъятия, семейные обязательства, ликвидность, бизнес, недвижимость, валюту расходов, налоги и психологическую устойчивость.
Vanguard также подчёркивает, что возраст может быть лишь отправной точкой: итоговое распределение активов определяется целями, сроком и способностью переносить риск. Это видно в их моделях распределения активов.
Какую роль выполняют облигации
Облигации не являются инструментом исключительно для старшего возраста. Они могут снижать волатильность, финансировать будущие расходы, создавать денежный поток, обеспечивать ликвидность для ребалансировки и защищать от продажи акций после падения.
Поэтому их доля должна зависеть не от количества прожитых лет, а от функции в системе капитала. Рабочие диапазоны разобраны в статье «Сколько облигаций должно быть в портфеле частного инвестора».
Практическая модель определения допустимого риска
1. Когда понадобятся деньги
Разделите капитал по срокам: до трёх лет, 3–7 лет, 7–15 лет, более 15 лет и межпоколенческий капитал.
2. Насколько вы зависите от портфеля
Чем выше доля расходов, финансируемых из портфеля, тем опаснее сочетание высокой волатильности и недостаточной ликвидности.
3. Какие обязательства нельзя перенести
Налоги, лечение, образование, содержание семьи, долговые платежи и запланированные покупки не должны зависеть от продажи рискованных активов в конкретный день.
4. Насколько устойчив ваш доход
Проверьте, что произойдёт с зарплатой или бизнесом во время того же кризиса, который снизит стоимость портфеля.
5. Какую просадку вы выдержите в рублях
Оцените не только процент, но и абсолютную сумму потери, а также решения, которые она заставит вас принимать.
6. Есть ли возможность ничего не делать
Настоящая способность к риску — это прежде всего способность переждать без маржинального финансирования и вынужденной продажи.
7. Кто ещё зависит от решения
Для семейного капитала необходимо учитывать интересы супруга, детей, партнёров и всех, чьи цели финансируются из общей системы.
Проверка портфеля стресс-сценарием
Предположим, что акции снижаются на 40%, длинные облигации — на 15%, доход от бизнеса сокращается на треть, часть недвижимости временно не приносит аренду, семье требуется крупная сумма, а восстановление занимает три года.
- Какие активы придётся продавать?
- Какие обязательства окажутся под угрозой?
- Сможет ли семья сохранить обычный уровень расходов?
- Возникнет ли желание полностью изменить стратегию?
- Останется ли ликвидность для использования новых возможностей?
Если сценарий разрушает систему, портфель рассчитан только на благоприятную среду. Другие системные угрозы рассмотрены в материале «5 главных рисков для капитала 20–200 млн ₽ в 2026–2028 годах».
Когда действительно нужно снижать риск
- сократился фактический горизонт;
- появились крупные обязательства или регулярные изъятия;
- доход стал менее стабильным;
- увеличилась зависимость семьи от портфеля;
- снизилась ликвидность или выросла концентрация;
- капитал стал выполнять функцию сохранения, а не накопления;
- систему необходимо подготовить к передаче.
Возраст может совпасть с этими изменениями, но не является их причиной.
Когда возраст не должен заставлять отказываться от роста
Сохранять значительную долю активов роста может быть рационально, если текущие расходы обеспечены, существует достаточный резерв, портфель не является единственным источником дохода, отсутствует риск вынужденной продажи, а часть капитала имеет горизонт 15–20 лет и более.
Консервативная структура для ближайших расходов может сосуществовать с долгосрочной частью, ориентированной на рост. Противоречия между ними нет, если каждая часть капитала выполняет собственную задачу.
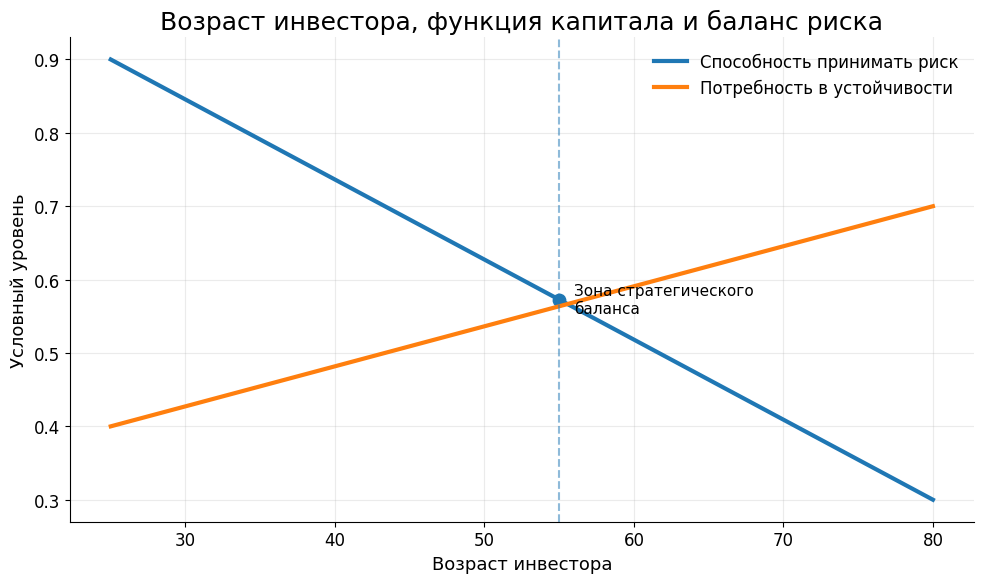
Возраст инвестора — не инструкция по распределению активов. Он лишь указывает, что могли измениться горизонт, доходы, обязательства, здоровье, зависимость от капитала и цели семьи. Каждый из этих факторов необходимо оценивать отдельно. Молодой инвестор без резерва и со скорым крупным расходом может иметь низкую способность принимать риск. Инвестор старшего возраста с устойчивым доходом, достаточной ликвидностью и межпоколенческим горизонтом может сохранять значительную долю активов роста. Какую функцию выполняет этот капитал? Когда и при каких обстоятельствах он может понадобиться? Какую просадку выдержит вся система — финансово, психологически и организационно? Хороший портфель не обязан быть самым доходным в благоприятный год. Он должен позволить владельцу выполнять обязательства, сохранять свободу решений и не разрушать долгосрочную стратегию в неблагоприятный период. Именно это — а не цифра в паспорте — определяет допустимый риск.
Карта вопросов, а не персональная рекомендация
Структура активов, налоговый статус и юрисдикции требуют отдельной профессиональной оценки.Что читать дальше

Д.Разумов
3 ответов
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.
В целом грамотная статья хоть и немного заумная…
Это не простая тема
Возраст действительно не все решает. Есть множество других параметров
В целом все равно – чем больше возраст – тем меньше рискованных инструментов должно быть