Перейти к содержанию


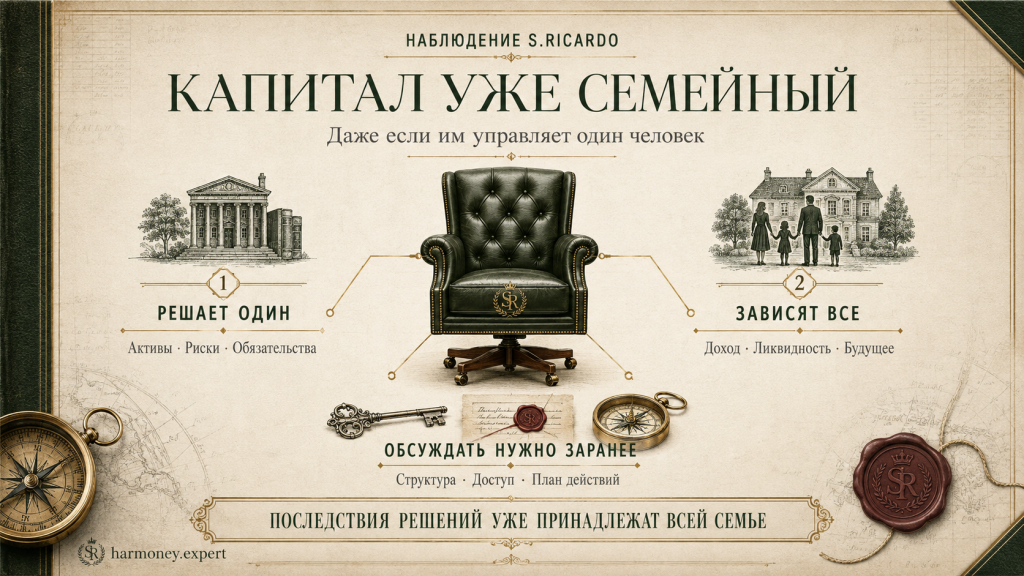
Формально капитал может принадлежать одному человеку. Он его заработал, инвестировал и теперь самостоятельно решает, что купить, продать или ещё немного подержать — исключительно из стратегических соображений, разумеется.
Но последствия этих решений уже давно принадлежат всей семье.
Если владелец капитала вложил половину средств в собственный бизнес, супруг тоже оказался инвестором в этот бизнес. Просто без права голоса, отчётности и приглашения на собрание акционеров.
Если значительная часть денег заперта в недвижимости, дети тоже участвуют в этой стратегии. Особенно когда семье внезапно требуется ликвидность, а вместо денег имеются три прекрасных объекта с «огромным потенциалом роста».
Если весь финансовый контур держится на знаниях одного человека, будущие наследники уже являются частью системы управления капиталом. Правда, пока в роли пользователей, которым забыли выдать инструкцию.
Обычно семья начинает обсуждать капитал слишком поздно: после болезни владельца, конфликта, крупного убытка или появления нотариуса. До этого действует удобная модель:
— Я всем занимаюсь.
— А мы тебе доверяем.
— Отлично, тогда не будем портить вечер разговорами о деньгах.
Эта система прекрасно работает — ровно до того дня, когда главного управляющего нет рядом, пароль неизвестен, счета разбросаны по трём банкам, а семейная финансовая стратегия записана где-то между его памятью и старым файлом Excel.
Семейный разговор о капитале не означает, что каждый родственник должен голосовать за покупку облигаций или утверждать ребалансировку портфеля. Семья — не инвестиционный комитет с обязательным участием тёти Люды.
Но близкие должны понимать хотя бы основы:
- из чего состоит капитал;
- где находятся ликвидные деньги;
- какие риски приняты;
- какие обязательства существуют;
- что делать, если человек, управляющий активами, временно или навсегда недоступен.
Пока решения принимает один, а последствия несут несколько человек, капитал уже является семейным. Даже если семья пока считает, что её финансовая система устроена просто: «Папа всё знает».
Капитал становится семейным не в день открытия наследственного дела. Он становится семейным в тот момент, когда благополучие нескольких людей начинает зависеть от решений одного.
Обычно это происходит значительно раньше первого семейного совета — и немного раньше первого неприятного сюрприза.
Наблюдение S.Ricardo
Развить эту мысль – Семейный инвестиционный комитет: зачем он нужен, если вы не миллиардер