О капитале · материал S.Ricardo
Капитал семьи без сценария наследования — незавершённая система
Как организовать наследование семейного капитала, обеспечить преемственность управления, доступность средств и защитить семью от конфликтов наследников.

Наследование семейного капитала начинается не с распределения долей между наследниками, а с ответа на более трудный вопрос: сможет ли семейная финансовая система работать без человека, который её создал?
Состоятельный человек может десятилетиями строить капитал: приобретать активы, создавать компании, формировать резервы, заключать договоры, развивать инвестиционную стратегию. Но однажды все эти решения должны продолжить работать без него.
Он может иметь инвестиционную декларацию, отчётность, юристов и доверенных управляющих. При этом никто в семье не знает, что произойдёт с бизнесом, обязательствами, портфелем и повседневными расходами, если владелец внезапно утратит возможность принимать решения.
Передать имущество и обеспечить преемственность капитала — две разные задачи. В этом различии и находится основная уязвимость многих состоятельных семей.
Капитал может быть большим, но организационно хрупким
Представим семью с активами общей стоимостью 120 млн рублей. В структуре состояния — действующий бизнес, недвижимость, ценные бумаги, депозиты и активы за рубежом. Владелец знает, что можно продать без потери стоимости, какие активы заложены, когда наступят крупные платежи и с кем нужно согласовывать сделки.
Супруга знакома с общей картиной, но не принимала инвестиционных решений. Дети знают приблизительную стоимость имущества, однако не понимают связи между корпоративными обязательствами, ликвидностью и инвестиционными рисками.
Формально семья владеет 120 млн рублей. Фактически значительная часть управляемости состояния сосредоточена в одном человеке.
Если он внезапно перестанет участвовать в управлении, активы не исчезнут. Но семья рискует одновременно столкнуться с дефицитом доступных денег, неопределённостью в бизнесе, юридическими ограничениями и конфликтом интересов.
Размер капитала характеризует масштаб богатства, но не способность финансовой системы пережить смену управляющего.
Завещание решает только часть задачи
Первый вопрос, который обычно задают при обсуждении наследства: составлено ли завещание? Вопрос правильный — но не исчерпывающий.
Завещание помогает определить судьбу имущества после смерти человека в рамках применимого законодательства. Оно само по себе не обеспечивает доступности денег в переходный период, непрерывности управления активами и согласованности решений наследников.
Допустим, инвестиционный портфель предусмотрено передать супруге, а долю в бизнесе — двум детям. Юридическая схема существует. Но сможет ли супруга управлять сложными инструментами? Что делать, если дети расходятся во взглядах на будущее компании? Из каких средств оплачивать семейные расходы до оформления необходимых прав?
В российском праве существуют индивидуальные и совместные завещания супругов, наследственные договоры, личные и наследственные фонды и другие инструменты. Однако выбор конструкции должен следовать за пониманием задач семьи, а не заменять их постановку.
Содержательно близкая проблема рассматривается в материале об инвестиционной декларации семьи: письменные правила имеют смысл, только если позволяют действовать в сложной ситуации.
Наследники получают не только активы, но и последствия прежних решений
Владелец капитала помнит, зачем приобретал конкретную недвижимость, какие корпоративные риски принимал, что планировал удерживать десятилетиями и какие обязательства обеспечены залогами. Наследники получают имущество, но не обязательно получают этот опыт.
Особенно заметен разрыв между правами и компетенцией в трёх случаях.
Сложные финансовые активы. Наследник может не понимать особенности структурных продуктов, иностранной инфраструктуры, валютных ограничений, неликвидных инструментов и инвестиционной политики.
Семейный бизнес. Стоимость доли зависит от управленческой команды, договорённостей партнёров, кредитов и корпоративных ограничений. Формальная передача доли не создаёт подготовленного руководителя.
Дорогое в содержании имущество. Недвижимость и коллекционные объекты требуют денег даже тогда, когда не приносят доход. Получить объект стоимостью 30 млн рублей — не значит получить 30 млн свободной ликвидности.
Поэтому планирование наследования капитала должно учитывать не только оценки имущества, но и долговую нагрузку, расходы на содержание, доступность средств и требования к управлению.
Самый опасный период — переход между двумя системами управления
Обычно мысленно переходят непосредственно от нынешнего владельца к будущим собственникам. Но между ними существует переходный период, в котором неопределённость особенно высока.
Для российского наследования общий срок принятия наследства, как правило, составляет шесть месяцев. Это не означает, что все активы остаются без управления на весь срок: законодательство предусматривает меры по охране наследства и управлению отдельными активами.
Практические вопросы доверительного управления наследственным имуществом рассматриваются в материале Центра нотариальных исследований Федеральной нотариальной палаты. Однако юридическая возможность управлять имуществом ещё не означает, что семья заранее подготовила конкретный план.
В период оформления продолжаются хозяйственные обязательства бизнеса, выплаты по долгам, расходы на недвижимость и жизнь семьи. Срочная продажа активов ради погашения обязательств способна разрушить долгосрочную инвестиционную конструкцию.
Ликвидность актива и юридическая доступность денег для наследников — не одно и то же. Именно поэтому необходимо отдельно создавать механизм финансовой непрерывности.
Семейный конфликт не обязательно начинается из-за денег
Один наследник хочет сохранить компанию как семейное дело. Другой считает её чрезмерно рискованным активом и предлагает продажу. Для одного загородный дом — инвестиция, для другого — часть семейной истории.
Такие позиции могут быть вполне рациональными. Разногласия становятся разрушительными, когда не существует заранее предусмотренного порядка решений.
Полезно различать три уровня: экономические права на стоимость и доход, управленческие полномочия по принятию решений и семейные интересы, которым служит капитал. Они не обязаны распределяться одинаково.
Равные имущественные доли не означают равных компетенций; право на доход не всегда предполагает оперативное руководство. Эту проблему мы уже разбирали в статье о справедливости распределения наследства.
Разделение ролей должно быть законным, понятным и заранее согласованным — иначе оно только усилит конфликт.
Family Office Thinking: система должна пережить своего создателя
В подходе Family Office Thinking наследование — не разовая юридическая процедура, а элемент архитектуры капитала. Для этого необязательно создавать дорогостоящий семейный офис: важнее согласовать владение, управление, ликвидность и долгосрочные цели.
Инвестиционная декларация отвечает на вопрос, как капитал должен работать сегодня. Сценарий наследования добавляет вопрос: что сохранит его функции при смене центра принятия решений?
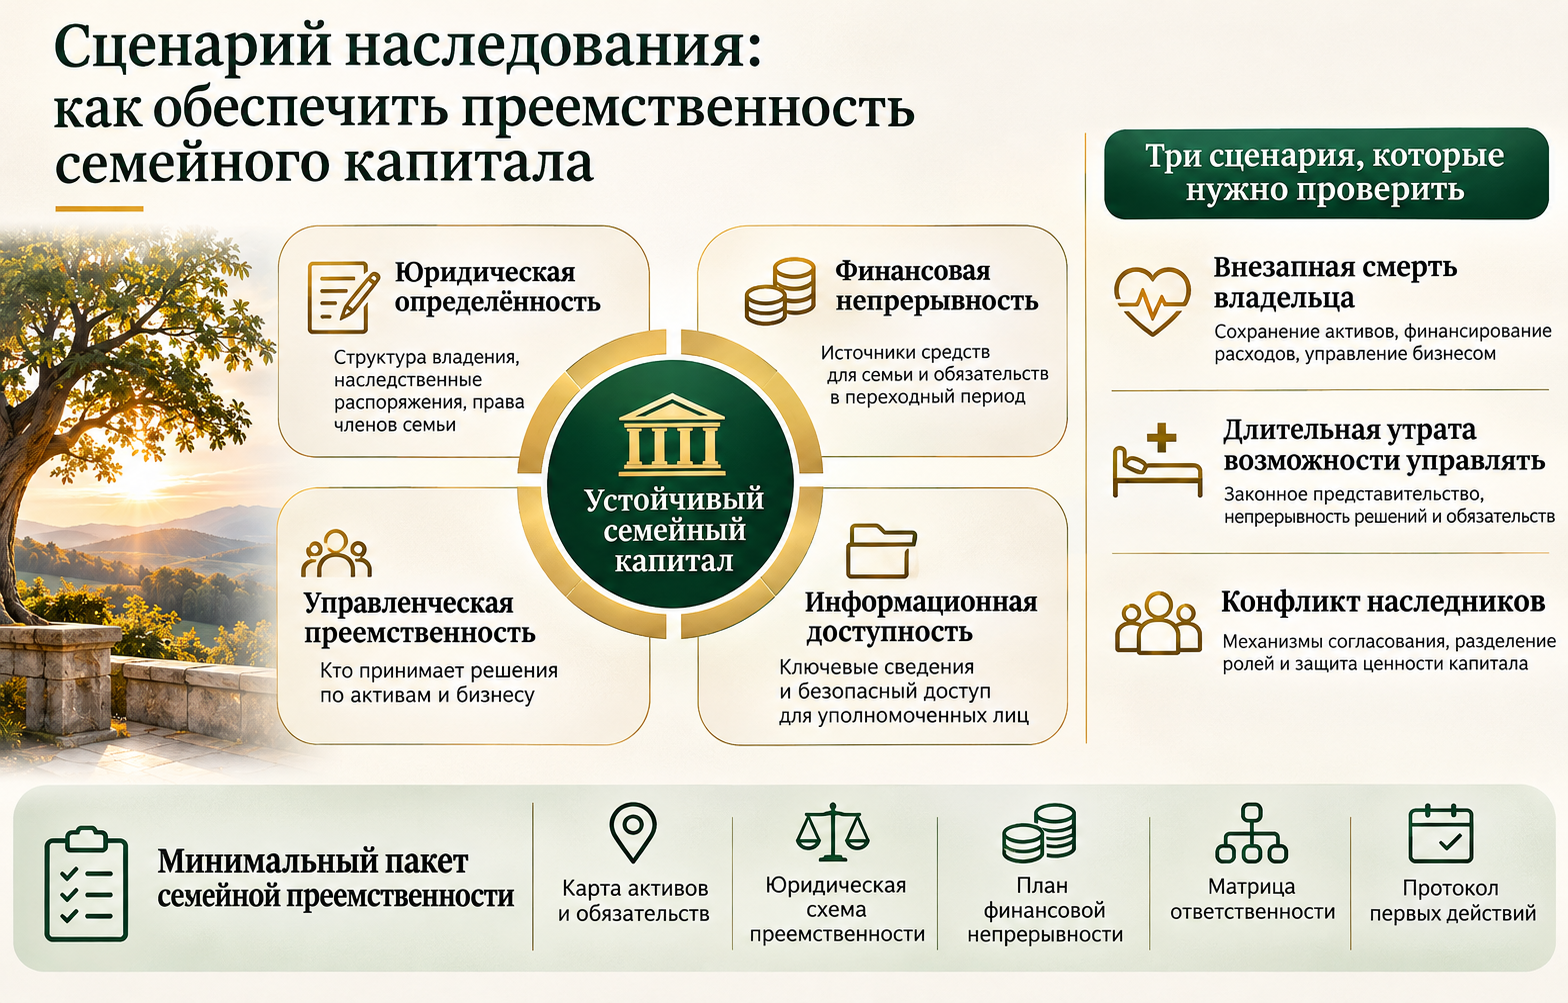
Полноценная система преемственности включает четыре элемента:
Юридическая определённость. Понятная структура собственности, законные наследственные механизмы, корпоративные ограничения и права членов семьи.
Финансовая непрерывность. Средства, реально доступные семье для покрытия расходов и обязательств во время перехода.
Управленческая преемственность. Понимание того, кто, когда и на каком законном основании принимает решения.
Информационная доступность. Возможность для уполномоченных лиц безопасно получить сведения об активах, долгах, документах и консультантах.
Ни один элемент не заменяет остальные. Завещание не создаёт ликвидность; компетентный наследник не получает автоматически юридических полномочий; а список активов не предотвращает семейный конфликт.
Проблема остаётся актуальной даже для крупнейших состояний. В международных исследованиях семейных офисов, в том числе UBS Global Family Office Report, вопросы управленческой преемственности рассматриваются как отдельное направление семейного управления, а не как приложение к завещанию.
При отсутствии собственного Family Office полезно формализовать распределение решений по аналогии с личным инвестиционным комитетом.
Сценарий наследования нужен не только на случай смерти
Владелец может временно или надолго утратить способность принимать решения, оставаясь живым. Болезнь, длительная госпитализация или когнитивные нарушения способны парализовать бизнес и управление портфелем.
Прижизненное представительство, опека, корпоративные процедуры и наследование — юридически разные режимы. Завещание не решает проблему управления активами при жизни человека, который больше не способен лично участвовать в решениях.
Поэтому необходимо проверить две ситуации: владелец жив, но не может управлять; владелец умер и начинается переход прав. Для каждой требуются собственные законные полномочия и порядок действий.
Где заканчиваются документы и начинается настоящее планирование
Обратиться к нотариусу, проверить структуру собственности и оформить необходимые распоряжения — важный шаг. Но даже безупречные документы не гарантируют экономической целостности семейного капитала.
Представим, что завещание есть, права наследников определены, имущество описано, юристы готовы сопровождать процедуру. И всё же никто не может ответить на четыре вопроса:
Какие расходы необходимо покрывать в первые месяцы? Какие активы нельзя продавать без серьёзных оснований? Кто координирует решения по бизнесу и инвестициям? Что делать, если наследники не достигнут согласия?
Процесс не завершён в момент подписания документов. Он завершён тогда, когда семья понимает, как действовать без основного управляющего.
В практической части разберём конструкцию, которую можно внедрить без излишней бюрократии: карту управляемости активов, финансовый мост на 12 месяцев, матрицу ответственности, проверку трёх стресс-сценариев и минимальный пакет семейной преемственности.
Это не перечень общих советов, а последовательность конкретных действий — от выявления уязвимостей до распределения решений и проверки всей системы на устойчивость.
Продолжение статьи доступно только для зарегистрированных пользователей
Зарегистрируйтесь, чтобы получить полный доступ ко всем материалам
Капитал должен иметь будущее, не зависящее от одного человека
Состоятельный инвестор привыкает измерять рыночный, валютный и кредитный риск. Но зависимость капитала от одного человека не выражается коэффициентом Шарпа и не исчезает при диверсификации портфеля.
Она требует иной работы: организации прав, информации, ликвидности и управления.
Капитал становится семейным не тогда, когда его владелец решил оставить имущество наследникам, а тогда, когда семья получила способность сохранить его функции.
Материал образовательный и не является индивидуальной юридической, налоговой или инвестиционной консультацией. Решения необходимо проверять применительно к составу семьи, активам и действующему законодательству.
Новости проекта
Новые статьи, подборки и важные обновления на портале.
Что вы будете получать Подписаться
Что читать дальше
 О капитале
Акции в портфеле состоятельного инвестора: зачем владеть бизнесом через фондовый рынок
 О капитале
Активы страсти: инвестиции, потребление или дорогая форма удовольствия?
 Для русскоязычных инвесторов в разных странах
На каком языке вы принимаете инвестиционные решения? Информационная ловушка русскоязычного инвестора за рубежом

S.Ricardo
Основатель проекта Harmoney.expert
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.