Библиотека · материал S.Ricardo
Кризис начинается задолго до падения рынков
Почему финансовая стабильность иногда становится причиной будущего кризиса? Размышления S.Ricardo о книге Марка Бьюкенена «Прогноз» — о скрытой хрупкости рынков, системных рисках и принципах защиты семейного капитала.
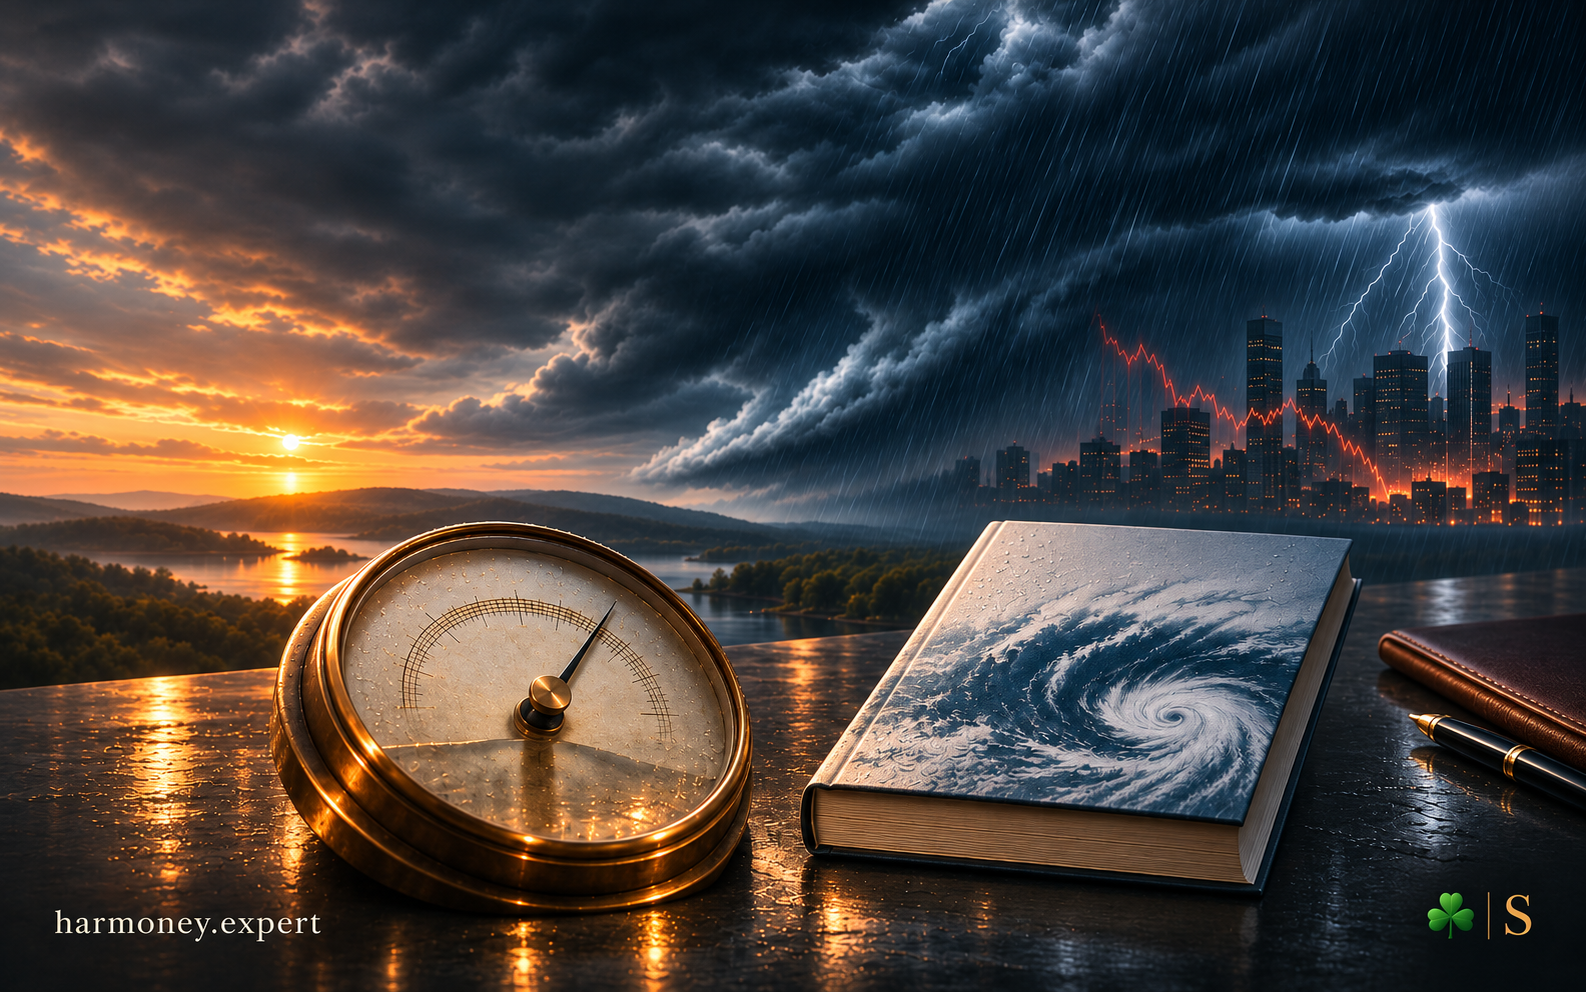
Чему книга Марка Бьюкенена «Прогноз» учит состоятельного инвестора
Самые опасные периоды на финансовых рынках далеко не всегда сопровождаются тревожными новостями. Иногда всё выглядит почти идеально: экономика растёт, фондовые индексы обновляют максимумы, банки охотно кредитуют, недвижимость дорожает, а финансовые консультанты демонстрируют убедительные результаты.
Именно в такие периоды инвестор особенно склонен считать, что окружающая его система устойчива.
Проблема в том, что внешнее спокойствие и внутренняя устойчивость — совершенно разные вещи.
Здание может выглядеть безупречно, пока в его несущих конструкциях накапливаются напряжения. Лес может десятилетиями оставаться зелёным, одновременно становясь всё более уязвимым для пожара. Атмосфера способна сохранять приятную летнюю погоду, хотя в ней уже формируются условия для разрушительного шторма.
Почему финансовые рынки должны быть устроены принципиально иначе?
Именно этот вопрос находится в центре книги физика и научного публициста Марка Бьюкенена «Прогноз. Как, наблюдая за погодой, научиться предсказывать экономические кризисы».
На первый взгляд, перед нами ещё одна книга о прогнозировании финансовых катастроф. Но её главная ценность, на мой взгляд, заключается не в попытке научить читателя предсказывать кризисы.
Бьюкенен предлагает нечто более важное: перестать воспринимать кризис как случайное нарушение нормальной работы рынка и увидеть, как сама нормальная работа способна создавать условия для будущего разрушения.
Для человека, управляющего значительным капиталом, это принципиальная перемена в мышлении.
1. Почему экономическое спокойствие может быть обманчивым
В основе многих традиционных экономических моделей лежит представление о равновесии.
Если цена актива слишком высока, покупатели начинают от него отказываться. Если слишком низка — появляются желающие купить. Избыточное предложение давит на цену, дефицит подталкивает её вверх.
Рынок в такой логике обладает механизмами самокоррекции.
Эта идея не лишена оснований. Подобные процессы действительно существуют, а модели равновесия могут быть полезны для решения определённых задач.
Проблемы начинаются, когда из наличия стабилизирующих механизмов делают значительно более сильный вывод: будто система в целом должна оставаться устойчивой.
Бьюкенен, как физик, обращает внимание на то, что в природе существует множество сложных систем, поведение которых невозможно объяснить исключительно стремлением к равновесию.
Погодные процессы, землетрясения, лесные пожары, экологические изменения — всё это явления, в которых небольшое первоначальное воздействие иногда вызывает непропорционально большие последствия.
Причём разрушительный результат необязательно связан с каким-то исключительным внешним событием.
Важнее состояние самой системы.
В финансовом мире это означает, что одна и та же новость может практически не повлиять на рынок в спокойный период и спровоцировать обвальное движение в момент накопившейся неустойчивости.
Причина не только в новости.
Причина в том, к чему рынок уже оказался подготовлен.
Отсюда следует неприятный для инвестора вывод: отсутствие кризиса ещё не свидетельствует об отсутствии кризисного риска.
Более того, длительное отсутствие серьёзных потрясений иногда способствует его накоплению.
2. Как стабильность сама создаёт нестабильность
Одна из центральных идей книги — положительная обратная связь.
Термин звучит технически, но механизм достаточно прост.
Представим рынок недвижимости.
Цены растут. Владельцы чувствуют себя богаче. Банки видят увеличение стоимости залогов и охотнее выдают кредиты. Новые кредиты обеспечивают дополнительный спрос. Спрос снова поднимает цены.
Получается замкнутый круг.
Рост цен поддерживает кредитование, а кредитование поддерживает дальнейший рост цен.
При этом каждый участник может действовать вполне рационально с точки зрения собственных интересов.
Покупатель приобретает недвижимость, потому что ожидает дальнейшего роста её стоимости.
Банк выдаёт кредит под залог, который на протяжении нескольких лет только дорожал.
Инвестор использует заёмные средства, поскольку доходность активов превышает стоимость финансирования.
Оценщик опирается на реальные сделки.
Ни один из участников не обязан быть безрассудным.
Однако совокупный результат их решений может оказаться опасным.
В какой-то момент движение меняет направление.
Цены перестают расти. Заёмщикам становится труднее обслуживать обязательства. Банки ужесточают требования. Покупателей становится меньше. Начинаются продажи активов, ещё сильнее давящие на цены.
Тот же механизм обратной связи, который ускорял рост, теперь усиливает падение.
Это один из наиболее важных тезисов Бьюкенена.
Финансовая нестабильность необязательно возникает из-за того, что люди внезапно перестают вести себя разумно.
Иногда она возникает из-за того, что множество по отдельности разумных решений образуют неразумную систему.
Именно здесь я вижу непосредственную связь с управлением крупным частным капиталом.
Семья может иметь качественный бизнес, добротную недвижимость, надёжные отношения с банками и профессионально сформированный инвестиционный портфель.
Но если устойчивость всех этих составляющих зависит от продолжения одного благоприятного экономического сценария, внешнее разнообразие активов ещё не обеспечивает подлинной диверсификации.
3. Почему рынку не всегда нужна причина для падения
Инвесторы привыкли искать объяснения значительным рыночным движениям.
Если индекс упал на несколько процентов, почти немедленно появляется история о причинах произошедшего.
Изменение процентных ставок. Заявление политика. Неожиданная статистика. Проблемы отдельной компании. Снижение прогнозов аналитиков.
Такие события действительно способны влиять на цены.
Но Бьюкенен обращает внимание на более сложную проблему: масштаб изменения цен далеко не всегда соответствует масштабу информационного повода.
Характерный пример — так называемый Flash Crash 6 мая 2010 года на американском фондовом рынке.
В течение нескольких минут произошёл чрезвычайно резкий обвал котировок, за которым последовало столь же стремительное частичное восстановление.
Стоимость огромного количества активов не могла фундаментально измениться настолько быстро.
Событие продемонстрировало, насколько существенную роль способны играть механизмы рыночной ликвидности, алгоритмическая торговля и взаимная реакция участников.
Продажа вызывает снижение цены. Снижение цены заставляет других участников сокращать позиции. Новые продажи усиливают первоначальное движение. Поставщики ликвидности ограничивают свою активность, что дополнительно усугубляет ситуацию.
Система начинает реагировать на собственные реакции.
Особенно существенно то, что подобный процесс может развиваться гораздо быстрее, чем отдельный инвестор успевает его осмыслить.
В такие моменты привычные предположения о возможности быстро продать актив по справедливой цене перестают работать.
Инвестиционный портфель, который на бумаге выглядит ликвидным, в действительности может оказаться гораздо менее ликвидным, чем предполагал его владелец.
И здесь мы подходим к вопросу, который, на мой взгляд, значительно важнее очередного прогноза фондового индекса.
Что произойдёт с капиталом, если одновременно множество участников рынка захотят сделать то же самое, что и мы?
Продать. Сократить риск. Перейти в надёжные активы. Получить наличные. Закрыть кредит.
Ответ на этот вопрос редко содержится в обычном отчёте о доходности портфеля.
4. Удачный фрагмент из книги
Есть у Бьюкенена мысль, которая особенно точно передаёт смысл его подхода:
«Даже не стопроцентная точность, а только простое знание о том, что может произойти, может быть очень полезным».
Марк Бьюкенен. «Прогноз». Глава 1, «Иллюзия равновесия», раздел «Прогнозирование». Перевод Натальи Ильиной.
Я бы предложил читателю задержаться именно на этой фразе.
Она гораздо глубже, чем кажется.
Мы часто воспринимаем прогноз как попытку сообщить конкретное будущее: когда произойдёт кризис, насколько упадёт рынок, какой валютный курс установится через год.
Но для принятия многих финансовых решений точная дата вообще не требуется.
Владелец капитала не должен знать, когда именно начнутся серьёзные проблемы с ликвидностью, чтобы ограничивать зависимость от краткосрочного кредитования.
Ему не нужно точно предсказывать обвал недвижимости, чтобы понимать опасность чрезмерной концентрации имущества в одном сегменте.
Не требуется знать дату очередного банковского кризиса, чтобы разумно распределить финансовую инфраструктуру.
Прогнозирование в таком понимании перестаёт быть соревнованием в точности предсказаний.
Оно превращается в изучение возможных состояний системы.
Это существенно более зрелый подход.
5. Риски, которые рождаются из попыток уменьшить риск
Один из наиболее интересных парадоксов современных финансов заключается в том, что инструменты, предназначенные для повышения безопасности отдельных участников, иногда способны усиливать уязвимость системы в целом.
Возьмём управление рыночным риском.
Крупные инвесторы устанавливают лимиты потерь, рассчитывают показатели риска, определяют условия обязательного сокращения позиций.
С точки зрения отдельной организации такая дисциплина вполне оправданна.
Но представим ситуацию, когда множество участников используют похожие модели, держат схожие активы и реагируют на одни и те же сигналы.
При увеличении волатильности их системы практически одновременно требуют снизить риск.
Инвесторы начинают продавать.
Рынок падает.
Показатели риска ухудшаются ещё сильнее.
Возникает необходимость дополнительных продаж.
Иными словами, механизм индивидуальной защиты способен стать механизмом коллективного усиления кризиса.
Разумеется, отсюда не следует, что риск-менеджмент вреден. Скорее наоборот: нужно понимать пределы отдельных методов и возможные последствия их массового применения.
Но важна сама постановка вопроса.
Профессиональные инструменты не устраняют автоматически системный риск.
Иногда они лишь перемещают его или меняют форму.
Это особенно актуально для инвесторов, которые склонны отождествлять сложность финансовой технологии с уровнем её надёжности.
Наличие математической модели, продвинутой аналитики, многочисленных лимитов и ежедневного контроля ещё не гарантирует устойчивости.
Любая модель основывается на предположениях.
И наиболее опасным может оказаться именно то предположение, которое никто уже не считает необходимым проверять.
6. Что меняется, когда речь идёт не о портфеле, а о капитале семьи
Здесь я хотел бы выйти за рамки книги и обратиться к вопросу, который считаю принципиальным для состоятельного инвестора.
Для небольшого инвестиционного счёта рыночный кризис чаще всего означает падение стоимости активов.
Для владельца значительного семейного капитала последствия могут быть намного сложнее.
Представим семью, которой принадлежат действующий бизнес, коммерческая недвижимость и портфель финансовых активов.
В благоприятные годы картина выглядит убедительно.
Бизнес приносит прибыль. Недвижимость обеспечивает арендный поток. Финансовый портфель увеличивается в стоимости. Банковские отношения позволяют при необходимости привлекать финансирование.
Если смотреть на каждый актив отдельно, конструкция может казаться надёжной.
Но наступает экономическое ухудшение.
Выручка бизнеса сокращается. Некоторые арендаторы начинают задерживать платежи. Стоимость финансовых активов снижается. Банки пересматривают условия кредитования.
Одновременно у семьи сохраняются текущие расходы, обязательства и необходимость финансировать деятельность бизнеса.
И выясняется, что активы, которые воспринимались как независимые источники благосостояния, на самом деле во многом опирались на одинаковые экономические условия.
Здесь проявляется принципиальная разница между диверсификацией по названиям активов и диверсификацией по источникам риска.
Можно владеть пятью совершенно различными активами и при этом оставаться зависимым от одного экономического сценария.
Можно иметь значительное чистое состояние и одновременно испытывать серьёзный дефицит доступной ликвидности.
Можно годами получать высокую доходность, не замечая, что способность пережить неблагоприятный период постепенно снижается.
На мой взгляд, именно этот уровень анализа необходимо добавить к идеям Бьюкенена, если применять их к семейному капиталу.
Финансовая устойчивость семьи определяется не только качеством принадлежащих ей активов, но и характером связей между ними.
Иногда именно связи оказываются самым слабым элементом конструкции.
7. Три иллюзии состоятельного инвестора
Из размышлений Бьюкенена я бы выделил три особенно распространённые иллюзии.
Иллюзия первая. Длительное благополучие означает снижение риска
Чем дольше продолжается благоприятный период, тем убедительнее выглядит стратегия, которая на него опирается.
Прибыльные годы укрепляют доверие к выбранной модели. Участники рынка начинают воспринимать успех не как результат определённых условий, а как подтверждение собственной компетентности.
И постепенно повышают допустимый уровень риска.
Однако серия благополучных лет сама по себе ничего не говорит о способности системы пережить неблагоприятные обстоятельства.
Отсутствие пожара не является доказательством высокого качества противопожарной защиты.
Иллюзия вторая. Разные активы означают независимые риски
Акции, облигации, недвижимость и собственный бизнес действительно относятся к разным категориям имущества.
Но в стрессовой ситуации их стоимость и ликвидность могут зависеть от общих факторов.
Процентных ставок, доступности кредита, состояния экономики, поведения банков и участников рынка.
Причём корреляции не являются постоянными.
Активы, которые в спокойное время вели себя относительно независимо, во время кризиса могут начать падать одновременно.
Поэтому диверсификация требует не только распределения средств по классам активов, но и анализа общих причин возможных потерь.
Иллюзия третья. Возможность продать актив означает возможность получить деньги
В нормальных условиях инвестор может относительно легко реализовать значительную часть ликвидного портфеля.
Но ликвидность зависит не только от свойств актива.
Она зависит от наличия покупателей, глубины рынка, состояния финансовых посредников и поведения остальных участников.
Если большинство стремится выйти одновременно, продажа становится дорогой или затруднительной.
Именно поэтому я считаю принципиально необходимым различать рыночную стоимость капитала и его способность обеспечивать обязательства в неблагоприятных обстоятельствах.
Это не одно и то же.
8. Почему предсказание кризиса не должно становиться инвестиционной стратегией
Здесь необходимо обозначить и границы подхода Бьюкенена.
Аналогия между рынками и погодой действительно продуктивна. Но она не является доказательством того, что экономические кризисы можно прогнозировать с той же надёжностью, с какой современная метеорология прогнозирует погоду на ближайшие дни.
Экономика обладает особенностями, которые затрудняют подобные сравнения.
Люди способны менять поведение в ответ на прогнозы. Центральные банки и правительства вмешиваются в развитие процессов. Рыночные правила, технологии и финансовые инструменты изменяются.
Даже если удаётся выявить накопившуюся уязвимость, из этого не следует, что можно определить точное время её реализации.
Система может оставаться неустойчивой значительно дольше, чем ожидает наблюдатель.
И не всякая нарастающая неустойчивость обязательно завершается катастрофой.
Поэтому я не стал бы делать из книги вывод о необходимости постоянно ожидать близкого кризиса или пытаться опередить рынок.
Такой подход имеет собственную цену.
Инвестор, который десять лет удерживает чрезмерно защитную позицию из-за страха перед неминуемым обвалом, тоже может нанести существенный ущерб долгосрочным интересам семьи.
Здесь важно различать две задачи.
Первая — попытаться определить, когда произойдёт следующее крупное рыночное потрясение.
Вторая — построить финансовую систему, которая способна продолжать выполнять своё назначение при различных сценариях будущего.
Первая задача чрезвычайно сложна и не имеет гарантированного решения.
Вторая гораздо более практична.
Причём для большинства владельцев капитала именно она должна быть приоритетной.
Предусмотрительность не требует постоянного пессимизма. Она требует понимания собственной уязвимости.
9. Как выглядит управление капиталом с учётом «финансовой погоды»
Если перенести идеи Бьюкенена из области экономической теории в практику управления капиталом, изменится прежде всего характер вопросов, которые задаёт себе инвестор.
Вместо вопроса «Какой доход принесёт портфель в следующем году?» появляется другой: «От каких условий зависит возможность получить этот доход?»
Вместо «Насколько выросла стоимость недвижимости?» — «Сможет ли этот актив обеспечить необходимые денежные поступления при снижении спроса и ухудшении условий финансирования?»
Вместо «Насколько надёжен мой банк?» — «Что произойдёт, если доступ к средствам в нём временно окажется ограничен?»
Вместо «Хорошо ли диверсифицирован капитал?» — «Какие активы и источники дохода могут одновременно оказаться под давлением?»
Из этих вопросов вытекает несколько практических принципов.
Первый — резерв ликвидности должен рассчитываться по обязательствам, а не по психологическому ощущению достаточности.
Сколько месяцев семья и связанные с ней структуры способны выполнять необходимые платежи без вынужденной продажи долгосрочных активов? Как меняется этот срок при сокращении доходов?
Второй — долговую нагрузку необходимо оценивать с учётом неблагоприятного сценария.
Опасен не долг как таковой, а зависимость финансовой устойчивости от сохранения доступного рефинансирования, высокой стоимости залога или постоянного притока денежных средств.
Третий — следует анализировать совокупные источники риска.
Бизнес, арендная недвижимость и рыночный портфель могут быть формально разными активами, но зависеть от одной отрасли, одной страны, одного кредитного цикла или группы контрагентов.
Четвёртый — правила действий в кризис лучше определять до кризиса.
Какая часть капитала предназначена для долгосрочного владения? Какие активы не должны продаваться под давлением текущих обстоятельств? За счёт каких ресурсов покрываются обязательства? При каких условиях допускается сокращение риска?
Ответы, сформулированные заранее, имеют преимущество перед решениями, которые принимаются в состоянии страха.
Пятый — необходимо сохранять возможность действовать.
Капитал, полностью распределённый между привлекательными, но трудно реализуемыми активами, способен создавать ощущение богатства при весьма ограниченной свободе финансового манёвра.
При этом избыточная ликвидность тоже не бесплатна: она имеет альтернативную стоимость. Задача заключается не в максимальном накоплении денежных средств, а в осмысленном балансе устойчивости и долгосрочной эффективности.
Для состоятельного инвестора эти принципы важнее попыток угадать очередной кризис.
Они не обещают избежать любых потерь.
Но помогают не допустить ситуации, когда временные рыночные проблемы превращаются в необратимое разрушение капитала.
10. Что я считаю наиболее важным в книге Бьюкенена
Инвестиционная литература часто предлагает два противоположных образа финансовых рынков.
В одном рынок представлен как разумный механизм, который эффективно перерабатывает информацию и в конечном счёте исправляет собственные ошибки.
В другом — как опасная стихия, почти полностью лишённая рациональности.
Мне кажется, обе крайности недостаточны.
Рынки способны эффективно распределять ресурсы, обеспечивать движение капитала и создавать условия для долгосрочного роста.
Одновременно они могут порождать циклы самоподдерживающегося оптимизма, чрезмерного кредитования, дефицита ликвидности и панических продаж.
Эти свойства не исключают друг друга.
Бьюкенен помогает увидеть рынок не как механизм, однажды достигший равновесия, а как постоянно меняющуюся систему взаимодействий.
В такой системе риск нельзя полностью описать набором исторических показателей доходности и волатильности.
Необходимо понимать поведение участников, структуру обязательств, каналы передачи напряжения и механизмы усиления первоначального шока.
Это особенно важно потому, что многие угрозы нельзя обнаружить простым изучением отдельного актива.
Сам актив может оставаться качественным.
Опасной оказывается его роль в общей конструкции капитала.
Например, хороший бизнес может стать источником риска для семьи, если с ним одновременно связаны её основные доходы, значительная часть имущества, кредитные гарантии и долгосрочные обязательства.
Это не делает бизнес плохой инвестицией.
Но требует совершенно иного взгляда на устойчивость всей системы.
Именно такую разницу между оценкой актива и оценкой капитала я считаю фундаментальной.
11. Кризис как проверка архитектуры капитала
Здесь возникает вопрос более глубокий, чем способность предвидеть очередное рыночное падение.
Для чего вообще существует капитал?
Если считать его единственным назначением максимизацию доходности, то логика принятия решений становится относительно простой: искать наиболее привлекательные возможности, оценивать потенциальную прибыль и сопоставлять её с рисками.
Но значительный семейный капитал обычно выполняет несколько функций одновременно.
Он обеспечивает текущую и будущую финансовую независимость. Поддерживает предпринимательскую деятельность. Позволяет реализовывать долгосрочные планы. Создаёт возможности для следующего поколения.
Кризис может затронуть каждую из этих функций по-разному.
Падение стоимости инвестиционного портфеля на определённую величину само по себе ещё не означает разрушения семейной финансовой системы.
Но необходимость срочно продавать активы по невыгодным ценам, чтобы исполнить обязательства, уже может иметь долгосрочные последствия.
Вынужденная потеря контроля над бизнесом способна оказаться гораздо опаснее временного уменьшения его рыночной оценки.
Именно поэтому для владельца капитала я предложил бы изменить привычную формулировку задачи.
Не «Как защитить портфель от падения рынка?».
А «Как организовать капитал так, чтобы неблагоприятные рыночные условия не разрушили возможности семьи?».
Разница кажется тонкой, но на практике она определяет совершенно разные подходы к инвестициям.
Первый ориентирован преимущественно на колебания рыночных цен.
Второй — на сохранение способности капитала выполнять свои функции во времени.
12. Не пытаться управлять погодой
В книге Бьюкенена меня привлекает прежде всего отказ от одного удобного интеллектуального заблуждения: будто финансовые рынки в нормальном состоянии обязательно устойчивы, а кризисы представляют собой редкие нарушения их естественного порядка.
Рынок не обязан двигаться плавно только потому, что наши модели предполагают плавность.
Хорошие активы не обязаны сохранять ликвидность в тот момент, когда она особенно необходима.
Профессионализм управляющего не отменяет возможности системного кризиса.
А длительный период благополучия не освобождает владельца капитала от необходимости проверять прочность своей финансовой конструкции.
Метеоролог не способен остановить ураган.
Но понимание природы атмосферных процессов позволяет оценивать вероятность опасных явлений, строить предупреждающие системы и заблаговременно принимать защитные меры.
Владелец капитала также не управляет экономической погодой.
Он не определяет решения центральных банков, поведение миллионов инвесторов или момент возникновения очередного кризиса.
Однако он способен управлять собственной зависимостью от этих событий.
Способен ограничивать концентрацию, контролировать обязательства, поддерживать необходимую ликвидность, устанавливать правила и сохранять свободу действий.
И в этом заключается, на мой взгляд, главный практический смысл книги.
Зрелый инвестор не обязан знать, когда начнётся шторм. Но он должен понимать, насколько хорошо подготовлен к нему его капитал.
В конечном счёте устойчивость — это не способность никогда не испытывать потерь.
Это способность переживать неблагоприятные обстоятельства, не теряя контроля над собственным финансовым будущим.
И, возможно, именно в этом состоит одно из главных отличий состоятельного владельца капитала от просто успешного инвестора.
О книге
Марк Бьюкенен. «Прогноз. Как, наблюдая за погодой, научиться предсказывать экономические кризисы».
Оригинальное название: Forecast. 2013.
Русское издание: «Азбука-Бизнес», 2014. Перевод Натальи Ильиной.
Книга посвящена природе нестабильности финансовых систем, механизмам положительной обратной связи и возможностям применения идей естественных наук в экономике.
Новости проекта
Новые статьи, подборки и важные обновления на портале.
Что вы будете получать Подписаться
Что читать дальше


S.Ricardo
Основатель проекта Harmoney.expert
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.