
Библиотека · материал S.Ricardo
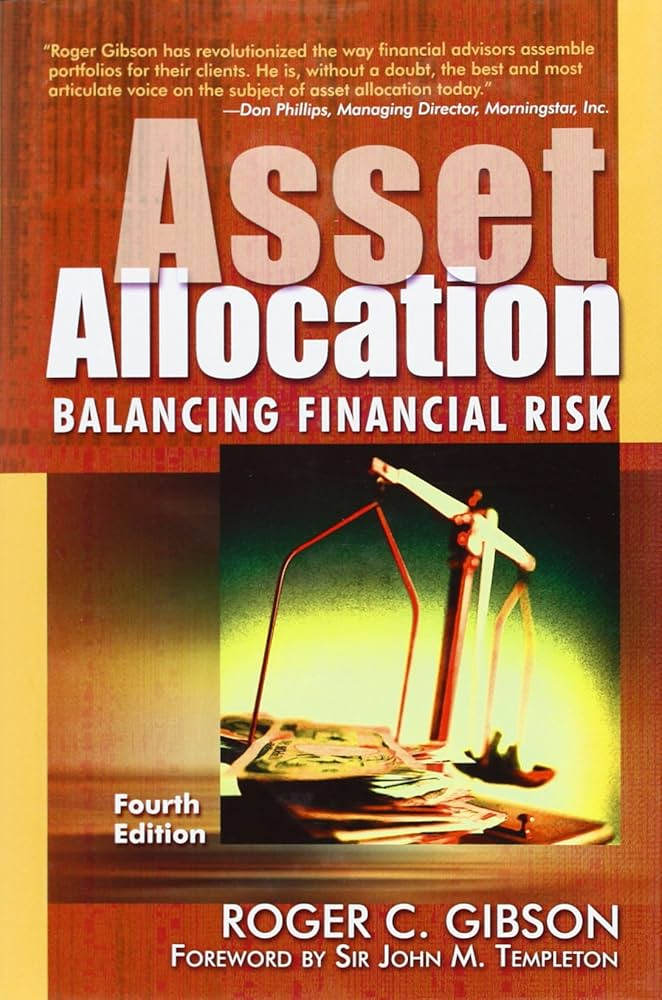
Формирование инвестиционного портфеля: сомнения, которые возникают по мере чтения книги Роджера Гибсона.
Рефлексивное эссе по книге Роджера Гибсона "Формирование инвестиционного портфеля"

Когда я начал читать книгу Формирование инвестиционного портфеля, она показалась предельно честной и даже утешительной.
Гибсон не продаёт мечту о «секретной формуле». Он методично объясняет, как именно аллокация активов влияет на риск и результат, и почему выбор структуры портфеля важнее выбора отдельных инструментов.
Но именно конкретика книги — таблицы, сценарии, расчёты — со временем стала источником моих сомнений.
О чём книга на самом деле
Если упростить, Гибсон строит книгу вокруг одной ключевой идеи:
долгосрочный результат портфеля определяется не прогнозами, а распределением активов.
Он подробно разбирает:
- историческую доходность акций, облигаций и кэша,
- волатильность разных классов активов,
- корреляции между ними,
- влияние инфляции,
- и, главное, поведение портфеля в кризисные периоды.
Почти каждая глава — это попытка ответить на вопрос:
какой портфель инвестор способен удерживать десятилетиями?
Конкретный пример, который зацепил
Один из самых показательных фрагментов книги — сравнение портфелей с разной долей акций.
Гибсон приводит данные по нескольким десятилетиям и показывает, как ведут себя, условно:
- портфель 80/20 (акции/облигации),
- 60/40,
- и более консервативные варианты.
На бумаге всё выглядит логично:
- высокая доля акций даёт максимальную долгосрочную доходность,
- но сопровождается глубокими и продолжительными просадками,
- в то время как более сбалансированные портфели отстают по доходности, но резко выигрывают по стабильности.
И вот здесь у меня возникло первое внутреннее сопротивление.
Я поймал себя на мысли:
Я понимаю, что 80% акций «правильнее» математически.
Но готов ли я жить с таким портфелем в реальности?В этом смысле сомнения, возникающие при чтении Гибсона, перекликаются с идеями Насима Талеба о хрупкости оптимизированных систем. Рациональный портфель, идеально собранный по историческим данным, может оказаться уязвимым перед событиями, которые невозможно вписать в модель. (Об этом подробнее — в статье «Антихрупкость портфеля: инвестиции после Талеба».)
Когда таблицы начинают давить
Гибсон показывает, что даже «разумный» портфель может терять 30–40% в плохие периоды.
Не из-за ошибки, а потому что так устроен рынок.
И чем больше я вчитывался в эти цифры, тем яснее понимал:
книга не успокаивает — она снимает иллюзии.
Портфель может быть:
- правильно собран,
- идеально диверсифицирован,
- научно обоснован,
и при этом вызывать постоянный внутренний дискомфорт.
Тут и появилось сомнение:
а не переоцениваем ли мы роль рациональности в инвестициях?
Аллокация как признание собственных ограничений
Один из сильных, но негромких выводов книги —
аллокация активов отражает не прогнозы, а терпимость к боли.
Гибсон прямо пишет, что инвесторы часто переоценивают свою способность:
- выдерживать убытки,
- не вмешиваться в стратегию,
- не менять портфель в худшие моменты.
Читая это, я ловил себя на неприятной честности.
Многие решения, которые я считал рациональными,
на деле были попыткой избежать тревоги, а не оптимизировать результат.
Где наука перестаёт помогать
Книга очень сильна в том, как строить портфель.
Но она почти бессильна в вопросе, как с ним жить.
Гибсон может показать:
- вероятности,
- исторические диапазоны,
- сценарии.
Но он не может ответить за инвестора:
- выдержит ли он очередной кризис,
- не захочет ли всё изменить,
- не сломается ли дисциплина в самый неподходящий момент.
И именно это осознание стало для меня ключевым.
Главное открытие чтения
Эта книга не сделала мой портфель «лучше».
Она сделала его честнее.
Я перестал стремиться к максимально эффективной конструкции.
И начал думать о конструкции, с которой:
- можно жить,
- можно сомневаться,
- можно переживать плохие годы, не разрушая стратегию.
Гибсон, возможно, сам не формулирует это так прямо,
но его цифры неизбежно приводят к этому выводу.
Читая эту книгу, легко спутать заимствованный опыт с собственным пониманием
Вместо вывода
«Формирование инвестиционного портфеля» — это не инструкция.
Это проверка зрелости инвестора.
Она не отвечает на вопрос, как заработать больше.
Она заставляет задать куда более сложный вопрос:
какой риск я действительно готов принять — не на бумаге, а в жизни?
И если после чтения появляются сомнения —
значит книга сработала правильно.
А если вас интересует Как сформировать инвестиционный портфель, который будет работать десятилетиями и не ломаться, то предлагаем изучить цикл из 6 частей – Формирование инвестиционного портфеля. Цикл из шести частей. Неделя за неделей. Архитектура капитала.
Что читать дальше


S.Ricardo
Основатель проекта Harmoney.expert
Один ответ
Оставить комментарий к статье
Поделитесь мыслями о материале. Чтобы комментарии не превратились в поток спама, они открыты для зарегистрированных читателей: зарегистрируйтесь или войдите.
Короткие наблюдения между статьями
Анонсы новых материалов, аудиоверсии и наблюдения о рынке и решениях — в канале harmoney.expert в MAX.
Интересная книга. И читается не сложно…