
Почему высокая доходность не равна хорошему портфелю.
Высокая доходность может скрывать концентрацию, неликвидность и чрезмерный риск. Разбираемся, по каким критериям состоятельному инвестору действительно следует оценивать качество своего портфеля.
Высокая доходность может скрывать концентрацию, неликвидность и чрезмерный риск. Разбираемся, по каким критериям состоятельному инвестору действительно следует оценивать качество своего портфеля.
Владелец успешного бизнеса может быть состоятельным, но оставаться финансово несвободным. Разбираем, как отделить бизнес от семейной безопасности и превратить набор активов в устойчивую архитектуру капитала.

Передать наследникам доли в компании значительно проще, чем передать сам работающий бизнес. Почему многие семейные компании не переживают смену поколений и что основатель должен создать ещё при жизни?
Высокие ставки и рыночные колебания — не главные угрозы для состоятельного инвестора. Настоящий риск возникает, когда капитал теряет ликвидность, доступность и управляемость. Разбираем пять системных угроз на горизонте 2026–2028 годов.
Капитал 5–10 млн рублей — это уже не просто накопления, но ещё не полноценная финансовая система. На этом этапе инвестору важнее не искать «лучшую идею», а выстроить порядок: резерв, защитную часть, долю риска, валютную логику и правила поведения при просадках.
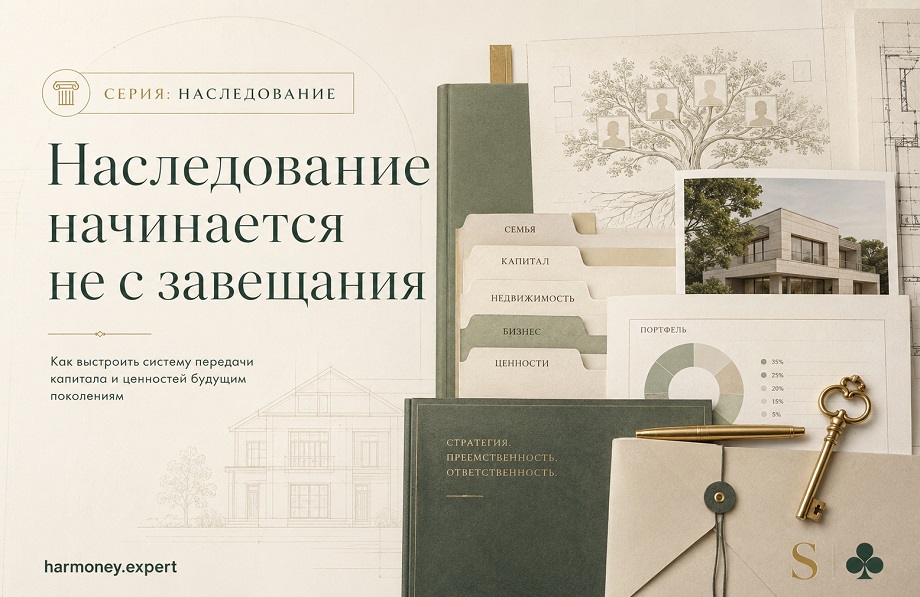
Наследование начинается не с завещания. Для семьи с капиталом 30–150 млн рублей главный вопрос — не только кому перейдут активы, а кто сможет сохранить управляемость капитала, доступ к документам, ликвидность и логику решений.
Семья может жить между странами, иметь активы в разных юрисдикциях и при этом сохранять старую, фрагментарную логику управления капиталом. В статье — рамка Family Office Thinking: как связать активы, ликвидность, доступ, документы, налоги, наследование и стресс-сценарии в единую систему.
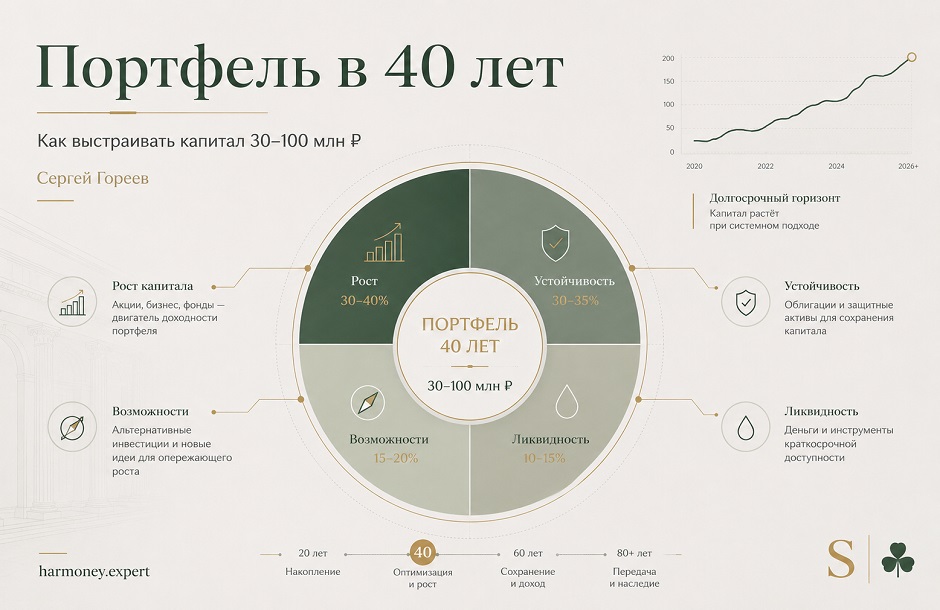
В 40 лет портфель уже нельзя строить как эксперимент, но ещё рано превращать его в полностью защитную конструкцию. Для инвестора с капиталом 30–100 млн рублей главная задача — соединить рост, устойчивость, ликвидность и свободу будущих решений.
Инвестор может сменить страну, банк и брокера, но продолжать принимать решения в старой системе координат. Разбираем, что после переезда действительно меняется, а какие принципы управления капиталом остаются прежними.

Дивидендные акции часто воспринимаются как источник стабильного дохода. Но выплаты могут сокращаться, цена акций — падать, а высокая дивидендная доходность нередко сигнализирует о проблемах бизнеса. Разбираем, как оценивать дивиденды без иллюзий.
Инвестор может быть убеждён, что большая война неизбежна. Но портфель не должен превращаться в ставку на единственный исход. Его задача — выдержать войну, длительную конфронтацию, мирный сценарий и ошибку самого владельца.
Гобсек почти идеален как финансовый механизм: расчётлив, дисциплинирован и невосприимчив к эмоциям. Но, подчинив себе деньги и людей, он не заметил, как потребность в контроле подчинила его самого.